नोकरदारांसाठी Passive Income चे 8 मार्ग: खरा परतावा, tax आणि धोके

नोकरदारांसाठी Passive Income चे 8 मार्ग: खरा परतावा, tax आणि धोके FD-MIS, भाडं, REIT, लाभांश, SWP, digital products, affiliate आणि royalty: “घरबसल्या लाखो” च्या जाहिरातींपलीकडचं खरं गणित, 2026 च्या आकड्यांसह
🦵 घर एका पायावर उभं राहत नाही. मग तुमचं उत्पन्न फक्त पगाराच्या एका पायावर का? नोकरी गेली, आजारपण आलं, किंवा निवृत्ती आली, तर दुसरा पाय हवा: Passive Income.
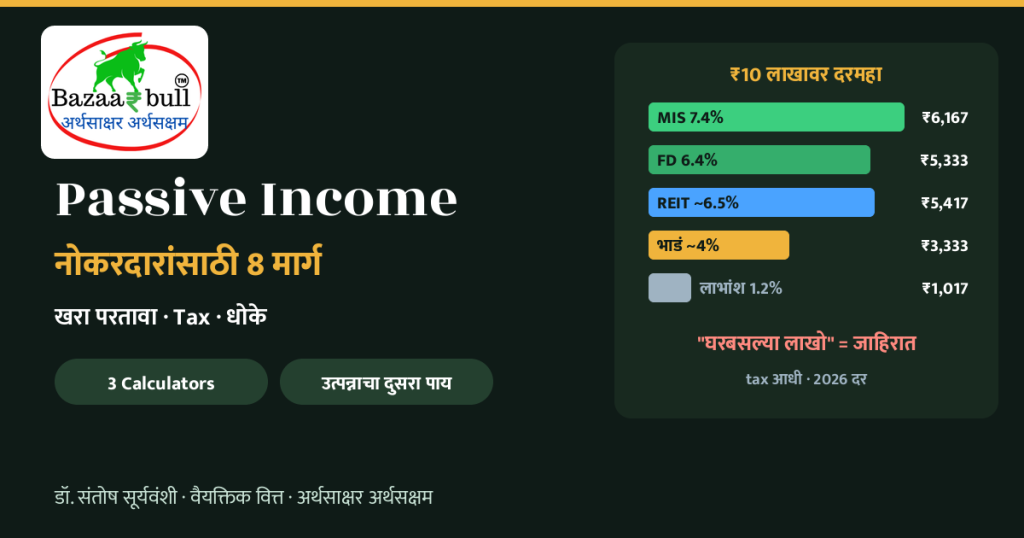
थेट उत्तर: Passive Income म्हणजे एकदा पैसा किंवा मेहनत लावल्यानंतर, रोजच्या कामाशिवाय नियमित येणारं उत्पन्न. नोकरदारांसाठी मुख्य मार्ग: FD/Post Office MIS/SCSS चं व्याज (सुमारे 6.25-8.2%), घराचं भाडं (मोठ्या शहरांत साधारण 3.2-4.6% rental yield [1]), REIT (साधारण 6-7% [2]), शेअर लाभांश (Nifty 50 चा dividend yield सुमारे 1.22% [3]), mutual fund SWP, आणि digital products, affiliate, royalty सारखे “आधी मेहनत, मग उत्पन्न” मार्ग. पण खरं सत्य: ₹10,000 महिना passive income साठी सुरक्षित पर्यायांत साधारण ₹16-19 लाख भांडवल लागतं. “घरबसल्या लाखो” ही जाहिरात असते, गणित नव्हे.
1
Passive Income म्हणजे नेमकं काय? दोन प्रकार
💰 पैशाने कमावलेलं (Portfolio income)भांडवल लावलं की ते काम करतं: व्याज, भाडं, लाभांश, REIT distribution, SWP. खरोखर “passive”, पण आधी मोठं भांडवल लागतं.
🛠️ मेहनतीने एकदा उभारलेलं (Asset income)Online course, ebook, YouTube channel, app, फोटो: आधी शेकडो तासांची मेहनत, मग उत्पन्न. भांडवल कमी, पण यशाची हमी नाही, आणि देखभाल लागतेच.
➡️ शेतकऱ्याच्या भाषेत: आंब्याची बाग लावली की दरवर्षी फळ येतं, पण आधी 5-7 वर्षं पाणी, खत, निगा. Passive Income पण “बाग” आहे, “लॉटरी” नाही. आणि बाग लावण्याआधी कुंपण हवं: emergency fund, term insurance आणि महागडं कर्ज फेडणं.
2
📋 Passive Income चे 8 मार्ग: परतावा, धोका आणि मेहनत
| मार्ग | साधारण वार्षिक उत्पन्न | धोका | मेहनत |
|---|---|---|---|
| 1. FD / PO MIS / SCSS | 6.25-8.2% (व्याज) | कमी | अत्यल्प |
| 2. घराचं भाडं | 3.2-4.6% (gross yield) | मध्यम | मध्यम (भाडेकरू, देखभाल) |
| 3. REIT / InvIT | साधारण 6-7% (हमी नाही) | मध्यम | अत्यल्प |
| 4. शेअर लाभांश | Nifty 50: ~1.22% (+ भाववाढीची शक्यता) | मध्यम-जास्त | कमी |
| 5. Mutual fund SWP | स्वतः ठरवलेली रक्कम | fund नुसार | कमी |
| 6. Digital products | अनिश्चित | वेळेचा | आधी खूप जास्त |
| 7. Affiliate / content | अनिश्चित | वेळेचा | सततची |
| 8. Royalty | अनिश्चित | वेळेचा | आधी खूप जास्त |
3
🧮 Passive Income Calculator: तुमच्या भांडवलावर दरमहा किती?
ढोबळ अंदाज: सगळं उत्पन्न slab नुसार करपात्र धरलं (भाड्यावर 30% standard deduction धरून). REIT distribution चा काही भाग करमुक्त/कर्जपरतफेड स्वरूपाचा असू शकतो, पण साधेपणासाठी पूर्ण करपात्र धरलं. SCSS फक्त 60+ साठी, ₹30 लाख मर्यादा.
4
1️⃣ व्याज: FD, Post Office MIS आणि SCSS
सगळ्यात सोपं Passive Income: FD किंवा Post Office MIS (7.4%, दरमहा व्याज, ₹9 लाख/₹15 लाख मर्यादा) आणि 60+ साठी SCSS (8.2%, दर तिमाहीला) [6]. धोका कमी, पण व्याज slab नुसार करपात्र आणि महागाईपेक्षा थोडंच जास्त. सविस्तर: Post Office Saving Scheme 2026.
➡️ 1 एप्रिल 2025 पासून बँकेच्या व्याजावर TDS ची मर्यादा सामान्य ठेवीदारांसाठी ₹50,000 आणि ज्येष्ठ नागरिकांसाठी ₹1 लाख झाली आहे [4]; पण TDS न कापला गेला तरी व्याज ITR मध्ये दाखवावंच लागतं.
5
2️⃣ भाड्याचं उत्पन्न: सगळ्यात लोकप्रिय, पण सगळ्यात जड
ANAROCK च्या आकडेवारीनुसार Q2 2026 मध्ये residential rental yield: Bengaluru 4.6%, Mumbai आणि Gurugram 4.3%, Noida 3.9%, Hyderabad 3.6%, Delhi 3.2% [1]. म्हणजे ₹1 कोटीच्या घराचं वार्षिक भाडं साधारण ₹3-4.5 लाख, आणि तेही gross: देखभाल, society charges, property tax, रिकामे महिने, दुरुस्ती वजा केल्यावर निव्वळ परतावा आणखी कमी.
➡️ भाड्याचा खरा फायदा अनेकदा घराच्या किमतीतल्या वाढीत असतो, भाड्यात नाही. कर्जावर घर घेऊन भाड्याने द्यायचं असेल तर EMI आणि भाड्याची तुलना आधी करा (खालचा calculator).
6
🏠 भाड्याचा खरा परतावा calculator
Tax आधीचा ढोबळ हिशोब; घराच्या किमतीतली संभाव्य वाढ, registration/stamp duty आणि कर्जाचं व्याज धरलेलं नाही.
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
7
3️⃣ ते 5️⃣: REIT, लाभांश आणि SWP
🏢REIT / InvITOffice parks, malls, महामार्ग यांचं भाडं/उत्पन्न unitholders मध्ये वाटलं जातं. भारतातल्या listed REITs नी FY26 मध्ये ₹8,900 कोटींहून अधिक वाटप केलं; yield साधारण 6-7%, पण हमी नाही आणि unit चा भाव बदलतो [2]. Demat खात्यातून छोट्या रकमेत.
💸लाभांश (Dividend)Nifty 50 चा dividend yield सुमारे 1.22% (31 जुलै 2026) [3]: ₹10 लाखांवर वर्षाला सुमारे ₹12,000. लाभांश slab नुसार करपात्र; वर्षाला ₹10,000 वर TDS [4]. फक्त “जास्त लाभांश” पाहून शेअर निवडणं धोकादायक.
🔁Mutual fund SWPSystematic Withdrawal Plan: जमा corpus मधून दरमहा ठरलेली रक्कम. Equity/hybrid fund मधून वर्षाला साधारण 4-5% काढलं तर corpus दीर्घकाळ टिकण्याची शक्यता जास्त; जास्त काढलं तर संपण्याचा धोका. फक्त नफ्याच्या भागावर tax.
8
6️⃣ ते 8️⃣: Digital products, affiliate आणि royalty
- Digital products (course, ebook, templates, app): तुमच्या कौशल्याचं (Excel, शेती तंत्र, accounting, coding, स्वयंपाक) “उत्पादन”. Udemy, Kindle Direct Publishing सारखे platforms. पण 100 पैकी काहीच products चांगलं विकतात; marketing आणि update सतत लागतात.
- Affiliate आणि content (blog, YouTube, Instagram): तुमच्या link वरून खरेदी झाली की commission. हे सगळ्यात कमी “passive”: सतत content, प्रामाणिक review आणि जाहिरात असल्याचं स्पष्ट disclosure आवश्यक.
- Royalty: पुस्तक, गाणं, फोटो, design वापरल्यावर मिळणारं उत्पन्न. एकदा तयार केलेली कलाकृती वर्षानुवर्षं कमावू शकते, पण सुरुवातीचं यश अनिश्चित.
⚠️ नोकरदारांनी आधी हे तपासा: तुमच्या employment contract मध्ये “दुसरं काम/moonlighting” बद्दल अटी असू शकतात; सरकारी कर्मचाऱ्यांसाठी सेवा नियम कडक असतात. गुंतवणुकीचं उत्पन्न (व्याज, भाडं, लाभांश) साधारण चालतं, पण side business किंवा paid content आधी HR नियम वाचा.
9
🎯 Passive Income Target: दरमहा ₹X साठी किती भांडवल, आणि किती वर्षं?
ढोबळ अंदाज; महागाई, tax आणि परताव्याचे चढ-उतार धरलेले नाहीत (आजच्या ₹25,000 ची किंमत 20 वर्षांनी कमी असेल). सविस्तर हिशोब: Financial Freedom Calculator.
10
🧾 Passive Income वर tax: कोणत्या उत्पन्नावर कसा?
| उत्पन्न | Tax | लक्षात ठेवा |
|---|---|---|
| FD/RD/MIS/SCSS व्याज | Slab नुसार | TDS मर्यादा ₹50,000 (ज्येष्ठ ₹1 लाख) |
| भाडं | Slab नुसार, 30% standard deduction | Property tax वजा; कर्जाचं व्याज नियमांनुसार |
| लाभांश | Slab नुसार | ₹10,000 वर TDS |
| REIT/InvIT | घटकांनुसार (व्याज/लाभांश/कर्जपरतफेड) | Distribution statement पाहा |
| SWP | फक्त नफ्याच्या भागावर capital gains | Equity/debt नियम वेगळे |
| Digital/affiliate/royalty | व्यवसाय/व्यावसायिक उत्पन्न | योग्य ITR form; GST मर्यादा तपासा |
TDS मर्यादा 1 एप्रिल 2025 पासूनच्या [4]. नवा Income Tax Act 2025 लागू होत असल्याने कलम क्रमांक बदलू शकतात; CA चा सल्ला घ्या.
11
🚨 “घरबसल्या लाखो” च्या फसवणुकीपासून सावध
- Task scams: “YouTube video like करा, दिवसाला ₹5,000” → नंतर “मोठ्या task साठी पैसे भरा”. हमखास फसवणूक.
- Guaranteed high returns: “दरमहा 5% निश्चित परतावा” देणाऱ्या योजना, Telegram groups, अनोळखी trading apps.
- MLM / chain schemes: उत्पादनापेक्षा “नवीन सदस्य आणा” वर भर असेल तर सावध.
- अनधिकृत “investment advisers”: SEBI नोंदणी तपासा; tips विकणारे influencers टाळा.
- नियमन नसलेली उत्पादनं: digital gold, unregistered P2P, crypto “staking” योजना: संरक्षण नसतं.
➡️ फसवणूक झाली तर लगेच 1930 वर कॉल आणि cybercrime.gov.in वर तक्रार. सविस्तर: Online Payment फसवणूक आणि तक्रार.
12
💭 Passive Income बद्दल 6 गैरसमज
कार्डवर tap करा.
📖
गोष्ट: नागपूरच्या शिक्षक दाम्पत्याचा “दुसरा पाय”
🌱 पगार एक, उत्पन्नाचे स्रोत चार
नागपूरचे अनिल आणि मेघा, दोघेही शिक्षक. 2020 च्या lockdown मध्ये अनिलच्या शाळेने 6 महिने पगार उशिरा दिला; घरखर्च मेघाच्या पगारावर चालला. तेव्हा दोघांनी ठरवलं: “एका पगारावर अवलंबून राहायचं नाही.”
पहिली दोन वर्षं emergency fund आणि term insurance. मग दरमहा SIP, आणि मेघाच्या आईच्या निवृत्ती रकमेचा भाग SCSS मध्ये (आईसाठी दर तिमाहीला उत्पन्न). अनिल गणित छान शिकवायचा; सुट्ट्यांत त्याने 10 वी च्या बीजगणिताचा मराठी video course बनवला. पहिल्या वर्षी फक्त 40 विक्री; दुसऱ्या वर्षी शिक्षकांच्या WhatsApp groups मधून 600. शाळेची लेखी परवानगी आधी घेतली होती.
आज त्यांचं “passive” उत्पन्न लाखात नाही; पण SIP चा corpus वाढतोय, course मधून दरमहा काही हजार येतात, आणि आईचं SCSS उत्पन्न वेगळं. मेघा म्हणते, “घरबसल्या लाखो नाही, पण आता एक पाय मोडला तरी घर उभं राहील.”
काल्पनिक गोष्ट, संकल्पना समजावण्यासाठी. यात कोणत्याही योजनेची किंवा उत्पादनाची शिफारस नाही.
🎯 Key Takeaway: Passive Income म्हणजे पैसा किंवा मेहनत एकदा लावून येणारं नियमित उत्पन्न: व्याज (6.25-8.2%), भाडं (3.2-4.6% gross), REIT (साधारण 6-7%), लाभांश (~1.22%), SWP, आणि digital products/affiliate/royalty. सुरक्षित पर्यायांत ₹10,000 दरमहासाठी साधारण ₹16-19 लाख लागतात; म्हणून आधी SIP ने भांडवल उभारा, tax समजून घ्या, नोकरीचे नियम पाळा, आणि “घरबसल्या लाखो” च्या जाहिरातींपासून दूर राहा.हा लेख शैक्षणिक आहे; कोणत्याही योजना, शेअर, REIT किंवा उत्पादनाची शिफारस नाही.
❓
Passive Income: नेहमी विचारले जाणारे प्रश्न
नोकरदारांसाठी सगळ्यात सोपं Passive Income कोणतं?
भांडवल असेल तर FD, Post Office MIS (7.4%) किंवा 60+ साठी SCSS (8.2%) चं व्याज सगळ्यात सोपं. भांडवल नसेल तर आधी SIP ने corpus उभारणं, आणि नंतर SWP किंवा REIT सारखे पर्याय.
दरमहा ₹10,000 Passive Income साठी किती पैसे लागतात?
वर्षाला ₹1.2 लाख हवेत. 6.5% yield ने साधारण ₹18.5 लाख, 7.4% (MIS) ने सुमारे ₹16.2 लाख भांडवल; tax आधी. भाड्याच्या 3-4.5% yield वर ₹27-40 लाखांचं घर लागतं.
भाड्याने घर देणं चांगलं Passive Income आहे का?
Q2 2026 मध्ये मोठ्या शहरांत rental yield साधारण 3.2-4.6% (gross) होता. देखभाल, कर, रिकामे महिने वजा केल्यावर तो FD पेक्षा कमी असू शकतो. फायदा मुख्यतः घराच्या किमतीतल्या वाढीवर अवलंबून.
Passive Income वर tax लागतो का?
हो. व्याज, भाडं, लाभांश slab नुसार करपात्र; भाड्यावर 30% standard deduction. SWP मध्ये फक्त नफ्याच्या भागावर capital gains, आणि digital/affiliate उत्पन्न व्यवसाय उत्पन्न म्हणून. ITR मध्ये सगळं दाखवणं आवश्यक.
नोकरी करताना side income करता येतं का?
गुंतवणुकीचं उत्पन्न (व्याज, भाडं, लाभांश) साधारणपणे चालतं. पण दुसरं काम, freelancing किंवा paid content बद्दल employment contract आणि HR नियम तपासा; सरकारी कर्मचाऱ्यांसाठी सेवा नियम कडक असतात.
💬 तुमचा “दुसरा पाय” कोणता आहे: FD-MIS, भाडं, SIP, की तुमचं स्वतःचं कौशल्य? आणि तुमच्याकडे असं कोणतं कौशल्य आहे ज्याचं digital product होऊ शकतं? कमेंटमध्ये लिहा! 👇
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराउत्पन्न, बचत आणि गुंतवणूक सोप्या मराठीत▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Top housing markets: rental yields rise by up to 100 bps (ANAROCK, Q2 2026) · Business Today, 4 ऑगस्ट 2026
- Indian REITs distribute ₹8,900 crore in FY26 · Whalesbook
- Nifty 50 dividend yield (31 July 2026) · Bajaj Finserv AMC
- TDS rules from April 1: interest, rent and dividends · Business Today
- SBI FD rates · Paisabazaar
- Small savings rates Oct-Dec 2026 · Outlook Money

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991