चक्रवाढीची शक्ती: The Magic of Compound Interest

चक्रवाढीची शक्ती: The Magic of Compound Interest व्याजावर व्याज, वेळेची जादू आणि उलटं compounding: सोप्या मराठी उदाहरणांनी, 4 calculators सह
♟️ एका राजाने बुद्धिबळ शोधणाऱ्याला बक्षीस विचारलं. त्याने मागितलं: “पहिल्या घरात 1 दाणा, दुसऱ्यात 2, तिसऱ्यात 4… प्रत्येक घरात दुप्पट.” राजा हसला. पण 64 व्या घरापर्यंत लागणारे दाणे जगातल्या सगळ्या धान्यापेक्षा जास्त होते!
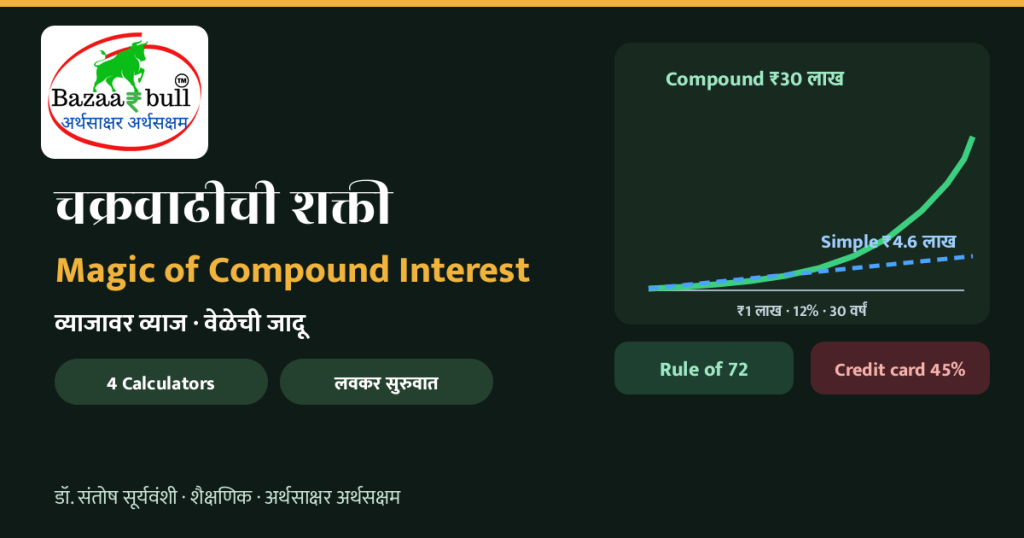
थेट उत्तर: Compound Interest (चक्रवाढ व्याज) म्हणजे फक्त मूळ रकमेवर नव्हे, तर आधी मिळालेल्या व्याजावरही व्याज. ₹1 लाख 12% simple interest ने 30 वर्षांत ₹4.6 लाख होतात; पण चक्रवाढ व्याजाने सुमारे ₹30 लाख. फरक कुठून आला? फक्त “व्याजावर व्याज” आणि वेळ. या लेखात चक्रवाढीचं गणित, लवकर सुरुवातीचा फायदा, Rule of 72, आणि कर्जात उलटं चालणारं compounding: 4 calculators सह.
1
Compound Interest म्हणजे काय? Simple आणि Compound मधला फरक
तुम्ही ₹1,000 बचत खात्यात 5% वार्षिक दराने ठेवले. पहिल्या वर्षी व्याज ₹50. ते काढलं नाही, तर दुसऱ्या वर्षी व्याज ₹1,050 वर: ₹52.50. तिसऱ्या वर्षी ₹1,102.50 वर: ₹55.13. व्याजाचा आकडा दरवर्षी थोडा थोडा वाढतो. हाच snowball effect: डोंगरावरून घरंगळणारा बर्फाचा गोळा जितका पुढे जातो, तितका मोठा होतो.
📏 Simple Interestव्याज फक्त मूळ रकमेवर. दरवर्षी तेवढंच. ₹1 लाख, 12%, 30 वर्षं: दरवर्षी ₹12,000, एकूण ₹4.6 लाख. सरळ रेषा.
🌱 Compound Interestव्याज (मूळ रक्कम + आधीचं व्याज) वर. ₹1 लाख, 12%, 30 वर्षं: सुमारे ₹29.96 लाख. वाढती वक्र रेषा: सुरुवातीला हळू, नंतर वेगाने.
➡️ सूत्र: A = P × (1 + r)n. P म्हणजे मूळ रक्कम, r म्हणजे दर, n म्हणजे वर्षं. चक्रवाढीत n (वेळ) घातांकात आहे: म्हणूनच वेळ हे सगळ्यात ताकदवान इंजिन आहे.
2
📈 Compound Interest vs Simple Interest: तुमच्या आकड्यांवर
उदाहरणासाठी स्थिर वार्षिक परतावा गृहीत. Equity सारख्या गुंतवणुकीत परतावा दरवर्षी बदलतो, आणि कधी उणाही असतो; tax आणि खर्च धरलेले नाहीत. सूत्राची पडताळणी करायची असेल तर [4].
3
⏳ Compound Interest ची 3 इंजिनं: रक्कम, दर आणि वेळ
चक्रवाढ तीन गोष्टींवर चालते: किती गुंतवता (रक्कम), किती दराने वाढतं (परतावा), आणि किती काळ टिकता (वेळ). पहिली दोन बहुतेकांच्या हातात मर्यादित असतात; तिसरं, वेळ, प्रत्येकाकडे असतं: फक्त लवकर सुरुवात करावी लागते.
जगप्रसिद्ध गुंतवणूकदार Warren Buffett चं उदाहरण बोलकं आहे: Morgan Housel यांच्या “The Psychology of Money” नुसार Buffett यांच्या 2020 मधल्या सुमारे $84.5 अब्ज संपत्तीपैकी $81.5 अब्ज त्यांच्या 65 व्या वाढदिवसानंतर आली [1]. त्यांचं कौशल्य मोठं आहेच; पण त्याहून मोठं रहस्य म्हणजे त्यांनी 10-11 व्या वर्षी सुरुवात केली आणि 70+ वर्षं गुंतवणूक चालू ठेवली. (आणि हो, “Compound Interest हे जगातलं आठवं आश्चर्य” हे वाक्य Einstein चं म्हणून फिरतं, पण त्यांनी ते म्हटल्याचा विश्वासार्ह पुरावा मिळत नाही [3].)
➡️ चक्रवाढीचा पहिला धडा: सुरुवातीची वर्षं “हळू” वाटतात, म्हणून अनेक जण कंटाळून थांबतात. पण खरी वाढ शेवटच्या वर्षांत येते: वरच्या chart मध्ये वक्र रेषेचा शेवटचा भाग पाहा.
4
🏃 लवकर सुरुवात vs उशिरा सुरुवात: राहुल आणि समीर
राहुल 25 व्या वर्षी SIP सुरू करतो, 10 वर्षं गुंतवतो आणि 35 व्या वर्षी थांबतो (पैसे तसेच ठेवतो). समीर 35 व्या वर्षी सुरू करतो आणि 60 पर्यंत, 25 वर्षं गुंतवतो. 60 व्या वर्षी कोणाकडे जास्त?
दरमहा compounding, स्थिर परतावा गृहीत; हे उदाहरण आहे, कोणत्याही योजनेच्या परताव्याचं आश्वासन नाही.
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
5
✌️ Rule of 72: पैसे दुप्पट व्हायला किती वर्षं?
चक्रवाढीचा मनातल्या मनात हिशोब: 72 ÷ वार्षिक दर = पैसे दुप्पट होण्याची साधारण वर्षं. 6% दराने सुमारे 12 वर्षं, 8% ने 9 वर्षं, 12% ने 6 वर्षं. म्हणजे 12% ने 30 वर्षांत पैसे 5 वेळा दुप्पट: 1 → 2 → 4 → 8 → 16 → 32 पट.
पण महागाईही compounding करते! वस्तूंचे भाव 6% ने वाढले तर 12 वर्षांत खर्च दुप्पट. म्हणजे FD वर 7% मिळाले आणि महागाई 6% असेल, तर तुमची खरी (real) वाढ फक्त सुमारे 1%, आणि tax नंतर कदाचित शून्याच्या जवळ. चक्रवाढीचं खरं मोजमाप महागाई वजा करूनच करायचं.
6
🧮 Rule of 72 आणि महागाई calculator
ढोबळ हिशोब: सगळा परतावा दरवर्षी करपात्र धरला (FD सारखं); cess, सवलती आणि equity वरचे वेगळे tax नियम धरलेले नाहीत.
7
🔁 Compounding किती वेळा होतं, याचा परिणाम
व्याज वर्षातून एकदा जोडलं जातं की दर तिमाहीला, यावरही परतावा थोडा बदलतो. ₹1 लाख, 8% दर, 10 वर्षं:
| Compounding | 10 वर्षांनंतर | वार्षिक compounding पेक्षा जास्त |
|---|---|---|
| वार्षिक (Yearly) | ₹2,15,892 | — |
| तिमाही (Quarterly, बहुतेक FD) | ₹2,20,804 | ₹4,912 |
| मासिक (Monthly) | ₹2,21,964 | ₹6,072 |
| दैनिक (Daily) | ₹2,22,535 | ₹6,643 |
➡️ वारंवारतेचा फरक छोटा आहे; वेळ आणि दराचा फरक प्रचंड. म्हणून “मासिक की तिमाही” यावर जास्त विचार करण्यापेक्षा लवकर सुरुवात आणि टिकून राहणं जास्त महत्त्वाचं.
8
🔥 उलटं Compound Interest: कर्ज आणि credit card
चक्रवाढ गुंतवणुकीत मित्र, पण कर्जात शत्रू. Credit card चं बिल पूर्ण न भरल्यास न भरलेल्या रकमेवर मोठा finance charge लागतो: उदा. SBI Card च्या अनेक कार्ड्सवर 3.75% दरमहा, म्हणजे सुमारे 45% वार्षिक[2]. त्या व्याजावर GST वेगळा, आणि व्याज थकीत रकमेत जोडलं जातं: म्हणजे पुढच्या महिन्यात व्याजावर व्याज.
9
💳 Credit card कर्ज calculator: न भरलेलं बिल किती फुगतं?
ढोबळ अंदाज: मासिक compounding, व्याजावर 18% GST धरला; late fee, किमान रक्कम भरल्यास बदलणारा हिशोब आणि card नुसार दर वेगळे असतात. आपल्या card चं MITC/Key Fact Statement तपासा.
10
🧱 Compound Interest चे 5 शत्रू
- मध्येच पैसे काढणं: बर्फाचा गोळा मोठा होत असतानाच तोडला, तर तो पुन्हा लहानापासून सुरू होतो.
- जास्त खर्च (expense ratio, कमिशन): ₹10,000 दरमहा, 25 वर्षं: 12% ने सुमारे ₹1.90 कोटी, पण खर्चामुळे परतावा 11% झाला तर सुमारे ₹1.59 कोटी. फक्त 1% फरक = सुमारे ₹31 लाख.
- महागाई: परतावा महागाईपेक्षा कमी असेल तर पैसे “वाढताना” दिसतात, पण खरेदीशक्ती कमी होते.
- घाबरून विक्री: बाजार 20-30% पडला की SIP थांबवणं किंवा सगळं विकणं: compounding चं इंजिनच बंद.
- महागडं कर्ज: एकीकडे 12% ने गुंतवणूक आणि दुसरीकडे 36-45% व्याजाचं credit card कर्ज: निव्वळ हिशोब उणा.
11
🌱 Compound Interest ने संपत्ती घडवण्याचे 6 नियम
⏰1. लवकर सुरुवात₹1,000 ची SIP आजच, ₹10,000 ची “नंतर” पेक्षा अनेकदा चांगली
🔁2. सातत्यदरमहा ठरलेली रक्कम, बाजार वर असो वा खाली
🌾3. परतावा पुन्हा गुंतवाGrowth option, व्याज काढून खर्च नको
📈4. Step-upपगार वाढला की SIP पण दरवर्षी थोडी वाढवा
🧘5. टिकून राहा10-20 वर्षांचा दृष्टिकोन; मधल्या घसरणीत घाबरू नका
✂️6. महागडं कर्ज आधी फेडाCredit card/personal loan चं उलटं compounding आधी थांबवा
12
⚠️ Compound Interest बद्दल 6 गैरसमज
कार्डवर tap करा.
📖
गोष्ट: रत्नागिरीच्या बाबूरावांची आंब्याची बाग
🥭 दहा कलमांपासून बागेपर्यंत
रत्नागिरीच्या बाबूरावांनी 1990 मध्ये आंब्याची फक्त 10 कलमं लावली. पहिली पाच-सहा वर्षं काहीच उत्पन्न नाही; गावातले हसायचे, “एवढी मेहनत, आणि फळ कुठे?” पण बाबूरावांनी एक नियम पाळला: पहिल्या उत्पन्नातले पैसे खर्च न करता नवीन कलमं लावायची. 10 ची 25 झाली, 25 ची 60, आणि आज 400 झाडांची बाग.
त्यांचा नातू ओंकार पुण्यात नोकरीला. पहिल्या पगारातून तो नवा फोन घेणार होता. बाबूराव म्हणाले: “झाड लावायची सगळ्यात चांगली वेळ 20 वर्षांपूर्वी होती; दुसरी सगळ्यात चांगली वेळ आज आहे. पगारातून दर महिन्याला एक ‘कलम’ लाव.” ओंकारने ₹3,000 ची SIP सुरू केली, आणि पगारवाढीबरोबर ती दरवर्षी 10% वाढवायची ठरवली.
पहिल्या वर्षी चक्रवाढीचा परिणाम जवळजवळ दिसलाच नाही; दुसऱ्या वर्षी बाजार पडला आणि account लाल. ओंकार थांबायला निघाला. बाबूराव म्हणाले, “पहिल्या पाच वर्षी माझ्या बागेत पण आंबे नव्हते. मुळं खोल जात होती.” ओंकारने SIP चालू ठेवली.
काल्पनिक गोष्ट, संकल्पना समजावण्यासाठी. यात कोणत्याही योजनेची शिफारस किंवा परताव्याचं आश्वासन नाही.
🎯 Key Takeaway: Compound Interest म्हणजे व्याजावर व्याज, आणि त्याचं सगळ्यात मोठं इंधन म्हणजे वेळ. लवकर सुरुवात, सातत्य, परतावा पुन्हा गुंतवणं आणि टिकून राहणं: हे चार नियम छोट्या रकमेलाही मोठं करतात. पण तेच गणित कर्जात उलटं चालतं: 45% चं credit card व्याज कोणतीही गुंतवणूक खाऊन टाकू शकतं. आणि नेहमी महागाई वजा करून “खरा” परतावा पाहा.हा लेख शैक्षणिक आहे; कोणत्याही योजना, fund किंवा शेअरची शिफारस नाही.
❓
Compound Interest: नेहमी विचारले जाणारे प्रश्न
Compound Interest म्हणजे काय?
मूळ रकमेबरोबरच आधी मिळालेल्या व्याजावरही व्याज मिळणं म्हणजे Compound Interest (चक्रवाढ व्याज). सूत्र: A = P × (1 + r)n. वेळ जितका जास्त, वाढ तितकी वेगाने.
Simple Interest आणि Compound Interest मध्ये फरक काय?
Simple Interest फक्त मूळ रकमेवर, दरवर्षी तेवढंच. Compound Interest मध्ये व्याज मूळ रकमेत जोडलं जातं आणि पुढचं व्याज वाढलेल्या रकमेवर. ₹1 लाख, 12%, 30 वर्षं: simple ने ₹4.6 लाख, compound ने सुमारे ₹30 लाख.
Rule of 72 म्हणजे काय?
72 ला वार्षिक दराने भागलं की पैसे दुप्पट होण्याची साधारण वर्षं मिळतात. 8% दराने सुमारे 9 वर्षं, 12% ने सुमारे 6 वर्षं. हा ढोबळ अंदाज आहे, अचूक हिशोब नाही.
SIP मध्ये compounding कसं होतं?
दरमहा गुंतवलेली प्रत्येक रक्कम स्वतंत्रपणे वाढते, आणि mutual fund च्या growth option मध्ये मिळालेला परतावा पुन्हा गुंतवलेला राहतो. म्हणून SIP जितकी लवकर सुरू आणि जितकी जास्त काळ, तितका compounding चा परिणाम मोठा. मात्र equity मध्ये परतावा निश्चित नसतो.
Compound Interest कर्जावरही लागतं का?
हो. Credit card चं बिल पूर्ण न भरल्यास न भरलेल्या रकमेवर दरमहा व्याज लागतं आणि ते थकीत रकमेत जोडलं जातं. काही cards वर हा दर सुमारे 3.75% दरमहा (सुमारे 45% वार्षिक) असतो, म्हणून महागडं कर्ज आधी फेडणं महत्त्वाचं.
💬 तुम्ही गुंतवणूक कोणत्या वयात सुरू केली, आणि “आधी सुरू केली असती तर…” असं कधी वाटलं का? तुमच्या मुलांना किंवा लहान भावंडांना Compound Interest कसं समजावाल? कमेंटमध्ये लिहा! 👇
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराSIP, compounding आणि संपत्ती निर्माण सोप्या मराठीत▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Most of Warren Buffett’s wealth came after age 65: here’s why · CNBC, 3 मे 2024
- SBI Credit Card interest rates (3.75% per month) · BankBazaar
- Quote Origin: The Eighth Wonder of the World Is Compound Interest · Quote Investigator
- Compound Interest Calculator · Investor.gov (U.S. SEC)

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991