
50-30-20 नियम: पगाराचे तीन डबे
50-30-20 नियम: पगाराचे तीन डबे
पगार हातात आला की किती खर्च करायचा आणि किती वाचवायचा? या प्रश्नाचं उत्तर फक्त तीन आकड्यांत आहे: 50, 30 आणि 20. 50-30-20 नियम हा बजेट बनवण्याचा सगळ्यात सोपा मार्ग आहे. कॅल्क्युलेटर, Excel किंवा CA ची गरज नाही, फक्त हा लेख 5 मिनिटं वाचा.
आजीचे तीन डबे
आपल्यापैकी अनेकांनी हे पाहिलं असेल. आजोबांचा पगार आला की आजी स्वयंपाकघरातल्या तीन स्टीलच्या डब्यांत पैसे वाटून ठेवायची. पहिला डबा किराणा, दूध, लाइटबिलासाठी. दुसरा सणवार, पाहुणे, जत्रेसाठी. आणि तिसरा, सगळ्यात मागे लपवलेला, “अडीअडचणीसाठी”.
आजीने कधी “बजेट” हा शब्द ऐकला नव्हता. पण तिच्याकडे महिनाअखेरीला कधीच उधारी नसायची. आज आपल्याकडे UPI, क्रेडिट कार्ड, EMI सगळं आहे, पण डबे नाहीत. म्हणून पैसा कुठे जातो तेच कळत नाही.
50-30-20 नियम म्हणजे आजीच्या याच तीन डब्यांचं आधुनिक रूप.
50-30-20 नियम म्हणजे काय?
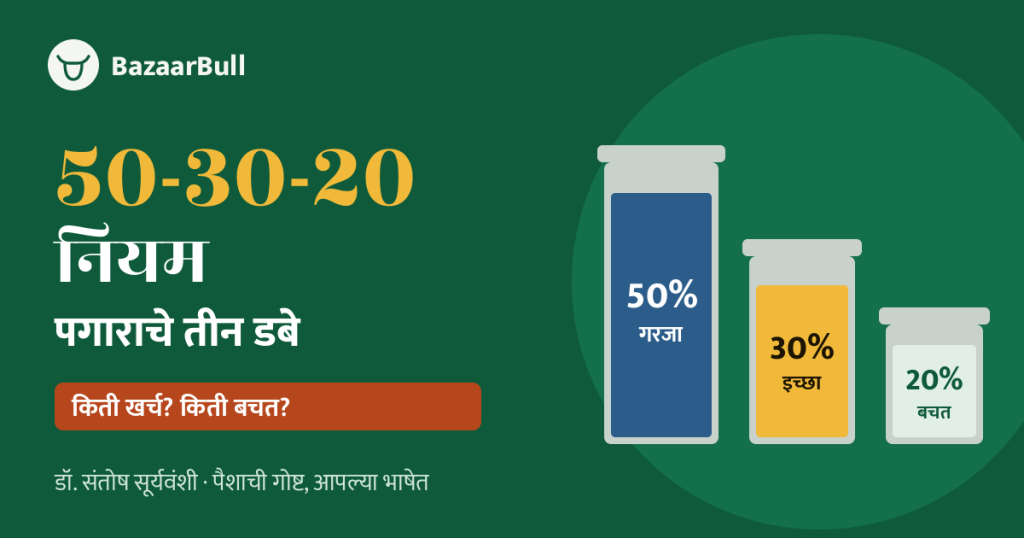
50-30-20 नियम म्हणजे टॅक्स कापून हातात येणाऱ्या पगाराचे तीन भाग करणं: 50% गरजांसाठी, 30% इच्छांसाठी आणि 20% बचत व आर्थिक ध्येयांसाठी. हा कडक कायदा नाही, तर बजेटची ढोबळ दिशा दाखवणारा “अंगठ्याचा नियम” (rule of thumb) आहे.
हा नियम अमेरिकेत लोकप्रिय केला सिनेटर एलिझाबेथ वॉरन आणि त्यांची मुलगी अमेलिया वॉरन त्यागी यांनी, त्यांच्या “All Your Worth” या पुस्तकातून. सामान्य नोकरदार कुटुंबांनी आजचा खर्च भागवतानाच उद्याची आणि अचानक येणाऱ्या संकटांची तयारी करावी, हा त्यामागचा हेतू होता. भारतीय कुटुंबांसाठी तो तितकाच उपयोगी आहे.
गरजा
याशिवाय जगणं कठीण
- घरभाडं / होम लोन EMI
- किराणा, दूध, भाजी
- लाइट, पाणी, गॅस, मोबाईल
- मुलांची शाळा फी
- विमा प्रीमियम, औषधं
- कामावर जाण्याचा प्रवास
इच्छा
आवडतं, पण गरजेचं नाही
- हॉटेल, स्विगी-झोमॅटो
- OTT, म्युझिक सबस्क्रिप्शन
- सहल, वीकेंड ट्रिप
- नवे कपडे, गॅजेट्स
- छंद, सिनेमा
बचत आणि ध्येयं
भविष्यातल्या “तुमच्यासाठी”
- SIP, PPF, NPS
- इमर्जन्सी फंड
- घराचं डाऊन पेमेंट
- मुलांचं शिक्षण
- क्रेडिट कार्ड / पर्सनल लोन लवकर फेडणं
छोटी टीप: घर किंवा गाडीचा नियमित EMI हा “गरज” डब्यात धरा. पण कर्ज लवकर संपवण्यासाठी भरलेली जास्तीची रक्कम (prepayment) “20%” डब्यात जाते.
4 टप्प्यांत 50-30-20 बजेट कसं बनवायचं?
- महिन्याचं खरं उत्पन्न काढा. बँकेत जमा होणारा पगार घ्या. त्यात पगारातून आधीच कापली जाणारी EPF / NPS ची तुमची रक्कम परत मिळवा, कारण तीही तुमचीच बचत आहे. फ्रीलान्स किंवा व्यवसाय असेल तर टॅक्सची रक्कम वजा करा.
- प्रत्येक डब्याची मर्यादा काढा. उत्पन्न × 0.50 = गरजा, × 0.30 = इच्छा, × 0.20 = बचत. एवढंच गणित.
- खर्च डब्यांत बसवा. मागच्या महिन्याचे सगळे खर्च (बँक स्टेटमेंट, UPI हिस्ट्री) तीन गटांत लिहा. कोणता डबा ओसंडून वाहतोय ते लगेच दिसेल.
- दर महिन्याला तपासा आणि बदला. नियम फक्त प्लॅन देतो, खर्चाचा हिशोब तुम्हालाच ठेवावा लागतो. एखादं खर्च-नोंदणी ॲप किंवा साधी वही वापरा आणि जिथे मर्यादा ओलांडली तिथे पुढच्या महिन्यात कपात करा.
प्रिया-अमितचं 50-30-20 बजेट
पुण्यातले प्रिया आणि अमित, दोघंही नोकरी करतात. दोघांचा मिळून बँकेत येणारा पगार ₹78,000. दोघांच्या पगारातून मिळून ₹6,000 EPF मध्ये आधीच कापले जातात. म्हणजे त्यांचं खरं मासिक उत्पन्न ₹84,000.
EPF मधून ₹6,000 आधीच भविष्यासाठी गेले. उरलेल्या ₹10,800 पैकी त्यांनी ₹7,000 ची SIP आणि ₹3,800 इमर्जन्सी फंडात टाकायचं ठरवलं.
₹42,000
₹25,200
₹16,800
तुमचं 50-30-20 बजेट तपासा
उदाहरण म्हणून प्रिया-अमितचे आकडे भरलेले आहेत. तुमचे आकडे टाका; प्रत्येक डब्याची मर्यादा आणि तुमचा प्रत्यक्ष खर्च शेजारी दिसेल. माहिती कुठेही पाठवली जात नाही.
50-30-20 नियम का चालतो?
पैशाचं नियोजन अनेकांना गुंतागुंतीचं वाटतं, म्हणून ते सुरूच होत नाही. हा नियम ती भीती घालवतो. तीन आकडे लक्षात ठेवायचे, बस. बहुतेक लोक नकळत जास्त खर्च आणि कमी बचत करतात; हा नियम त्या सवयीवर आरसा धरतो. ज्या गोष्टी तुमच्यासाठी फार महत्त्वाच्या नाहीत त्यावरचा खर्च कमी झाला की, महत्त्वाच्या ध्येयांसाठी पैसा उरतो.
तुम्ही रोजचा हिशोब ठेवला नाही तरी, वर्षातून दोनदा हे गणित केलं तरी तुमच्या पैशाची “नाडी” कळते.
50-30-20 नियमाच्या 4 मर्यादा
प्रत्येक “अंगठ्याच्या नियमा”प्रमाणे हाही डोळे झाकून वापरू नका.
1. गरज की इच्छा? सीमारेषा धूसर असते
किराणा ही गरज, पण त्याच यादीतले चिप्स, कोल्ड्रिंक्स, महागडी बिस्किटं ही इच्छा. मोबाईल गरज, पण ₹1 लाखाचा फोन इच्छा. प्रामाणिकपणे वर्गीकरण केलं तरच नियम काम करतो.
2. कमी पगारात 20% बचत कठीण
₹15,000-20,000 पगारात कुटुंब चालवताना गरजाच 70-80% खाऊन टाकतात. अशा वेळी 20% चा हट्ट न धरता 5-10% ने सुरुवात करा आणि पगार वाढेल तशी बचत वाढवा.
3. मोठ्या ध्येयांसाठी 20% अपुरे
लवकर निवृत्ती किंवा पुणे-मुंबईसारख्या शहरात घर घ्यायचं असेल तर 20% पुरत नाही. उदा. ₹80 लाखांच्या फ्लॅटसाठी 20% डाऊन पेमेंट म्हणजे ₹16 लाख. अशा वेळी बचत 30-40% पर्यंत न्यावी लागते.
4. नियम फक्त प्लॅन देतो, हिशोब नाही
टार्गेट ठरवणं सोपं आहे; ते पाळलं का हे खर्चाची नोंद ठेवल्याशिवाय कळत नाही. महिन्यातून एकदा 15 मिनिटं हिशोब तपासा.
50-30-20 नियम विरुद्ध इतर बजेट पद्धती
नोकरदार, ज्यांना साधी पण संतुलित रचना हवी.
पगार आला की आधी 20% बचतीत, उरलेला 80% हवा तसा खर्च. ज्यांना रोज हिशोब ठेवायचा कंटाळा येतो त्यांच्यासाठी.
कर्ज जास्त असेल तर: 70% घरखर्च, 20% कर्जफेड, 10% बचत. कर्ज संपलं की 50-30-20 कडे वळा.
50-30-20 नियम: मुख्य मुद्दा
पगार किती आहे यापेक्षा तो कसा वाटला जातो, हे जास्त महत्त्वाचं. आजीसारखे तीन डबे ठरवा: अर्धा गरजांना, थोडा आनंदाला, आणि पाचवा हिस्सा उद्याच्या तुमच्यासाठी.
तुमचा कोणता डबा ओसंडतोय?
कॅल्क्युलेटरमध्ये आकडे टाकून पाहा आणि कमेंटमध्ये सांगा: तुमचं बजेट 50-30-20 च्या किती जवळ आहे? तुमच्या घरात असे “डबे” होते का? आठवण नक्की लिहा.
50-30-20 नियम, SIP, शेअर बाजार यांची अशीच सोपी मराठी माहिती हवी असेल तर BazaarBull ला फॉलो करा.
ही माहिती केवळ शैक्षणिक हेतूसाठी आहे; ही गुंतवणूक सल्ला नाही. उदाहरणातील व्यक्ती व आकडे काल्पनिक आहेत. गुंतवणुकीपूर्वी नोंदणीकृत सल्लागाराचा सल्ला घ्या. अधिकृत माहितीसाठी पाहा: SEBI गुंतवणूकदार वेबसाईट आणि AMFI (म्युच्युअल फंड). सर्व चित्रं BazaarBull साठी मूळ स्वरूपात तयार केलेली आहेत.

Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991
Demat व Trading अकाउंट ऑनलाइन, मोफत उघडा. Referral Code: SLEQ
अकाउंट उघडा →भारतातील सर्वात मोठा broker – Demat व Trading अकाउंट ऑनलाइन उघडा.
अकाउंट उघडा →म्युच्युअल फंड SIP सुरू करण्यासाठी – योग्य फंड निवडीसाठी मार्गदर्शनासह.
SIP सुरू करा →