₹20 लाखांचं Home Loan: EMI फक्त ₹5,000 ने वाढवा आणि ₹9.85 लाख व्याज वाचवा!
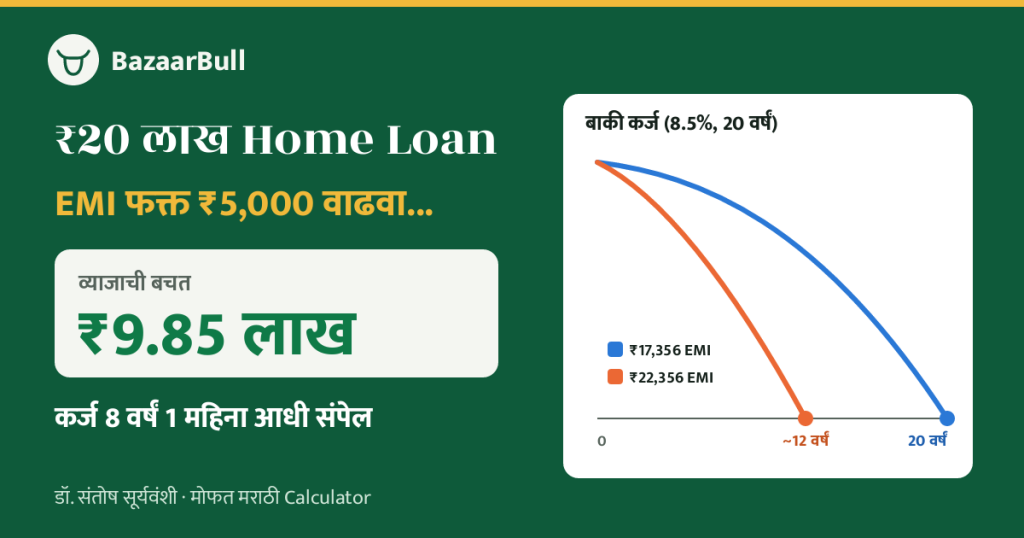
₹20 लाखांचा Home Loan EMI फक्त ₹5,000 ने वाढवा आणि ₹9.85 लाख व्याज वाचवा!
🏠 बँकेला घराच्या किमतीपेक्षा जास्त पैसे द्यायचे? ₹20 लाखांच्या home loan वर 20 वर्षांत तुम्ही फक्त व्याजापोटी ₹21.66 लाख भरता, म्हणजे घेतलेल्या कर्जापेक्षाही जास्त!
पण Home Loan EMI दर महिन्याला फक्त ₹5,000 ने वाढवला, तर हे कर्ज 8 वर्षं 1 महिना आधी संपतं आणि सुमारे ₹9.85 लाख वाचतात. मुलांच्या शिक्षणाचा मोठा खर्च किंवा retirement फंडाचा पाया, एवढी ही रक्कम आहे. कसं, ते आकड्यांसह पाहूया.
समस्या: Home Loan EMI भरतोय, पण कर्ज कमीच होत नाही!
बहुतेक जण म्हणतात, “5 वर्षं EMI भरली, पण outstanding फार कमी झालं नाही.” हे खरं आहे, कारण सुरुवातीच्या वर्षांत EMI चा मोठा भाग व्याजात जातो.
पहिल्या Home Loan EMI (₹17,356) मध्ये पैसा कुठे जातो?
➡️ पहिल्या वर्षभरात तुम्ही सुमारे ₹2.08 लाख EMI भरता, पण कर्ज फक्त सुमारे ₹40,000 नेच कमी होतं. 5 वर्षांनंतरही ₹20 लाखांपैकी सुमारे ₹17.6 लाख कर्ज बाकी असतं. (8.5% दराने, BazaarBull हिशोब)
उपाय: जास्तीचा Home Loan EMI थेट मुद्दलावर
EMI मधलं व्याज हे त्या महिन्याच्या बाकी कर्जावर लागतं. तुम्ही ₹5,000 जास्त भरले, तर व्याज तेवढंच राहतं आणि जास्तीचे सगळे ₹5,000 थेट मुद्दल (principal) कमी करतात.
मुद्दल कमी झालं की पुढच्या महिन्याचं व्याज कमी, त्यामुळे पुढच्या EMI मधला आणखी मोठा भाग मुद्दलात जातो. हे “उलट्या दिशेचं compounding” आहे, जे तुमच्या बाजूने काम करतं.
🌾 साधं उदाहरण: शेतात तण लहान असतानाच उपटलं तर पुढे ते पसरत नाही. कर्जाचं व्याज म्हणजे तण: सुरुवातीला थोडं जास्त भरलं, तर पुढच्या वर्षांचं व्याज आपोआप वाचतं.
Home Loan EMI तुलना: Regular विरुद्ध ₹5,000 जास्त
कर्ज ₹20 लाख · व्याजदर 8.5% (उदाहरणासाठी, संपूर्ण कालावधीत स्थिर धरला) · मूळ कालावधी 20 वर्षं [1]
📅 Regular Home Loan EMI
🚀 EMI +₹5,000
✅ आकडे आम्ही स्वतंत्रपणे तपासले: Livemint ने दिलेले EMI, व्याज आणि ₹9.85 लाख बचत अचूक आहेत. मात्र वाचणारा वेळ नेमका 8 वर्षं 1 महिना येतो (20 वर्षं − 11 वर्षं 11 महिने). [1]
गोष्ट: पुण्याचे सचिन आणि प्रिया
सचिन आणि प्रिया, दोघंही नोकरी करतात. वय 32. त्यांनी हडपसरला 2BHK घेतलं, ₹20 लाख home loan, EMI ₹17,356. पहिल्या वर्षी सचिनला ₹8,000 पगारवाढ मिळाली.
प्रियाने विचारलं, “ही वाढ खर्चात विरघळण्याआधी त्यातले ₹5,000 EMI मध्ये टाकूया का?” त्यांनी आधी 6 महिन्यांचा emergency fund बाजूला ठेवला, आणि मग बँकेला Home Loan EMI ₹22,356 करायला सांगितलं.
परिणाम: 52 ऐवजी वयाच्या सुमारे 44 व्या वर्षी घर पूर्ण त्यांचं! पुढची 8 वर्षं ₹22,356 चा पूर्ण EMI ते मुलांच्या शिक्षणासाठी आणि retirement साठी गुंतवू शकतात.
🧮 Home Loan EMI Calculator: स्वतः हिशोब करा
बाकी कर्ज (Outstanding) वर्षानुसार
आडवी रेषा = वर्षं · उभी रेषा = बाकी कर्ज (L = लाख). रेषेवर बोट/pointer फिरवा.
किती जास्त भरलं तर किती वाचेल?
| जास्त EMI | नवीन कालावधी | व्याज बचत | लवकर संपेल |
|---|
हिशोब मासिक reducing balance पद्धतीने, व्याजदर संपूर्ण कालावधीत स्थिर धरून. प्रत्यक्ष आकडे बँकेच्या नियमांनुसार थोडे बदलू शकतात.
Home Loan EMI साठी ₹5,000 जास्त कुठून आणायचे?
पगारवाढीचा अर्धा भाग: Increment मिळताच त्यातला काही भाग EMI मध्ये टाका. lifestyle वाढण्याआधी हे करणं सोपं असतं.
दरवर्षी EMI step-up: एकदम ₹5,000 जड वाटत असतील, तर दरवर्षी EMI 5% वाढवा. आमच्या हिशोबानुसार 8.5% दराने ₹20 लाखांचं कर्ज यानेही सुमारे 12 वर्षं 3 महिन्यांत संपतं.
Bonus किंवा एकरकमी part-prepayment: वर्षातून एकदा बोनस थेट मुद्दलात भरा, आणि बँकेला EMI नव्हे तर tenure कमी करायला सांगा.
खर्चाचा आढावा: न वापरलेली subscriptions, बाहेरचं जेवण, महाग mobile plan: महिन्याला ₹2,000–3,000 सहज वाचू शकतात.
Home Loan EMI वाढवण्याआधी ही Checklist तपासा
Emergency fund: किमान 6 महिन्यांचा खर्च (EMI सह) बाजूला आहे का?
Insurance: Term insurance (कर्जाच्या रकमेपेक्षा जास्त cover) आणि health insurance आहे का?
महाग कर्ज आधी: Personal loan किंवा credit card कर्ज असेल, तर त्याचा व्याजदर home loan पेक्षा जास्त असतो; ते आधी फेडा.
Prepayment charges: RBI च्या नियमांनुसार 1 जानेवारी 2026 पासून व्यक्तींच्या (व्यवसायेतर) floating-rate कर्जावर prepayment charges लावता येत नाहीत. Fixed-rate कर्ज असेल तर बँकेच्या अटी तपासा. [3][4]
Tax: Old tax regime मध्ये स्वतःच्या घराच्या home loan व्याजावर Section 24(b) अंतर्गत वार्षिक ₹2 लाखांपर्यंत सवलत मिळते. व्याज कमी झालं की ही सवलतही थोडी कमी होते; हा फरक तुमच्या CA कडून तपासा.
व्याजदर बदल: Floating rate वाढला, तर बँक अनेकदा tenure वाढवते. अशा वेळी EMI वाढवून tenure तसाच ठेवण्याचा पर्याय विचारा. [2]
Home Loan EMI वाढवावा की ते पैसे गुंतवावे?
🏠 EMI वाढवण्याच्या बाजूने
- व्याजाची बचत ठरलेली आणि खात्रीशीर.
- लवकर कर्जमुक्त होण्याची मानसिक शांती.
- नोकरीतील अनिश्चिततेत EMI चा भार लवकर संपतो.
📈 गुंतवणुकीच्या बाजूने
- दीर्घकाळात काही गुंतवणुकींचा परतावा कर्जाच्या दरापेक्षा जास्त असू शकतो, पण तो खात्रीशीर नसतो.
- Old regime मध्ये व्याजावर tax सवलत.
- Liquidity: गुंतवलेले पैसे गरज पडल्यास काढता येतात.
⚖️ Home Loan EMI बद्दल अनेक जण मधला मार्ग निवडतात: जास्तीच्या रकमेचा एक भाग prepayment आणि एक भाग दीर्घकालीन गुंतवणूक. निर्णय तुमचं वय, उत्पन्नाची स्थिरता आणि जोखीम घेण्याच्या क्षमतेवर अवलंबून.
हेही वाचा: BazaarBull वरचे उपयुक्त tools
संदर्भ (References)
- Home loan of ₹30 lakh, ₹50 lakh, ₹1 crore: Higher EMI or longer tenure? Calculation explained · Livemint. (₹20 लाख उदाहरण Livemint च्या लेखावर आधारित; आकडे BazaarBull ने स्वतंत्रपणे तपासले)
- Home loan borrowers: Pay higher EMI or extend tenure after a rate hike? · Livemint
- RBI issues new guidelines on pre-payment charges for loans (effective Jan 2026) · Taxmann
- RBI: No prepayment charges on floating-rate loans · Business Standard

Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991
Demat व Trading अकाउंट ऑनलाइन, मोफत उघडा. Referral Code: SLEQ
अकाउंट उघडा →भारतातील सर्वात मोठा broker – Demat व Trading अकाउंट ऑनलाइन उघडा.
अकाउंट उघडा →म्युच्युअल फंड SIP सुरू करण्यासाठी – योग्य फंड निवडीसाठी मार्गदर्शनासह.
SIP सुरू करा →