Term Insurance म्हणजे काय? किती cover घ्यावा?

Term Insurance म्हणजे काय? किती cover घ्यावा? Cover calculator · 4 tools
🏠 घराचा EMI, मुलांची शाळा, आई-वडिलांची औषधं… आणि हे सगळं एका पगारावर चालतंय. उद्या तो पगार अचानक थांबला तर? कुटुंबाने किती वर्षं, कसं जगायचं?
थेट उत्तर: Term Insurance म्हणजे शुद्ध जीवन विमा: ठरलेल्या कालावधीत (उदा. 60 वर्षांपर्यंत) तुमचा मृत्यू झाला तर नॉमिनीला मोठी रक्कम (cover) मिळते; कालावधी संपेपर्यंत काही झालं नाही तर काहीच परत मिळत नाही. म्हणूनच तो सर्वात स्वस्त असतो, आणि कमी premium मध्ये कोटींचं संरक्षण देतो. ढोबळ नियम: वार्षिक उत्पन्नाच्या 10-15 पट cover, पण योग्य आकडा तुमचं कर्ज, उद्दिष्टं आणि बचत यांवरून ठरतो. खालचा calculator तेच सांगतो.
1
🛡️ Term Insurance कसा काम करतो? “छत्री” चं उदाहरण
पावसाळ्यात छत्री घेतो, ती पैसे “कमावण्यासाठी” नाही, तर भिजू नये म्हणून. पाऊस आला नाही तरी छत्रीचे पैसे वाया गेले असं कोणी म्हणत नाही. Term Insurance ही कुटुंबाची आर्थिक छत्री आहे.
💰Premiumदरवर्षी (किंवा दरमहा) भरायची छोटी रक्कम. कमी वयात घेतला तर संपूर्ण कालावधीसाठी कमी आणि ठरलेली.
🛡️Cover (Sum Assured)मृत्यू झाल्यास नॉमिनीला मिळणारी रक्कम, उदा. ₹1 कोटी.
📅Policy Termकिती वर्षांपर्यंत संरक्षण. सहसा कमाईचं वय संपेपर्यंत (60-65).
🧾GST आणि टॅक्स22 सप्टेंबर 2025 पासून वैयक्तिक term plan वर GST शून्य [1]. Premium वर जुन्या करप्रणालीत 80C; नॉमिनीला मिळणारी रक्कम सर्वसाधारणपणे करमुक्त.
⚠️ लक्षात ठेवा: कंपनीने दिलेला group cover हा तुमचा स्वतःचा Term Insurance नाही; नोकरी सुटली की तो संपतो, आणि group plans वर अजूनही 18% GST आहे [1].
2
🧮 Term Insurance Cover Calculator: तुम्हाला किती cover हवा?
“गरज” पद्धत: कुटुंबाला तुमच्या उत्पन्नाशिवाय किती वर्षं घरखर्च चालवायचा, किती कर्ज फेडायचं आणि कोणती मोठी उद्दिष्टं पूर्ण करायची, याची बेरीज; त्यातून आधीची बचत आणि cover वजा.
घरखर्चकर्जउद्दिष्टं
“वास्तविक दर” म्हणजे cover ची रक्कम गुंतवल्यावर महागाई वजा जाता मिळणारा परतावा. तो कमी धरला तर जास्त cover लागतो (सावध अंदाज).
3
⚖️ Term Insurance + गुंतवणूक vs Endowment/Money-back
अनेक जण “पैसे परत मिळतात” म्हणून endowment किंवा money-back पॉलिसी घेतात. पण त्यात cover कमी आणि परतावा साधारण असतो. पर्याय: स्वस्त Term Insurance + उरलेले पैसे गुंतवणुकीत (Buy Term, Invest the Rest). काल्पनिक आकडे बदलून पाहा:
दोन्ही परतावे गृहीत; endowment चा प्रत्यक्ष परतावा पॉलिसीनुसार बदलतो. आधीची पॉलिसी बंद (surrender) करण्याआधी नुकसान तपासा.
4
📅 Term Insurance किती वर्षांचा घ्यावा? आणि कधी?
- ⏳ Policy term: निवृत्तीपर्यंत किंवा मुलं स्वतःच्या पायावर उभी राहीपर्यंत, आणि सगळी कर्जं फिटेपर्यंत. बहुतेकांसाठी 60-65 वर्षांपर्यंत पुरेसं; 80-85 पर्यंतचा cover महाग पडतो.
- 🐣 लवकर घ्या: 25-30 व्या वर्षी premium सर्वात कमी आणि आरोग्य चांगलं असतं. Premium संपूर्ण कालावधीसाठी सहसा ठरलेला राहतो.
- 👨👩👧 कोणी घ्यावा: ज्यांच्या उत्पन्नावर कुणीतरी अवलंबून आहे: पगारदार, व्यावसायिक, शेतकरी, कमावत्या गृहिणी. अवलंबून कोणी नसेल तर लगेच गरज कमी.
- 📈 आयुष्य बदललं की cover वाढवा: लग्न, मूल, नवीन गृहकर्ज: प्रत्येक टप्प्यावर गरज पुन्हा मोजा.
5
🏥 जीवन विमा, आरोग्य विमा आणि अपघात विमा: तिघांचं काम वेगळं
अनेक कुटुंबांत “एक विमा आहे ना” म्हणून बाकीचे धोके दुर्लक्षित राहतात. पण प्रत्येक विम्याचं काम वेगळं आहे:
🛡️जीवन विमा (term)कमावत्या व्यक्तीच्या मृत्यूनंतर कुटुंबाचं उत्पन्न आणि कर्ज यांचं संरक्षण. हॉस्पिटलचा खर्च यात येत नाही.
🏥आरोग्य विमा (health)हॉस्पिटलचा खर्च. एका मोठ्या आजारात अनेक वर्षांची बचत संपू शकते, म्हणून कुटुंबासाठी स्वतंत्र family floater महत्त्वाचा.
🚑अपघात विमा (personal accident)अपघाती मृत्यू किंवा अपंगत्वासाठी स्वस्त संरक्षण. दुचाकीवर रोज प्रवास करणाऱ्यांसाठी विशेष उपयोगी.
योग्य क्रम असा: आधी आरोग्य विमा आणि जीवन विमा, मग आपत्कालीन निधी, आणि त्यानंतर गुंतवणूक. संरक्षणाचा पाया मजबूत असेल तर बाजारातल्या चढ-उतारांची किंवा अचानक आलेल्या संकटाची भीती कमी होते. शेतकरी, छोटे व्यावसायिक आणि रोजंदारीवर काम करणाऱ्यांसाठी सरकारच्या कमी premium च्या विमा योजनाही उपलब्ध आहेत; त्यांची माहिती बँकेत किंवा पोस्टात विचारा.
6
🧩 Riders: कोणते उपयोगी, कोणते टाळावे?
Rider म्हणजे थोड्या जास्त premium मध्ये जोडता येणारे अतिरिक्त फायदे. कार्ड tap करून पाहा:
7
✅ Term Insurance Claim नाकारला जाऊ नये म्हणून 8 गोष्टी
IRDAI च्या 2024-25 वार्षिक अहवालानुसार वैयक्तिक death claims पैकी 97.82% claims मंजूर झाले [2]. म्हणजे सुमारे 2% नाकारले गेले, आणि त्यामागे अनेकदा माहिती लपवणं हे कारण असतं. Claim सुरक्षित ठेवण्यासाठी:
⏱️ IRDAI नियमांनुसार चौकशी लागत नसलेले death claims 15 दिवसांत, आणि चौकशी लागणारे 45 दिवसांत निकाली काढावे लागतात. पॉलिसी मिळाल्यानंतर 30 दिवसांचा free-look कालावधी असतो, ज्यात पसंत न पडल्यास पॉलिसी परत करता येते [3].
📖
गोष्ट: नाशिकचे संदीप आणि “₹10 लाखांचा भ्रम”
🏗️ गृहकर्ज, दोन मुलं आणि एक LIC पॉलिसी
नाशिकचे संदीप (32) एका कंपनीत engineer, पगार वर्षाला ₹9 लाख. घराचं ₹25 लाखांचं कर्ज, दोन लहान मुलं. त्यांच्याकडे ₹10 लाखांची एक endowment पॉलिसी होती, ज्याचा premium वर्षाला ₹50,000. “माझा विमा आहे ना,” ते म्हणायचे.
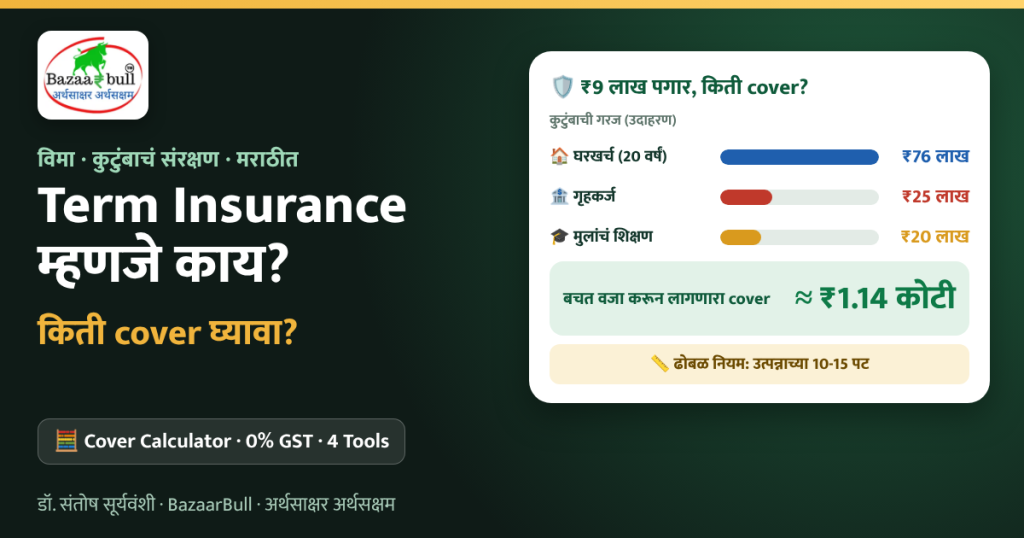
एके दिवशी त्यांनी हिशोब केला: कर्ज ₹25 लाख, मुलांचं शिक्षण ₹20 लाख, आणि 20 वर्षं घरखर्च. एकूण गरज सुमारे ₹1.14 कोटी (आधीची ₹8 लाख बचत वजा करून)! ₹10 लाखांनी तर कर्जही फिटलं नसतं.
त्यांनी 60 वर्षांपर्यंत ₹1.25 कोटींचा term plan घेतला; त्याचा premium endowment पेक्षा खूप कमी होता. फॉर्म भरताना कधीकधी सिगारेट ओढण्याची सवयही प्रामाणिकपणे लिहिली. पत्नीला पॉलिसीची माहिती, कागदपत्रं कुठे आहेत ते सांगितलं, आणि जुन्या पॉलिसीबद्दल सल्लागाराशी बोलून निर्णय घेण्याचं ठरवलं.
🎯 धडा: “विमा आहे” आणि “पुरेसा विमा आहे” यात मोठा फरक. आधी गरज मोजा, मग पॉलिसी. (काल्पनिक उदाहरण.)
🎯
Key Takeaway
Term Insurance हा गुंतवणूक नाही, कुटुंबाच्या उत्पन्नाचं संरक्षण आहे. गरजेनुसार cover (साधारण 10-15 पट उत्पन्न, कर्ज आणि उद्दिष्टांसह), निवृत्तीपर्यंतचा कालावधी, प्रामाणिक माहिती आणि नॉमिनीला माहिती: हे चार नियम पाळा.
❓
Term Insurance: नेहमी विचारले जाणारे प्रश्न
Term Insurance म्हणजे काय?
ठरलेल्या कालावधीसाठी घेतलेला शुद्ध जीवन विमा. त्या कालावधीत विमाधारकाचा मृत्यू झाल्यास नॉमिनीला ठरलेली रक्कम मिळते. कालावधी संपल्यावर (return of premium प्रकार सोडून) काहीही परत मिळत नाही, म्हणून premium कमी असतो.
Term Insurance चा cover किती घ्यावा?
ढोबळमानाने वार्षिक उत्पन्नाच्या 10-15 पट. अचूक आकड्यासाठी कुटुंबाचा पुढच्या वर्षांचा खर्च, सगळी कर्जं आणि मुलांची उद्दिष्टं यांची बेरीज करा, आणि त्यातून आधीची बचत व cover वजा करा.
Term Insurance वर GST लागतो का?
22 सप्टेंबर 2025 पासून वैयक्तिक term insurance वर GST शून्य आहे. कंपनीने दिलेल्या group policies वर मात्र 18% GST लागू आहे.
Return of Premium (ROP) term plan घ्यावा का?
ROP मध्ये कालावधीनंतर भरलेले premium परत मिळतात, पण premium बराच जास्त असतो. तोच फरक स्वतंत्रपणे गुंतवल्यास अनेकदा जास्त फायदा होऊ शकतो. निर्णयापूर्वी दोन्हींची तुलना करा.
Claim नाकारला जाऊ नये म्हणून काय करावं?
फॉर्ममध्ये आरोग्य, धूम्रपान/मद्यपान, उत्पन्न आणि इतर पॉलिसींची खरी माहिती द्या, नॉमिनी नोंदवा, आणि कुटुंबाला पॉलिसीची माहिती द्या. चुकीच्या माहितीमुळे claim नाकारला जाऊ शकतो.
💬 तुमच्याकडे Term Insurance आहे का? असेल तर cover उत्पन्नाच्या किती पट आहे? कमेंटमध्ये सांगा, आणि हा लेख घरातल्या कमावत्या व्यक्तीला नक्की पाठवा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- 0% GST on individual life insurance premiums from 22 Sep 2025 · Digit Life
- IRDAI 2024-25 Annual Report: life death claims 97.82% · Outlook Money
- IRDAI master circular: 30-day free look, 15/45-day death claims · General Insurance Council
- GST on insurance is gone: group policies still 18% · Business Today

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991