SIP ने ₹1 कोटी: किती रक्कम, किती वर्षं?

SIP ने ₹1 कोटी: किती रक्कम, किती वर्षं? तक्ता, Step-up चं गणित + 3 calculators
🎯 “करोडपती व्हायचंय!” पुण्याचा 25 वर्षांचा अमित म्हणाला. त्याच्या 40 वर्षांच्या मामांनीही तेच ध्येय ठेवलं. 55 व्या वर्षापर्यंत ₹1 कोटी जमवायला, 12% परतावा गृहीत धरला तर, अमितला दरमहा सुमारे ₹3,250 ची SIP लागते. मामांना? तब्बल ₹21,000!
थेट उत्तर: SIP ने ₹1 कोटी जमवायला लागणारी रक्कम 3 गोष्टींवर ठरते: किती वर्षं, किती परतावा आणि दरवर्षी SIP किती वाढवता. 12% वार्षिक परतावा गृहीत धरला तर 20 वर्षांत सुमारे ₹10,900 दरमहा, 15 वर्षांत सुमारे ₹21,000, आणि 25 वर्षांत फक्त सुमारे ₹5,900. पण परतावा हमखास नाही: Nifty 50 TRI चा 20 वर्षांचा परतावा फेब्रुवारी 2026 पर्यंत सुमारे 12.44% होता [1], तर दुसऱ्या एका अभ्यासात तो सुमारे 11.4% आला [2]. या लेखात SIP ने ₹1 कोटी चं संपूर्ण गणित.
1
📊 SIP ने ₹1 कोटी: दरमहा किती? एका तक्त्यात
खालच्या तक्त्यात ₹1 कोटी जमवायला दरमहा लागणारी SIP (परतावा दरवर्षी सारखा गृहीत; खर्च आणि tax वगळून). हिरवा रंग = कमी रक्कम, लाल = जास्त:
| कालावधी ↓ / परतावा → | 8% | 10% | 12% | 14% |
|---|---|---|---|---|
| 10 वर्षं | ₹55,162 | ₹49,638 | ₹44,636 | ₹40,114 |
| 15 वर्षं | ₹29,431 | ₹24,899 | ₹21,011 | ₹17,693 |
| 20 वर्षं | ₹17,462 | ₹13,812 | ₹10,871 | ₹8,522 |
| 25 वर्षं | ₹10,931 | ₹8,044 | ₹5,875 | ₹4,265 |
| 30 वर्षं | ₹7,054 | ₹4,809 | ₹3,246 | ₹2,174 |
💡 तक्ता आडवा वाचा आणि उभा वाचा: परतावा 2% वाढल्याने जितका फरक पडतो, त्यापेक्षा 5 वर्षं आधी सुरू केल्याने खूप जास्त फरक पडतो. परतावा तुमच्या हातात नाही, वेळ आहे.
2
🌱 Compounding: पैसा पैसे कसे कमावतो?
आंब्याची बाग लावली की पहिली काही वर्षं फळ कमी; 10-15 वर्षांनी झाडं मोठी होतात आणि फळ अनेक पट. SIP चंही तसंच: सुरुवातीला तुमचे पैसे जास्त, पुढे परतावा (व्याजावर व्याज) जास्त.
उदाहरण: 20 वर्षं, 12% गृहीत, ₹10,871 दरमहा. एकूण गुंतवणूक ₹26.1 लाख, बाकी सुमारे ₹73.9 लाख हा परतावा. आकडे गृहीत, हमी नाही. आणि तुम्ही एकटे नाही: ऑक्टोबर 2026 मध्ये भारतीयांनी SIP मधून ₹32,160 कोटी गुंतवले [5].
3
🧮 SIP ने ₹1 कोटी Calculator (Step-up सह)
तुमचं ध्येय, कालावधी आणि गृहीत परतावा निवडा. “Step-up” म्हणजे पगारवाढीसोबत दरवर्षी SIP किती % वाढवणार:
परतावा दर महिन्याला समान गृहीत (प्रत्यक्षात बाजार वर-खाली होतो); expense ratio, tax वगळले. भूतकाळातील परतावा भविष्याची हमी नाही.
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
4
⏰ उशीर किती महागात? SIP ने ₹1 कोटी, 55 व्या वर्षी
प्रत्येकाचं ध्येय एकच: 55 व्या वर्षी ₹1 कोटी. फरक फक्त सुरुवातीच्या वयाचा. परतावा निवडा:
5
🚀 Step-up: पगार वाढला, SIP पण वाढवा
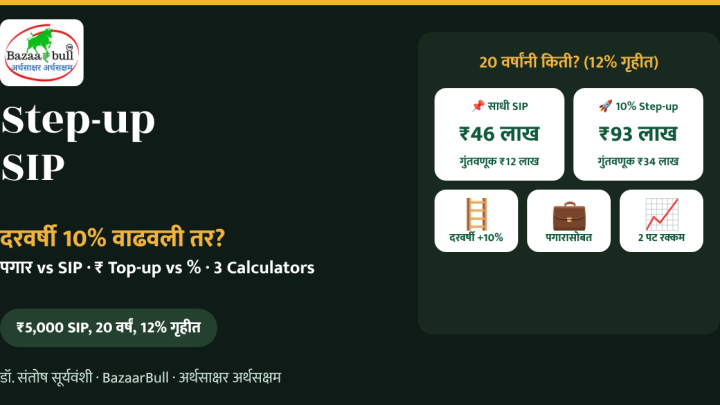
📌 साधी SIP₹10,000 × 20 वर्षं≈ ₹92 लाखगुंतवणूक ₹24 लाख
🚀 10% Step-up SIP₹10,000 ने सुरुवात, दरवर्षी +10%≈ ₹1.86 कोटीगुंतवणूक सुमारे ₹68.7 लाख
💡 12% गृहीत परताव्यावर. साधी SIP ₹1 कोटीच्या जवळ पोहोचते, पण 10% step-up ने तीच सुरुवात सुमारे दुप्पट रक्कम देते. पगारवाढ झाली की आधी SIP वाढवा, मग खर्च.
6
🎈 महागाईचा फुगा: 20 वर्षांनी ₹1 कोटी किती?
आज ₹1 कोटी मोठे वाटतात, पण महागाई दरवर्षी त्यांची खरेदीशक्ती कमी करते:
म्हणून ध्येय ठरवताना “आजच्या किमतीत किती हवे” हे आधी काढा, मग महागाई जोडून भविष्यातलं ध्येय.
7
📈 बाजाराचा प्रवास सरळ नसतो
12.44%Nifty 50 TRI, 20 वर्षंफेब्रुवारी 2026 पर्यंत, NSE Indices whitepaper [1]
18 / 21वर्षं सकारात्मक2005 ते 2025 मध्ये 3 वर्षं नकारात्मक [1]
0नकारात्मक 7/10 वर्षांचे rolling काळNifty 50 TRI, सुरुवातीपासून [3]
⚠️ पण एका संशोधनानुसार FY26 मध्ये Nifty चा 20 वर्षांचा rolling CAGR 10% खाली गेला, म्हणून नियोजनासाठी 10-11% सारखा सावध परतावा धरून तपासणं शहाणपणाचं [4]. वरचे आकडे भूतकाळाचे आहेत; भविष्याची हमी नाही.
8
✅ SIP ने ₹1 कोटी: 7 पायऱ्या
- ध्येय आजच्या किमतीत ठरवा: मग महागाई जोडा.
- कालावधी खरा धरा: 15-25 वर्षं; मधे पैसे काढायचे नाहीत.
- सावध परतावा धरा: 10-12% गृहीत; जास्त परतावा मिळाला तर बोनस.
- योग्य fund प्रकार: दीर्घ ध्येयासाठी equity; सुरुवात साध्या index fund/flexi-cap ने. Fund निवड.
- दरवर्षी Step-up: पगारवाढीसोबत 5-10%.
- बाजार पडला तर थांबू नका: स्वस्त units मिळतात. SIP मधल्या चुका.
- शेवटची 3-5 वर्षं: हळूहळू पैसे सुरक्षित पर्यायात हलवा, म्हणजे शेवटच्या क्षणी पडझड लागणार नाही.
₹1 कोटी काढताना tax: equity fund 12 महिन्यांनंतर विकल्यास LTCG 12.5% (वर्षाला ₹1.25 लाखांपर्यंत सूट). सविस्तर: शेअर मार्केट टॅक्स.
💭
SIP ने ₹1 कोटी बद्दल 6 गैरसमज
कार्डवर tap करा.
📖
गोष्ट: अमित, मामा आणि ₹3,250 ची जादू
🌳 झाड लवकर लावा
अमित (25) पुण्यात नोकरीला लागला. पहिल्या पगारात त्याने ₹3,500 ची SIP सुरू केली, कारण त्याच्या मामांनी एक तक्ता दाखवला: “मी 40 व्या वर्षी सुरू करतोय, मला याच ध्येयासाठी दरमहा ₹21,000 लागतायत.”
मामा सांगलीत द्राक्षबागायतदार. ते म्हणाले: “बाग लावायची योग्य वेळ 15 वर्षांपूर्वी होती. दुसरी योग्य वेळ आज आहे.” त्यांनीही थांबून न राहता SIP सुरू केली, आणि वेगळ्या उत्पन्नावर (बागेचं) दरवर्षी step-up.
2026 मध्ये बाजार पडला तेव्हा अमितचा मित्र SIP थांबवायचं म्हणत होता. अमितने तक्ता उघडला: “मामा म्हणतात, पडझडीत SIP म्हणजे स्वस्तात खत!” आणि त्याने SIP 10% वाढवली.
पात्रं काल्पनिक; आकडे 12% गृहीत परताव्यावर. कोणत्याही योजनेची शिफारस नाही.
🎯 Key Takeaway: SIP ने ₹1 कोटी जमवणं हे “किती पैसे” पेक्षा “किती लवकर” चं गणित आहे: 12% गृहीत परताव्यावर 25 व्या वर्षी सुरू केल्यास दरमहा सुमारे ₹3,250, 40 व्या वर्षी ₹21,000. Step-up SIP ध्येय लवकर गाठते, आणि महागाईमुळे 20 वर्षांनंतरचा ₹1 कोटी आजच्या सुमारे ₹31 लाखांइतका असेल. परतावा हमखास नाही; सावध अंदाज धरा आणि बाजार पडला तरी SIP चालू ठेवा.हा लेख शैक्षणिक आहे; कोणत्याही योजनेची शिफारस नाही.
❓
SIP ने ₹1 कोटी: नेहमी विचारले जाणारे प्रश्न
SIP ने ₹1 कोटी करायला दरमहा किती गुंतवावे लागतात?
12% वार्षिक परतावा गृहीत धरला तर 15 वर्षांत सुमारे ₹21,000, 20 वर्षांत सुमारे ₹10,900, आणि 25 वर्षांत सुमारे ₹5,900 दरमहा. 10% परतावा गृहीत धरल्यास ही रक्कम वाढते. परतावा हमखास नाही.
₹10,000 च्या SIP ने ₹1 कोटी किती वर्षांत होतील?
12% गृहीत परताव्यावर साधारण 21 वर्षांत. दरवर्षी 10% step-up केल्यास सुमारे 16-17 वर्षांत ध्येय गाठता येऊ शकतं.
SIP ने ₹1 कोटी साठी कोणता fund?
15-25 वर्षांच्या ध्येयासाठी साधारणपणे equity funds (उदा. index fund, flexi-cap) विचारात घेतले जातात. कोणताही fund परतावा हमखास देत नाही; तुमच्या धोका-क्षमतेनुसार निवडा किंवा SEBI नोंदणीकृत सल्लागाराचा सल्ला घ्या.
Step-up SIP म्हणजे काय?
दरवर्षी SIP ची रक्कम ठराविक टक्क्याने (उदा. 10%) वाढवणे. पगारवाढीसोबत गुंतवणूक वाढल्याने ध्येय लवकर गाठता येतं.
20 वर्षांनी ₹1 कोटीची किंमत किती असेल?
6% महागाई गृहीत धरली तर 20 वर्षांनंतरचे ₹1 कोटी आजच्या सुमारे ₹31 लाखांइतकी खरेदीशक्ती देतील. म्हणून ध्येय ठरवताना महागाई धरा.
💬 तुम्ही SIP ने ₹1 कोटी चं ध्येय ठेवलं आहे का? तुम्ही किती वयात सुरुवात केली आणि दरमहा किती? कमेंटमध्ये सांगा, तुमच्यासारख्या इतरांना प्रेरणा मिळेल! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Nifty 50 historical returns (NSE Indices whitepaper 2026 data) · Bajaj AMC
- Nifty 50 TRI 20-year returns (FundsIndia study) · Business Today
- What 20 years of Nifty data reveal · Business Today
- Nifty 20-year CAGR below 10% · Finnovate
- AMFI data October 2026: SIP inflows · Outlook Money

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991
👉 आजच तुमचे Demat Account उघडा आणि SIP गुंतवणुकीची सुरुवात करा
Angel One किंवा Zerodha पैकी कोणतेही एक अकाउंट उघडा. SIP साठी FundzBazar लिंक वापरा.
स्टेप १ · Demat Account
Angel One
Demat व Trading अकाउंट ऑनलाइन, मोफत उघडा. Referral Code: SLEQ
अकाउंट उघडा →स्टेप १ · Demat Account
Zerodha
भारतातील सर्वात मोठा broker – Demat व Trading अकाउंट ऑनलाइन उघडा.
अकाउंट उघडा →स्टेप २ · Mutual Fund SIP
FundzBazar
म्युच्युअल फंड SIP सुरू करण्यासाठी – योग्य फंड निवडीसाठी मार्गदर्शनासह.
SIP सुरू करा →
Dr. Santosh Suryawanshi · AMFI Registered Mutual Fund Distributor (ARN: 157995) · या referral लिंक आहेत. गुंतवणूक बाजारातील जोखमीच्या अधीन आहे.