भारतीय शेअर बाजार 6 वर्षांतला सर्वात स्वस्त, पण इतर देशांपेक्षा अजूनही महाग! Valuation चं गणित
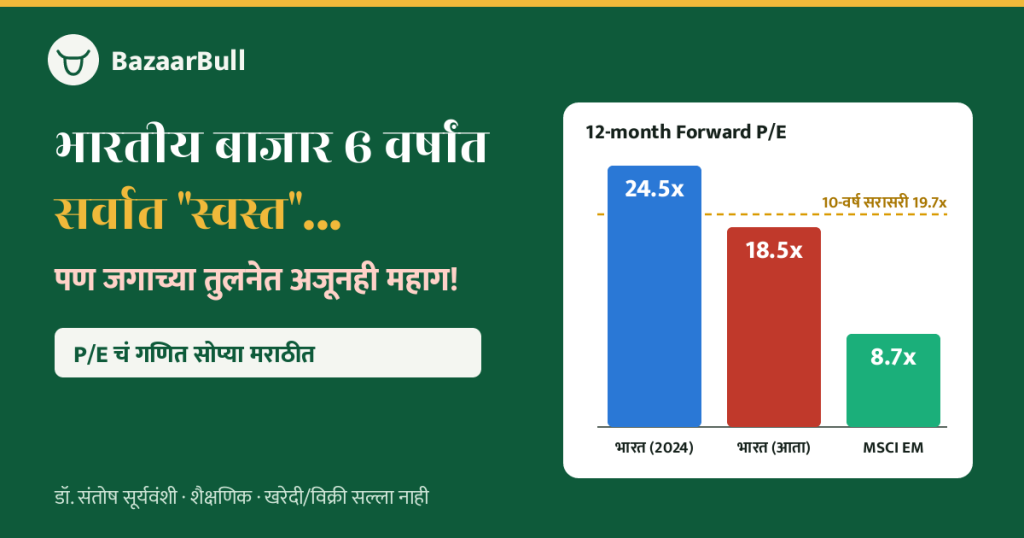
भारतीय शेअर बाजार 6 वर्षांतला सर्वात “स्वस्त”, पण इतर देशांपेक्षा अजूनही महाग!
🤔 2026 मध्ये डॉलरच्या हिशोबात Nifty आणि Sensex 18–19% खाली आले. Valuation 6 वर्षांच्या नीचांकावर आहे. मग परदेशी गुंतवणूकदार (FII) “Sale लागला!” म्हणून खरेदीला का धावत नाहीत?
कारण “स्वस्त दिसणं” आणि “खरंच स्वस्त असणं” यात मोठा फरक आहे. हा फरक समजला, तर बाजार पडल्यावर घाबरणं किंवा घाईने उड्या मारणं, दोन्ही टळतं. चला, आकड्यांसह सोप्या भाषेत समजून घेऊया.
5 आकड्यांत संपूर्ण गोष्ट
सर्व आकडे The Economic Times च्या अहवालानुसार (MSCI index, 12-month forward P/E) [1]
आधी समजून घ्या: P/E म्हणजे काय?
P/E (Price to Earnings) म्हणजे कंपनीच्या ₹1 नफ्यासाठी बाजार किती रुपये मोजतोय. सोप्या भाषेत: दुकानाची किंमत ÷ दुकानाचा वार्षिक नफा.
📌 Trailing P/E मागच्या 12 महिन्यांच्या खऱ्या नफ्यावर काढतात. Forward P/E पुढच्या 12 महिन्यांच्या अंदाजित नफ्यावर. या लेखातले सगळे आकडे Forward P/E चे आहेत, आणि इथेच खरी गोम आहे (पुढे पाहू).
भारताचं Valuation किती खाली आलं?
MSCI India चा 12-month Forward P/E (पट). पिवळी तुटक रेषा = 10 वर्षांची सरासरी 19.7x [1]
(विक्रमी उच्चांक)जाने. 2026
(वर्षाची सुरुवात)ऑक्टो. 2026
(6 वर्षांचा नीचांक)
➡️ फक्त 10 महिन्यांत P/E 22.5 वरून 18.5 वर आला, म्हणजे सुमारे 18% “de-rating”. याची कारणं: FII विक्री, कमकुवत रुपया, महाग crude आणि वाढते US bond yields. [1]
मग “महाग” कसं? इतर देशांशी तुलना
12-month Forward P/E: आताचा (निळा ●) विरुद्ध 10 वर्षांची सरासरी (नारिंगी ○) [1]
📋 आकड्यांची table पाहा
| बाजार | आताचा P/E | 10-वर्ष सरासरी | 2026 परतावा (USD) |
|---|---|---|---|
| MSCI US | 18.8x | 19.2x | +12% |
| MSCI India | 18.5x | 19.7x | −15.4% |
| Taiwan | 16.8x | 15x | +57% |
| Japan | 15.4x | 15x | +17% |
| MSCI China | 9.2x | 11.5x | −20% |
| MSCI EM | 8.7x | 12.05x | — |
➡️ भारत आता स्वतःच्या इतिहासाच्या तुलनेत स्वस्त आहे, पण MSCI EM (8.7x) च्या जवळपास दुप्पट महाग. FII भारताची तुलना इतर emerging markets शी करतात, म्हणून त्यांना भारत “स्वस्त” वाटत नाही. [1]
2026 मध्ये कोणता बाजार कुठे? (डॉलरमध्ये परतावा)
1 जानेवारी 2026 पासून आतापर्यंत, US Dollar मध्ये [1]
➡️ AI आणि semiconductor मुळे तैवान, दक्षिण कोरिया सारख्या बाजारांत कमाई वेगाने वाढतेय. त्यामुळे जागतिक पैसा तिकडे जातोय, आणि भारताला त्या पैशासाठी स्पर्धा करावी लागतेय. [1]
खरी गोम: “स्वस्त दिसणं” विरुद्ध “स्वस्त असणं”
“Nifty चा forward P/E स्वस्त वाटतो, पण फक्त तेव्हाच, जेव्हा तुम्ही अंदाजित EPS वर विश्वास ठेवता. Crude इतकं महाग असताना कमाईचे अंदाज अजून कमी होतील; त्यामुळे खरा multiple दिसतो त्यापेक्षा जास्त आहे.”— विवेक अय्यर, CIO, Rational Equity Asset Management (ET ला दिलेल्या प्रतिक्रियेचा मराठी भावार्थ) [1]
📖 रमेशच्या दुकानाची गोष्ट
रमेश ₹18.5 लाखाला एक किराणा दुकान विकत घ्यायचा विचार करतोय. मालक सांगतो, “पुढच्या वर्षी ₹1 लाख नफा नक्की!” म्हणजे P/E 18.5x. रमेशला सौदा बरा वाटतो.
पण डिझेल महागलंय, त्यामुळे वाहतूक खर्च वाढणार, आणि नफा कदाचित ₹85,000 च होईल. मग तीच ₹18.5 लाखांची किंमत ÷ ₹85,000 = 21.8x! किंमत तीच, पण नफ्याचा अंदाज घटला आणि “स्वस्त” सौदा अचानक महाग झाला.
💡 भारतीय बाजाराचंही हेच: crude $100 च्या वर राहिलं, तर कंपन्यांच्या कमाईचे अंदाज कमी होऊ शकतात, आणि आजचा 18.5x खऱ्या अर्थाने जास्त ठरू शकतो.
घसरण कुठे झाली? Large-cap विरुद्ध Mid/Small-cap
ही घसरण मुख्यतः Large-cap de-rating आहे. Mid-cap आणि Small-cap शेअर्स अजूनही त्यांच्या ऐतिहासिक median valuation पेक्षा 50–70% premium वर आहेत. म्हणजे व्यापक बाजारात valuation चा “reset” अजून अपूर्ण आहे. [1]
Crude आणि व्याजदरांना संवेदनशील sectors वर सर्वात जास्त दबाव
➡️ का? $100+ crude मुळे या sectors च्या कच्च्या मालाचा, इंधनाचा किंवा व्याजाचा खर्च वाढतो, म्हणून त्यांच्या कमाईला सर्वात जास्त धोका असतो. FII ची विक्रीही याच भागात जास्त झाली. [1]
दोन्ही बाजू: भारताला premium मिळायला हवा का?
✅ Premium च्या बाजूने
- भारतातील कंपन्यांची कमाई तुलनेने स्थिर राहिली आहे.
- भारतीय बाजार व्यापक आहे; अनेक sectors मध्ये पर्याय.
- Quest Investment Managers चे सौरभ पटवा: टिकाऊ आणि जास्त earnings growth देणाऱ्या व्यवसायांना premium मिळणं योग्यच; पण भारत-EM साठी ठराविक “योग्य premium” ठरवणं टाळावं. [1]
⚠️ Premium विरुद्ध
- दक्षिण कोरिया, तैवान येथे AI आणि data-centre मुळे वेगवान वाढ.
- जवळच्या काळात जागतिक भांडवल तिकडे आकर्षित होतंय.
- Crude $100+ राहिल्यास भारताच्या कमाईचे अंदाज घटण्याचा धोका.
🔑 भारतीय बाजारासाठी सर्वात महत्त्वाचा घटक: crude च्या किमती खाली येणं. [1]
सामान्य गुंतवणूकदाराने यातून काय शिकावं?
P/E एकटा पुरेसा नाही. कमी P/E दिसला तरी पुढची कमाई टिकेल का, हे पाहणं तितकंच महत्त्वाचं.
Index स्वस्त ≠ प्रत्येक शेअर स्वस्त. Large-cap मध्ये घसरण झाली, पण अनेक Mid/Small-cap अजूनही महाग आहेत.
Macro घटक लक्षात ठेवा. Crude, रुपया, US bond yields आणि FII प्रवाह valuation बदलतात.
Timing पेक्षा शिस्त. बाजाराचा तळ कोणीच अचूक सांगू शकत नाही. तुमचं asset allocation आणि उद्दिष्ट यानुसार नियोजन ठेवा.
स्वतःचा risk profile ओळखा. पुढची घसरण झाली तर तुम्ही ती सहन करू शकता का, हे आधी ठरवा.
संदर्भ (References)
- Ravindra Sonavane, “India valuations hit 6-year low, but stocks still expensive than EM peers”, The Economic Times, 26 Oct 2026.
- SEBI Circular SEBI/HO/MIRSD/MIRSD-PoD-1/P/CIR/2025/11, 29 Jan 2025.
- SEBI SCORES: गुंतवणूकदार तक्रार पोर्टल

Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991
Demat व Trading अकाउंट ऑनलाइन, मोफत उघडा. Referral Code: SLEQ
अकाउंट उघडा →भारतातील सर्वात मोठा broker – Demat व Trading अकाउंट ऑनलाइन उघडा.
अकाउंट उघडा →म्युच्युअल फंड SIP सुरू करण्यासाठी – योग्य फंड निवडीसाठी मार्गदर्शनासह.
SIP सुरू करा →