Home Loan Restructuring: EMI भरणं कठीण झालंय? default करण्याआधी हे वाचा!
 BAZAARBULL · LOAN GUIDE
Home Loan Restructuring: EMI भरणं कठीण झालंय? default करण्याआधी हे वाचा!
😟 नोकरी गेली, घरात आजारपण आलं, किंवा व्यवसाय मंदावला… आणि दर महिन्याला ₹40,000 चा EMI समोर उभा! अशा वेळी अनेक जण घाबरून EMI चुकवतात, आणि मग credit score, दंड आणि बँकेची कारवाई सुरू होते.
पण EMI चुकवण्याआधी एक पर्याय असतो: Home Loan Restructuring. यात बँक कर्जाच्या अटी बदलून EMI कमी करू शकते. मात्र हा “मोफत” उपाय नाही: EMI कमी होतो, पण एकूण व्याज लाखांनी वाढू शकतं. कसं, ते calculators सह पाहूया. [1]
1
Home Loan Restructuring म्हणजे काय?
कर्जदार आर्थिक अडचणीत असताना बँकेने कर्जाच्या मूळ अटींमध्ये दिलेली सवलत म्हणजे restructuring. RBI च्या stressed assets framework नुसार यात परतफेडीचा कालावधी, हप्त्याची रक्कम किंवा व्याजदर बदलता येतो. [1]
🏠 सोपं उदाहरण: 15 किलोमीटर चालायचं आहे आणि पाय दुखतोय. Restructuring म्हणजे “रोज कमी चाला, पण जास्त दिवस चाला”. रोजचा त्रास कमी होतो, पण प्रवास लांबतो आणि एकूण खर्च वाढतो.
- हा तुमचा हक्क नाही: बँक तिच्या धोरणानुसार, तुमचा परतफेडीचा इतिहास आणि आर्थिक स्थिती पाहून निर्णय घेते. [1]
- पुरावे लागतात: पगार slips, bank statements, नोकरी गेल्याचा पुरावा इत्यादी. [1]
- मुद्दल कमी होत नाही: Home Loan Restructuring मध्ये बाकी कर्ज (principal) सहसा तसंच राहतं; फक्त परतफेडीच्या अटी बदलतात. [1]
2
Home Loan Restructuring चं गणित: EMI कमी, व्याज जास्त
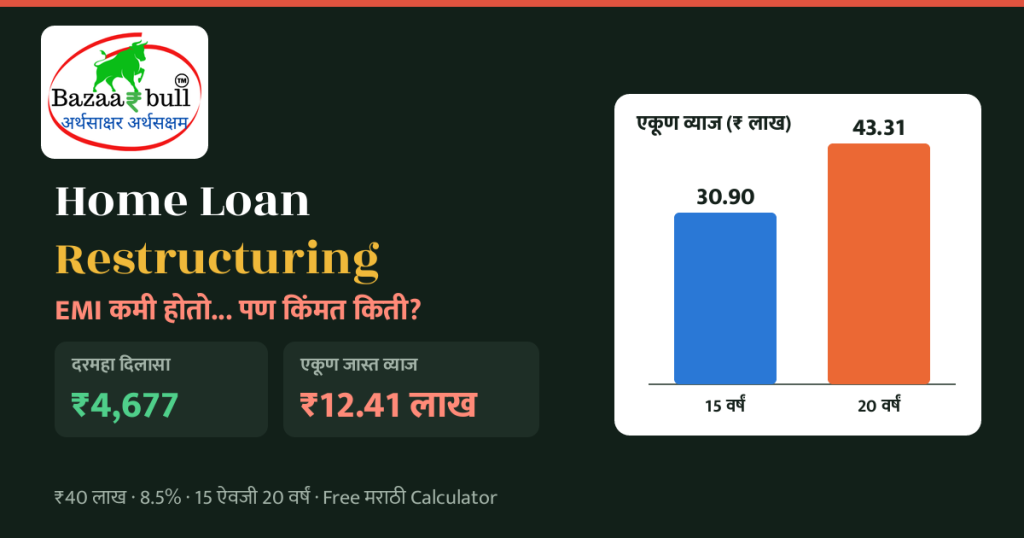
बाकी कर्ज ₹40 लाख · व्याजदर 8.5% · उरलेला कालावधी 15 वर्षांवरून 20 वर्षं (व्याजदर स्थिर, कोणतेही शुल्क नाही) [1]
😌 दरमहा दिलासा₹4,677EMI ₹39,390 वरून ₹34,713
😟 एकूण जास्त व्याज₹12.41 लाखव्याज ₹30.90 लाखांवरून ₹43.31 लाख
➡️ म्हणजे दरमहा ₹4,677 वाचवण्यासाठी तुम्ही एकूण सुमारे ₹12.41 लाख जास्त व्याज भरता. आकडे आम्ही स्वतंत्रपणे तपासले; ते बरोबर आहेत. [1]
3
गोष्ट: कोल्हापूरच्या संदीपची चूक आणि सुधारणा
संदीपची IT कंपनीतली नोकरी अचानक गेली. ₹40 लाखांच्या home loan चा EMI ₹39,390. पहिला महिना तो गप्प बसला: “पुढच्या महिन्यात नोकरी लागेल, मग भरू.” EMI bounce झाला, दंड लागला, आणि credit report वर नोंद झाली.
मित्राने सल्ला दिला: “बँकेत जा, आधी बोल.” संदीपने सगळी कागदपत्रं घेऊन branch गाठली आणि Home Loan Restructuring बद्दल विचारलं. बँकेने त्याच्या परिस्थितीनुसार पर्याय समजावले, आणि नवीन अटी लेखी दिल्या.
💡 शिकवण: संदीपने पहिला EMI चुकण्याआधीच बँकेशी बोलला असता, तर दंड आणि credit report वरची नोंद टाळता आली असती.
4
🧮 Home Loan Restructuring Calculator: कालावधी वाढवला तर?
सध्याचा EMI
नवीन EMI
जास्तीचं व्याज
हिशोब मासिक reducing balance पद्धतीने, व्याजदर स्थिर धरून; बँकेचे शुल्क वगळून. प्रत्यक्ष अटी बँकेनुसार बदलतात.
5
🧮 Moratorium Calculator: EMI थांबवलं तर व्याज थांबतं का?
नाही. Moratorium मध्ये काही महिने हप्त्यांतून सवलत मिळते, पण व्याज साधारणपणे चालूच राहतं आणि न भरलेलं व्याज तुमच्या देण्यात भर घालू शकतं. [1]
या काळात जमा झालेलं व्याजबाकी कर्जात भर पडते (उदाहरणासाठी)
Moratorium नंतर बाकी कर्ज
मूळ तारखेत संपवायचं तर नवीन EMI
वरच्या calculator मधलं बाकी कर्ज, व्याजदर आणि सध्याचा कालावधी वापरला आहे. न भरलेलं व्याज मुद्दलात जोडलं जातं असं धरलं आहे; प्रत्यक्ष पद्धत बँकेनुसार वेगळी असू शकते.
6
Home Loan Restructuring विरुद्ध Floating Rate Reset पर्याय
| मुद्दा | Restructuring (आर्थिक अडचण) | Floating rate reset पर्याय |
|---|---|---|
| कधी? | नोकरी जाणे, आजारपण, उत्पन्न घटणे | व्याजदर बदलल्यावर (reset) |
| हक्क आहे का? | नाही; बँकेच्या धोरणावर अवलंबून | RBI नियमांनुसार पर्याय देणं बँकेला बंधनकारक |
| पर्याय | कालावधी वाढ, EMI बदल, व्याजदर बदल, moratorium | EMI वाढवणे, कालावधी वाढवणे किंवा दोन्ही; fixed rate वर switch (बँकेच्या धोरणानुसार) |
| Credit वर परिणाम | Restructured म्हणून नोंद होऊ शकते | सामान्य बदल; restructuring सारखा नाही |
7
Home Loan Restructuring चा Credit Score वर परिणाम
- नोंद होऊ शकते: औपचारिकपणे restructure केलेलं कर्ज credit information companies (CIBIL इ.) कडे तसं नोंदवलं जाऊ शकतं; पुढच्या कर्जावर त्याचा परिणाम account classification आणि परतफेडीच्या इतिहासावर अवलंबून. [1]
- EMI चुकवल्यानंतर गेलात तर जास्त त्रास: उशिरा भरलेल्या EMI वर दंड लागतो आणि repayment record बिघडतो. [1]
- सततचा default = NPA: हप्ते सतत थकले तर नियमांनुसार कर्ज non-performing asset (NPA) म्हणून वर्ग होऊ शकतं. [1]
⚠️ Restructuring म्हणजे “credit score वर काहीच परिणाम नाही” असं गृहीत धरू नका. बँकेला थेट विचारा: “हे credit report मध्ये कसं दिसेल?”
8
EMI भरणं कठीण झाल्यावर काय करावं? 5 पायऱ्या
- आधी स्वतःचा हिशोबEmergency fund किती महिने पुरेल, कोणते खर्च तात्पुरते थांबवता येतील ते पाहा.
- EMI चुकण्याआधी बँकेशी बोलाहप्ता चुकल्यानंतर नाही, तर आधीच branch किंवा relationship manager शी संपर्क करा. [1]
- सर्व पर्याय विचाराकालावधी वाढ, तात्पुरता moratorium, व्याजदर रचनेतील बदल; प्रत्येकाचा एकूण खर्च calculator ने तपासा.
- प्रश्नांची यादीजास्तीचे शुल्क किती? न भरलेलं व्याज कसं हाताळणार? Credit report मध्ये काय नोंद होईल? [1]
- सगळं लेखी घ्यानवीन repayment schedule आणि अटी लेखी मिळाल्याशिवाय सही करू नका. [1]
🎯 Key Takeaway: Home Loan Restructuring हा “default टाळण्याचा” तात्पुरता आधार आहे, स्वस्त उपाय नाही. EMI कमी होतो, पण एकूण व्याज लाखांनी वाढू शकतं आणि credit वर नोंद होऊ शकते. म्हणून EMI चुकवण्याआधीच बँकेशी बोला, आणि अटी लेखी घ्या.हा लेख शैक्षणिक आहे; तुमच्या परिस्थितीसाठी बँक आणि आर्थिक सल्लागाराशी चर्चा करा.
💬 तुम्हाला किंवा तुमच्या ओळखीत कोणाला EMI भरताना अडचण आली होती का? Home Loan Restructuring बद्दल बँकेचा अनुभव कसा होता? कमेंटमध्ये सांगा, इतरांना उपयोग होईल! 👇
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार, mutual funds आणि कर्ज नियोजन: सोप्या मराठीत, दर आठवड्याला नवीन video▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Kirti Jha, “Home loan restructuring: How to reduce your EMI, eligibility rules and impact on credit score explained”, Livemint, 26 Oct 2026. (₹40 लाख उदाहरणाचे आकडे BazaarBull ने स्वतंत्रपणे तपासले)
- RBI FAQs: Reset of Floating Interest Rate on EMI based Personal Loans · Reserve Bank of India
- RBI Circular: Reset of Floating Interest Rate on Equated Monthly Instalments (EMI) based Personal Loans · Reserve Bank of India, Aug 2023
[metaslider id="94"]

Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991
👉 आजच तुमचे Demat Account उघडा आणि SIP गुंतवणुकीची सुरुवात करा
Angel One किंवा Zerodha पैकी कोणतेही एक अकाउंट उघडा. SIP साठी FundzBazar लिंक वापरा.
स्टेप १ · Demat Account
Angel One
Demat व Trading अकाउंट ऑनलाइन, मोफत उघडा. Referral Code: SLEQ
अकाउंट उघडा →स्टेप १ · Demat Account
Zerodha
भारतातील सर्वात मोठा broker – Demat व Trading अकाउंट ऑनलाइन उघडा.
अकाउंट उघडा →स्टेप २ · Mutual Fund SIP
FundzBazar
म्युच्युअल फंड SIP सुरू करण्यासाठी – योग्य फंड निवडीसाठी मार्गदर्शनासह.
SIP सुरू करा →
Dr. Santosh Suryawanshi · AMFI Registered Mutual Fund Distributor (ARN: 157995) · या referral लिंक आहेत. गुंतवणूक बाजारातील जोखमीच्या अधीन आहे.