SWP Calculator
एकदाच गुंतवणूक करून दरमहा नियमित पेन्शन (Monthly Income) घ्या आणि उरलेला निधी किती वाढतो ते तपासा
| वर्ष | सुरुवातीचा निधी | मासिक पेन्शन | वार्षिक काढलेली रक्कम | मिळालेले व्याज / परतावा | वर्षाअखेरीस शिल्लक निधी |
|---|
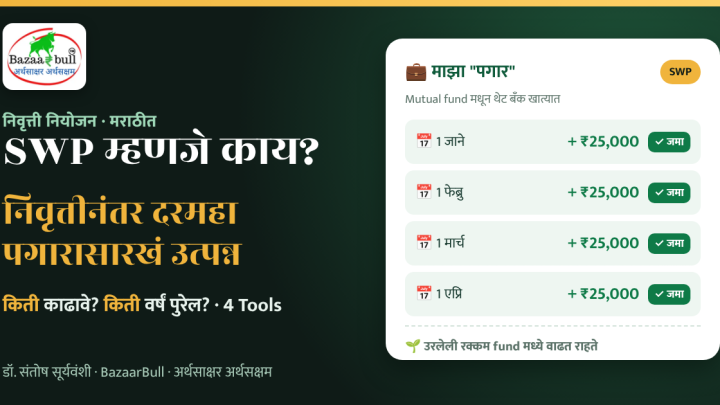
SWP ही SIP च्या अगदी उलट प्रक्रिया आहे. यात तुम्ही म्युच्युअल फंडात एकदाच मोठी रक्कम गुंतवता आणि त्यातून दरमहा एक ठराविक रक्कम नियमित पेन्शन म्हणून तुमच्या बँक खात्यात घेता.
- अधिक परतावा: हायब्रीड किंवा इक्विटी सेव्हिंग्ज फंडात FD पेक्षा जास्त (8.5%–10%) परतावा मिळू शकतो.
- टॅक्स बचत (Tax Efficiency): SWP मध्ये फक्त नफ्याच्या भागावरच Capital Gains Tax लागतो, संपूर्ण रकमेवर नाही.
जर तुम्ही तुमच्या एकूण निधीच्या दरवर्षी ६% ते ७% (उदा. ₹50 लाखावर दरमहा ₹25,000 ते ₹30,000) रक्कम काढली, तर तुमचा मूळ निधी संपण्याऐवजी उलट वाढत जातो.
SWP Calculator Marathi: एकदाच गुंतवणूक करून दरमहा नियमित पेन्शन कशी मिळवायची?
निवृत्तीनंतर किंवा आर्थिक स्वातंत्र्य मिळवल्यानंतर आपल्या जमा केलेल्या निधीतून दरमहा एक ठराविक रक्कम घरी यावी अशी प्रत्येकाची इच्छा असते. अशा वेळी म्युच्युअल फंडातील SWP (Systematic Withdrawal Plan) हा बँक FD पेक्षाही अधिक कार्यक्षम आणि कर-बचत करणारा पर्याय ठरतो. तुमच्या गुंतवणुकीतून दरमहा किती पेन्शन मिळू शकते आणि वर्षांनंतर किती निधी शिल्लक राहील हे मोजण्यासाठी SWP Calculator Marathi अत्यंत उपयुक्त आहे.
SWP (Systematic Withdrawal Plan) म्हणजे काय?
SWP म्हणजे Systematic Withdrawal Plan — ही SIP च्या अगदी उलट पद्धत आहे. SIP मध्ये तुम्ही दरमहा थोडे पैसे गुंतवून मोठा निधी तयार करता, तर SWP मध्ये तुम्ही एकरकमी निधी गुंतवून त्यातून दरमहा ठराविक रक्कम नियमित उत्पन्न (Monthly Pension) म्हणून काढता.
- उर्वरित निधीवर चक्रवाढ वाढ: तुम्ही दरमहा पैसे काढत असलात तरी शिल्लक राहिलेल्या निधीवर म्युच्युअल फंडाचा परतावा मिळत राहतो.
- महागाईनुसार Step-Up सुविधा: वरील SWP Calculator Marathi मध्ये तुम्ही दरवर्षी तुमची मासिक पेन्शन ५% ते १०% वाढवण्याचा (Annual Step-Up) पर्यायही तपासू शकता.
- लवचिकता (Flexibility): बँक FD प्रमाणे तुमचे पैसे लॉक होत नाहीत; गरज भासल्यास तुम्ही कधीही अतिरिक्त रक्कम काढू किंवा थांबवू शकता.
BazaarBull SWP Calculator कसा वापरावा?
- एकूण गुंतवणूक निधी टाका: तुम्ही म्युच्युअल फंडात गुंतवणार असलेली रक्कम (उदा. ₹25 लाख, ₹50 लाख किंवा ₹1 कोटी) निवडा.
- मासिक पेन्शन (Monthly Withdrawal) ठरवा: दरमहा तुम्हाला किती रुपये हवे आहेत ते टाका.
- अपेक्षित परतावा आणि कालावधी निवडा: हायब्रीड किंवा इक्विटी सेव्हिंग्ज फंडासाठी ८.५% ते १०% परतावा आणि २०–२५ वर्षांचा कालावधी निवडून शिल्लक निधी व वर्षनिहाय तक्ता तपासा.
SWP सुरू करण्यासाठी म्युच्युअल फंड खाते उघडायचे आहे का?
डायरेक्ट म्युच्युअल फंडांमध्ये शून्य कमिशनवर SWP सुरू करण्यासाठी भारतातील विश्वासार्ह प्लॅटफॉर्मवर तुमचे खाते उघडा: Zerodha Coin वर म्युच्युअल फंड व डिमॅट खाते उघडा.
इतर उपयुक्त मोफत मराठी कॅल्क्युलेटर
तुमच्या निवृत्ती आणि संपत्ती नियोजनासाठी BazaarBull चे हे इतर मोफत कॅल्क्युलेटर नक्की वापरा:
- SIP Calculator Marathi – SWP साठी मोठा निधी तयार करण्यासाठी मासिक SIP मोजा.
- NPS Calculator Marathi – राष्ट्रीय पेन्शन योजनेतून मिळणारी पेन्शन तपासा.
- Inflation Calculator Marathi – महागाईमुळे भविष्यातील मासिक खर्च किती वाढेल ते मोजा.
- Financial Freedom Calculator – कायमस्वरूपी आर्थिक स्वातंत्र्यासाठी आवश्यक निधी पहा.
अधिक माहितीसाठी अधिकृत संदर्भ (External Authority Link)
म्युच्युअल फंडातील SWP नियम आणि गुंतवणूकदार मार्गदर्शक तत्त्वांसाठी AMFI (Association of Mutual Funds in India) च्या अधिकृत वेबसाइटला भेट द्या.
नेहमी विचारले जाणारे प्रश्न (FAQs – SWP Calculator Marathi)
१. SWP मध्ये दरवर्षी किती टक्के रक्कम काढणे सुरक्षित असते?
आर्थिक तज्ज्ञांच्या मते, जर तुम्ही तुमच्या एकूण निधीच्या दरवर्षी ६% ते ७.५% (उदा. ₹50 लाखावर दरमहा ₹25,000 ते ₹30,000) रक्कम काढली, तर तुमचा मूळ निधी संपत नाही आणि दीर्घकाळात वाढत राहतो.
२. SWP वर कर (Tax) कसा लागतो?
SWP मध्ये तुम्ही काढलेल्या संपूर्ण रकमेवर टॅक्स लागत नाही; तर फक्त त्या युनिट्सवर झालेल्या भांडवली नफ्यावरच (Capital Gains) कर लागू होतो, ज्यामुळे बँक FD च्या तुलनेत मोठी कर बचत होते.
३. SWP साठी कोणते म्युच्युअल फंड योग्य असतात?
नियमित SWP साठी कमी अस्थिरता असलेले Balanced Advantage Funds, Equity Savings Funds किंवा Aggressive Hybrid Funds अधिक उपयुक्त मानले जातात.