टप्पा २ · धडा १८ / १८
शेतकऱ्यांसाठी गुंतवणूक: हंगामी उत्पन्नातून SIP कशी करावी?

शेतकऱ्यांसाठी गुंतवणूक: हंगामी उत्पन्नातून SIP कशी करावी? 4 कप्पे · STP · 4 calculators
🌾 सोयाबीनचे पैसे आले, खात्यात ₹2 लाख जमा! पण महिन्याभरात लग्नाचा आहेर, जुनं उधार, नवीन मोबाईल… आणि रब्बीची पेरणी आली तेव्हा पुन्हा बियाण्यासाठी उधार. ओळखीचं वाटतंय?
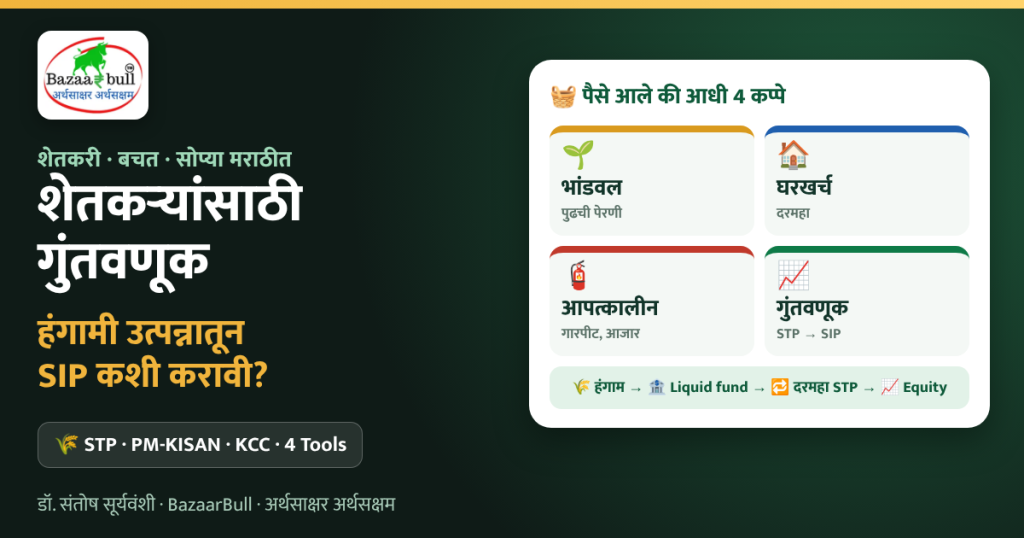
थेट उत्तर: पगारदारांसारखं “दर महिन्याला” उत्पन्न नसलं तरी शेतकरी नियमित गुंतवणूक नक्की करू शकतात. युक्ती अशी: हंगामाचे पैसे आले की आधी 4 कप्प्यांत वाटणी करा (पुढच्या हंगामाचं भांडवल, घरखर्च, आपत्कालीन पैसा आणि गुंतवणूक). गुंतवणुकीचा भाग एकदम liquid fund मध्ये ठेवून तिथून दरमहा equity fund मध्ये STP (Systematic Transfer Plan) सुरू करा. हीच खरी शेतकऱ्यांसाठी गुंतवणूक ची “हंगामी SIP”.
1
🗓️ शेतकऱ्यांसाठी गुंतवणूक अवघड का वाटते?
नोकरदाराच्या खात्यात दर 1 तारखेला पगार येतो, म्हणून त्याची SIP 5 तारखेला सहज कापली जाते. शेतकऱ्याचं उत्पन्न मात्र “लाटांसारखं” येतं:
🌧️खरीपसोयाबीन, कापूस, तूर: साधारण ऑक्टोबर ते डिसेंबर दरम्यान पैसे
🌾रब्बीहरभरा, गहू, कांदा: साधारण मार्च ते मे दरम्यान
🎋ऊस / फळबागकारखान्याचे बिल हप्त्यांत; द्राक्ष, डाळिंब हंगामात
🐄दूध / जोडधंदादर 10-15 दिवसांनी छोटी पण नियमित रक्कम
त्यात भावातले चढ-उतार, अवकाळी पाऊस, गारपीट आणि खर्चाचा न ठरलेला हिशोब. म्हणूनच “पैसे आले की खर्च, संपले की उधार” हे चक्र सुरू होतं. ते मोडायचं असेल तर पैसे हातात आल्याच्या पहिल्याच आठवड्यात नियोजन करायला हवं.
2
🧺 4 कप्प्यांचा नियम: शेतकऱ्यांसाठी गुंतवणूक Planner
हंगामात हातात आलेली रक्कम आणि तुमचे खर्च टाका. Planner पैसे 4 कप्प्यांत वाटून दाखवेल आणि पुढच्या हंगामापर्यंत दरमहा किती STP करता येईल ते सांगेल.
भांडवलघरखर्चआपत्कालीनगुंतवणूक (STP)
3
🔁 शेतकऱ्यांसाठी गुंतवणूक: STP म्हणजे “कोठारातून रोज एक पोतं”
सगळं धान्य एकाच दिवशी बाजारात नेलं तर भाव कमी मिळण्याचा धोका; म्हणून शहाणा शेतकरी कोठारात साठवून थोडं-थोडं विकतो. STP तसंच काम करतं [3]:
- 🏦 कोठार (liquid fund): हंगामाची गुंतवणुकीची रक्कम एकदम कमी धोक्याच्या liquid fund मध्ये ठेवा. तिथेही पैशावर थोडा परतावा मिळत राहतो.
- 🔁 दरमहा हस्तांतरण: ठरलेल्या तारखेला ठरलेली रक्कम आपोआप त्याच fund house च्या equity fund मध्ये जाते.
- 📈 SIP सारखा फायदा: बाजार खाली असताना जास्त units, वर असताना कमी: सरासरी खरेदी भाव संतुलित राहतो.
- 🧯 गरज पडली तर: liquid fund मधले उरलेले पैसे साधारण एक-दोन दिवसांत काढता येतात.
⚠️ लक्षात ठेवा: STP चं प्रत्येक हस्तांतरण म्हणजे liquid fund मधून विक्री, त्यामुळे त्यावरच्या थोड्या नफ्यावर टॅक्स लागू शकतो. बहुतेक fund houses मध्ये किमान 6 हप्त्यांची STP लागते. शेतीचं उत्पन्न करमुक्त असलं तरी mutual fund मधल्या नफ्यावर capital gains tax चे नियम लागू होतात.
4
⚖️ शेतकऱ्यांसाठी गुंतवणूक: SIP, STP, तिमाही SIP की एकरकमी?
📊 4 पद्धतींची तुलना
| पद्धत | कसं? | कोणासाठी? |
|---|---|---|
| मासिक SIP | बँकेतून दरमहा आपोआप | दूध, भाजीपाला, जोडधंद्यातून नियमित उत्पन्न असणारे |
| STP | हंगामाची रक्कम liquid fund मध्ये, तिथून दरमहा equity मध्ये | वर्षातून 2-3 वेळा मोठी रक्कम येणारे बहुतेक शेतकरी |
| तिमाही SIP | दर 3 महिन्यांनी एकदा | ज्यांचं उत्पन्न थोड्या-थोड्या अंतराने येतं (उदा. ऊस बिल हप्ते) |
| एकरकमी (lump sum) | एकाच दिवशी पूर्ण रक्कम equity मध्ये | अनुभवी गुंतवणूकदार; बाजार पडण्याचा ताण सोसू शकणारे |
💡 सुरुवात करणाऱ्या शेतकऱ्यांसाठी STP हा मधला, संतुलित मार्ग: पैसे सुरक्षित ठिकाणी, पण गुंतवणूक नियमित.
5
🌱 शेतकऱ्यांसाठी गुंतवणूक: PM-KISAN चे ₹6,000 गुंतवले तर?
PM-KISAN मध्ये पात्र शेतकरी कुटुंबाला वर्षाला ₹6,000, म्हणजे ₹2,000 चे 3 हप्ते मिळतात; केंद्र सरकारने ही योजना 2026-27 ते 2030-31 पर्यंत याच रकमेसह सुरू ठेवायला मंजुरी दिली आहे [1]. प्रत्येक ₹2,000 चा हप्ता आला की तो गुंतवला तर किती होईल?
6
💳 शेतकऱ्यांसाठी गुंतवणूक इतकंच महत्त्वाचं: KCC वेळेत फेडा
गुंतवणुकीइतकंच महत्त्वाचं म्हणजे स्वस्त कर्ज. किसान क्रेडिट कार्डवर ₹3 लाखांपर्यंतचं अल्पमुदतीचं पीक कर्ज 7% व्याजाने मिळतं, आणि वेळेत फेडल्यास 3% सवलतीमुळे प्रभावी दर 4% होतो; KCC ची एकूण मर्यादा आता ₹5 लाख आहे [2].
सोपा हिशोब (साधं व्याज). सावकाराचा 2% महिना (24% वार्षिक) हा फक्त तुलनेसाठी गृहीत दर. ₹3 लाखांवरच्या रकमेचा दर बँकेच्या धोरणानुसार.
7
🚫 शेतकऱ्यांसाठी गुंतवणूक करताना 6 चुका टाळा
🌱1. बियाण्याचे पैसे बाजारातपुढच्या हंगामाचं भांडवल equity मध्ये कधीही नको. ते FD/liquid fund मध्येच.
💸2. “दामदुप्पट” योजना“वर्षात पैसे दुप्पट” म्हणणाऱ्या चिट फंड/सोसायट्यांपासून सावध. SEBI/RBI नोंदणी तपासा.
🧯3. आपत्कालीन पैसा नाहीगारपीट किंवा आजारपणात SIP मोडावी लागते किंवा सावकाराकडे जावं लागतं.
🛡️4. विमा नाहीपीक विमा (PMFBY) आणि कुटुंबप्रमुखाचा term insurance हा गुंतवणुकीचा पाया.
🪙5. फक्त सोनं आणि जमीनत्या चांगल्या मालमत्ता, पण अडचणीत लगेच पैसे मिळत नाहीत. थोडी विविधता ठेवा.
⏳6. खराब वर्षात SIP बंददुष्काळाच्या वर्षी रक्कम कमी करा, पण पूर्ण बंद न करता सवय टिकवा.
📖
गोष्ट: लातूरचे बाळासाहेब आणि “चार डबे”
🫘 सोयाबीन, हरभरा आणि STP
लातूर जिल्ह्यातले बाळासाहेब 6 एकरात सोयाबीन आणि हरभरा घेतात. दरवर्षी सोयाबीनचे पैसे दिवाळीत यायचे आणि होळीपर्यंत संपायचे. रब्बीच्या पेरणीला पुन्हा उधार.
एका वर्षी मुलगा गणेश म्हणाला, “बाबा, पैशाचे चार डबे करूया.” सोयाबीनचे ₹2.2 लाख आले. ₹55,000 रब्बीच्या भांडवलासाठी FD मध्ये, ₹60,000 घरखर्चासाठी (दरमहा ₹10,000), ₹25,000 आपत्कालीन, आणि उरलेले ₹80,000 liquid fund मध्ये. तिथून दरमहा ₹13,000 ची STP एका index fund मध्ये सुरू केली.
मार्चमध्ये हरभऱ्याचे पैसे आले, तीच पद्धत पुन्हा. पुढच्या वर्षी अवकाळीने हरभरा खराब झाला; त्या वर्षी STP लहान केली, पण आपत्कालीन डब्यामुळे सावकाराकडे जावं लागलं नाही. KCC वेळेत फेडल्याने व्याजही कमी लागलं.
🎯 धडा: उत्पन्न हंगामी असलं तरी शिस्त नियमित ठेवता येते. “आधी वाटणी, मग खर्च” हाच मंत्र. (काल्पनिक उदाहरण; परताव्याची हमी नाही.)
🎯
Key Takeaway
शेतकऱ्यांसाठी गुंतवणूक म्हणजे “पैसे आले की आधी 4 कप्पे”: भांडवल, घरखर्च, आपत्कालीन आणि गुंतवणूक. गुंतवणुकीचा भाग liquid fund मधून STP ने equity मध्ये, PM-KISAN सारखे छोटे हप्तेही गुंतवा, KCC वेळेत फेडा आणि “दामदुप्पट” योजनांपासून दूर राहा.
❓
शेतकऱ्यांसाठी गुंतवणूक: नेहमी विचारले जाणारे प्रश्न
शेतकऱ्यांसाठी गुंतवणूक करताना महिन्याला SIP शक्य नसेल तर काय करावं?
हंगामात आलेली गुंतवणुकीची रक्कम liquid fund मध्ये ठेवून तिथून दरमहा equity fund मध्ये STP करा. किंवा तिमाही SIP निवडा. दूध किंवा जोडधंद्यातून नियमित उत्पन्न असेल तर छोटी मासिक SIP करता येते.
STP आणि SIP मध्ये फरक काय?
SIP मध्ये दरमहा बँक खात्यातून पैसे गुंतवले जातात. STP मध्ये आधी एकरकमी पैसे एका fund (सहसा liquid fund) मध्ये ठेवले जातात आणि तिथून ठरावीक रक्कम त्याच fund house च्या दुसऱ्या fund मध्ये दरमहा हलवली जाते.
PM-KISAN चे पैसे गुंतवता येतात का?
हो. ₹2,000 चा प्रत्येक हप्ता आल्यावर तो mutual fund, RD किंवा PPF मध्ये गुंतवता येतो. 15 वर्षं नियमित गुंतवल्यास ₹90,000 भरलेली रक्कम गृहीत परताव्यानुसार दुप्पटीहून जास्त होऊ शकते; हमी नाही.
शेतीच्या उत्पन्नावर आणि गुंतवणुकीच्या नफ्यावर टॅक्स लागतो का?
शेतीचं उत्पन्न सर्वसाधारणपणे करमुक्त असतं. पण mutual fund, FD किंवा शेअर्समधून मिळणाऱ्या नफ्यावर/व्याजावर त्या-त्या नियमांनुसार टॅक्स लागू शकतो. मोठ्या रकमेसाठी CA चा सल्ला घ्या.
दुष्काळाच्या वर्षी SIP/STP चं काय करायचं?
रक्कम कमी करा किंवा काही महिने थांबवा, पण गुंतवलेले पैसे घाईत काढू नका. आपत्कालीन कप्पा आणि पीक विमा अशा वर्षांसाठीच असतो.
💬 तुमचं उत्पन्न कोणत्या हंगामात येतं: खरीप, रब्बी, ऊस की दूध? शेतकऱ्यांसाठी गुंतवणूक बद्दल तुमचा अनुभव कमेंटमध्ये सांगा आणि हा लेख गावातल्या मित्रांना नक्की पाठवा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- PM-KISAN: ₹6,000 वर्षाला, 2026-27 ते 2030-31 मुदतवाढ · SarkariYojana
- Kisan Credit Card: ₹5 लाख मर्यादा, 7% / 4% व्याज (मार्च 2026) · Angel One
- What is Systematic Transfer Plan (STP)? · Tata Capital Moneyfy
- STP: types, benefits and taxation · Angel One

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991