टप्पा २ · धडा १६ / १८
लाडकी बहीणचे ₹1,500: दरमहा SIP केली तर 10 वर्षांत किती?

लाडकी बहीणचे ₹1,500: दरमहा SIP केली तर 10 वर्षांत किती? 4 calculators · सोप्या मराठीत
👩🌾 दर महिन्याला खात्यात ₹1,500 जमा होतात. कधी किराणा, कधी मुलांची फी, कधी औषधं… आणि महिना संपला की पैसे कुठे गेले हेच कळत नाही. पण हेच ₹1,500 दर महिन्याला बाजूला ठेवले तर 10 वर्षांनी किती होतील?
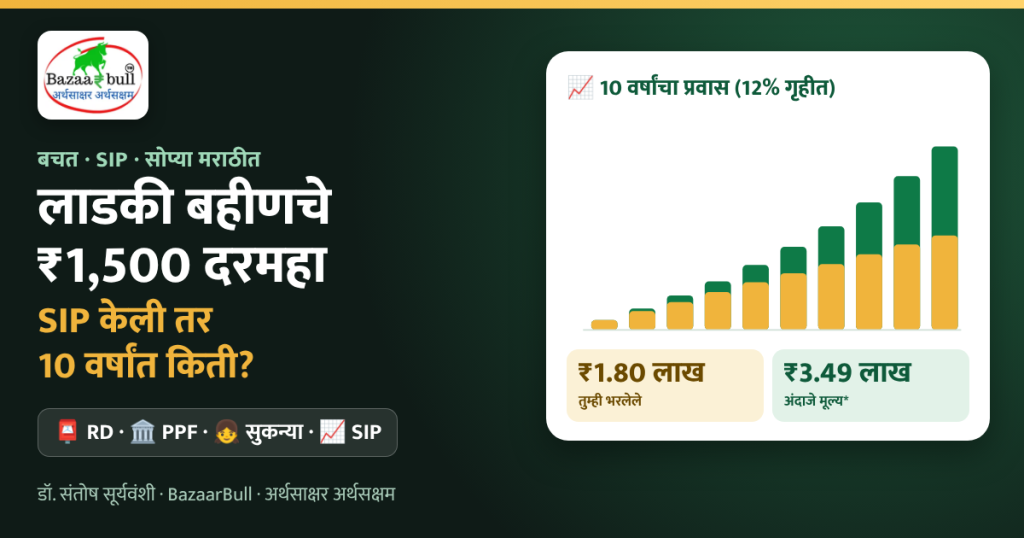
थेट उत्तर: लाडकी बहीण SIP म्हणून दरमहा ₹1,500 mutual fund मध्ये गुंतवले, तर 10 वर्षांत तुम्ही ₹1.8 लाख भरता. सरासरी 12% वार्षिक परतावा गृहीत धरला तर ही रक्कम सुमारे ₹3.49 लाख होऊ शकते. पोस्टाच्या RD सारख्या सुरक्षित पर्यायात सुमारे 7% दराने ती सुमारे ₹2.61 लाख होईल. परताव्याची हमी नाही, पण “छोट्या रकमेची मोठी ताकद” हे गणित प्रत्येक बहिणीने समजून घ्यायला हवं.
1
📋 लाडकी बहीण योजना: सध्याची स्थिती थोडक्यात
मुख्यमंत्री माझी लाडकी बहीण योजनेत पात्र महिलांना जुलै 2024 पासून दरमहा ₹1,500 दिले जात आहेत [1]. ₹2,100 करण्याची घोषणा झाली होती, पण जुलै 2026 पर्यंतच्या वृत्तांनुसार हप्ता ₹1,500 चाच आहे [2].
💰₹1,500दरमहा, थेट आधार-जोडलेल्या बँक खात्यात (DBT)
📅₹18,000वर्षाला एकूण रक्कम
🏠₹2.5 लाखकुटुंबाचं वार्षिक उत्पन्न यापेक्षा कमी असावं
🪪e-KYCहप्ता चालू राहण्यासाठी आवश्यक
⚠️ हप्ते कधी कधी उशिरा किंवा दोन महिन्यांचे एकत्र येतात. म्हणून या पैशांवर आधारित नियोजन “लवचिक” ठेवा. योजनेचे अधिकृत नियम आणि तुमची पात्रता ladakibahin.maharashtra.gov.in वर तपासा.
2
🧮 लाडकी बहीण SIP Calculator: तुमचे ₹1,500 किती होतील?
दरमहा रक्कम, कालावधी आणि पर्याय निवडा. सगळे परताव्याचे दर गृहीत आहेत, हमी नाही.
दरमहा रक्कम:
कुठे गुंतवणार? (गृहीत वार्षिक दर)
3
🌱 लाडकी बहीण SIP म्हणजे काय? “दर महिन्याला मूठभर धान्य”
गावात जुन्या काळी बायका दर आठवड्याला मूठभर धान्य वेगळ्या डब्यात ठेवायच्या: “अडीअडचणीला”. SIP (Systematic Investment Plan) म्हणजे तीच सवय, पण बँकेतून आपोआप. दर महिन्याला ठरलेल्या तारखेला ठरलेली रक्कम mutual fund मध्ये जाते.
- 🪙 छोटी सुरुवात: अनेक fund मध्ये ₹500 पासून (काही ठिकाणी त्याहून कमी) SIP सुरू करता येते.
- 📈 चक्रवाढ (compounding): परताव्यावरही परतावा मिळतो. म्हणून सुरुवातीला वाढ हळू, नंतर वेगाने दिसते.
- 🎢 बाजारातला धोका: equity fund चं मूल्य कमी-जास्त होतं. काही वर्षं तोटाही दिसू शकतो.
- 🔥 महागाईशी लढा: आज ₹1,500 मध्ये जेवढा किराणा येतो, तेवढ्यासाठी 6% महागाईने 10 वर्षांनी सुमारे ₹2,700 लागतील. बचत खात्यातलं 3% व्याज महागाईच्या मागे पडतं. म्हणूनच लाडकी बहीण SIP सारख्या दीर्घकालीन गुंतवणुकीत पैशाची “किंमत” टिकवण्याची आणि वाढवण्याची शक्यता असते.
- 🔓 पैसे काढणे: बहुतेक fund मध्ये कधीही काढता येतात (ELSS सोडून), पण लवकर काढल्यास exit load लागू शकतो.
4
⚖️ लाडकी बहीण SIP आणि RD: ₹1,500 ची वाटणी
सगळे पैसे बाजारात टाकणं गरजेचं नाही. काही भाग सुरक्षित RD मध्ये आणि काही भाग SIP मध्ये, अशी वाटणी करून पाहा (10 वर्षं; RD 6.7%, SIP 12% गृहीत):
5
🗂️ लाडकी बहीण SIP की PPF, RD, सुकन्या? 6 पर्याय
प्रत्येक कार्ड tap करून फायदे-तोटे पाहा. व्याजदर ऑक्टोबर-डिसेंबर 2026 तिमाहीचे आहेत [3].
6
⏸️ हप्ता उशिरा आला तर लाडकी बहीण SIP चं काय?
हप्ता उशिरा आला आणि खात्यात पैसे नसले तर SIP चा हप्ता चुकू शकतो. वर्षात किती महिने SIP चुकते यावर 10 वर्षांनी किती फरक पडतो ते पाहा (₹1,500, 12% गृहीत):
💡 उपाय: SIP ची तारीख हप्ता सहसा येतो त्यानंतरची (उदा. महिन्याच्या शेवटची) ठेवा, आणि खात्यात एक महिन्याचा “बफर” ठेवा. सलग अनेक SIP चुकल्यास काही fund houses SIP बंद करू शकतात.
7
📲 लाडकी बहीण SIP कशी सुरू करायची? 5 पायऱ्या
- 🧯 आधी आपत्कालीन पैसा: घरात अचानक गरज लागली तर कर्ज काढावं लागू नये म्हणून 2-3 महिन्यांचा खर्च बचत खात्यात किंवा RD मध्ये.
- 🪪 KYC: PAN असेल तर नेहमीचं KYC. PAN नसेल तरी वर्षाला ₹50,000 पर्यंत (प्रत्येक fund house मध्ये) पर्यायी ओळखपत्र देऊन PEKRN द्वारे गुंतवणूक करता येते [4].
- 🏦 Fund निवड: सुरुवातीला सोपा, कमी खर्चाचा पर्याय (उदा. index fund किंवा hybrid fund). समजत नसेल तर नोंदणीकृत distributor/adviser ची मदत घ्या.
- 📅 तारीख: हप्ता सहसा जमा झाल्यानंतरची तारीख आणि बँकेचा auto-debit (mandate).
- 👨👧 Nominee: खात्यात नॉमिनी नक्की टाका. मुलगी/मुलगा लहान असेल तर पालक म्हणून नोंद.
📖
गोष्ट: बीडच्या सुनीताताईंचा “₹1,500 चा डबा”
🧵 शिलाई मशीन ते मुलीचं कॉलेज
बीड जिल्ह्यातल्या सुनीताताई शिलाई काम करतात. पती शेतमजूर. योजनेचे पैसे यायला लागले तेव्हा पहिले काही महिने ते घरखर्चातच विरघळले. मग गावातल्या बचत गटाच्या बैठकीत लाडकी बहीण SIP ची कल्पना ऐकली: “सरकारचे पैसे, पण संपत्ती आपली!”
त्यांनी ₹1,500 ची वाटणी केली: ₹500 पोस्टाच्या RD मध्ये (“अडीअडचणीसाठी”) आणि ₹1,000 ची SIP एका index fund मध्ये. मुलगी 8 वर्षांची, म्हणून 10 वर्षांनी ती कॉलेजला जाईल तेव्हा हे पैसे कामाला येतील, असं ठरवलं.
एका वर्षी दोन महिने हप्ता उशिरा आला. सुनीताताईंनी शिलाईच्या कमाईतून SIP चालू ठेवली. दुसऱ्या वर्षी बाजार पडला आणि SIP चं मूल्य कमी दिसलं; शेजारणी म्हणाल्या “बंद कर”. त्यांनी बंद केली नाही, कारण हा पैसा 10 वर्षांसाठी होता.
🎯 धडा: रक्कम छोटी असली तरी नियमितपणा, सुरक्षित भाग आणि संयम असेल तर तीच रक्कम मुलांच्या भविष्याचा आधार बनू शकते. (काल्पनिक उदाहरण; परताव्याची हमी नाही.)
🎯
Key Takeaway
लाडकी बहीण SIP म्हणजे सरकारी मदतीचं स्वतःच्या संपत्तीत रूपांतर. आधी आपत्कालीन पैसा, मग सुरक्षित + SIP अशी वाटणी, हप्त्यानंतरची SIP तारीख आणि किमान 7-10 वर्षांचा संयम: हेच यशाचं सूत्र. लाडकी बहीण SIP छोटी असली तरी तिचा परिणाम मोठा असू शकतो.
❓
लाडकी बहीण SIP: नेहमी विचारले जाणारे प्रश्न
लाडकी बहीण योजनेचे ₹1,500 SIP मध्ये गुंतवले तर 10 वर्षांत किती होतील?
10 वर्षांत तुम्ही ₹1.8 लाख भरता. 12% गृहीत वार्षिक परताव्याने ही रक्कम सुमारे ₹3.49 लाख, आणि 7% (RD सारखा सुरक्षित पर्याय) दराने सुमारे ₹2.61 लाख होऊ शकते. Mutual fund परताव्याची हमी नसते.
PAN कार्ड नसेल तर SIP करता येते का?
हो. वर्षाला ₹50,000 पर्यंतच्या गुंतवणुकीसाठी (प्रत्येक fund house मध्ये) PAN ऐवजी पर्यायी ओळखपत्र देऊन PEKRN द्वारे KYC करता येतं. ₹1,500 × 12 = ₹18,000, म्हणजे या मर्यादेत बसतं.
लाडकी बहीण SIP साठी कोणता fund योग्य?
एकच उत्तर नाही. सुरुवातीला कमी खर्चाचा index fund किंवा hybrid fund अनेक जण निवडतात. धोका नको असेल तर पोस्टाची RD किंवा PPF. आपल्या गरजेनुसार आणि नोंदणीकृत व्यक्तीच्या सल्ल्याने ठरवा.
हप्ता उशिरा आला तर SIP चुकेल का?
खात्यात पैसे नसतील तर हो. म्हणून SIP ची तारीख हप्ता सहसा येतो त्यानंतरची ठेवा आणि खात्यात थोडा बफर ठेवा. सलग अनेक हप्ते चुकल्यास SIP बंद होऊ शकते.
मुलीसाठी SIP चांगली की सुकन्या समृद्धी?
मुलगी 10 वर्षांखालील असेल तर सुकन्या समृद्धी योजना सरकारी हमीसह व्याज देते (ऑक्टोबर-डिसेंबर 2026 तिमाहीसाठी 8.2%), पण पैसे दीर्घ काळ अडकतात. SIP मध्ये लवचिकता आणि जास्त वाढीची शक्यता आहे, पण धोकाही. अनेक पालक दोन्ही वापरतात.
💬 तुम्ही किंवा तुमच्या घरातली बहीण लाडकी बहीण योजनेचे पैसे कसे वापरता: घरखर्च, बचत की SIP? लाडकी बहीण SIP बद्दल तुमचं मत कमेंटमध्ये सांगा आणि हा लेख घरातल्या महिलांना नक्की पाठवा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- लाडकी बहीण योजना: जुलै 2024 पासून दरमहा ₹1,500 · Patrika
- हप्ता अपडेट आणि ₹2,100 ची घोषणा (जुलै 2026) · Patrika
- Post Office Interest Rates Oct–Dec 2026: PPF, SSY, RD · Richify
- Is PAN necessary for mutual fund investment? (PEKRN) · Zerodha Fund House
- Ladki Bahin Yojana: उत्पन्न मर्यादा ₹2.5 लाख, e-KYC · LatestLY

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991