टप्पा २ · धडा १९ / १९
Home Loan prepay करावं की SIP? आकड्यांसह तुलना

Home Loan prepay करावं की SIP? आकड्यांसह तुलना ₹40 लाख कर्ज · 20 वर्षं · 4 calculators
🏠 दर महिन्याला ₹33,000 चा EMI, आणि पगार वाढल्यावर हातात ₹10,000 जास्त उरतात. घरातले म्हणतात “आधी कर्ज फेड, डोक्यावरचं ओझं उतरव!” मित्र म्हणतात “SIP कर, बाजार जास्त देतो!” कोणाचं बरोबर?
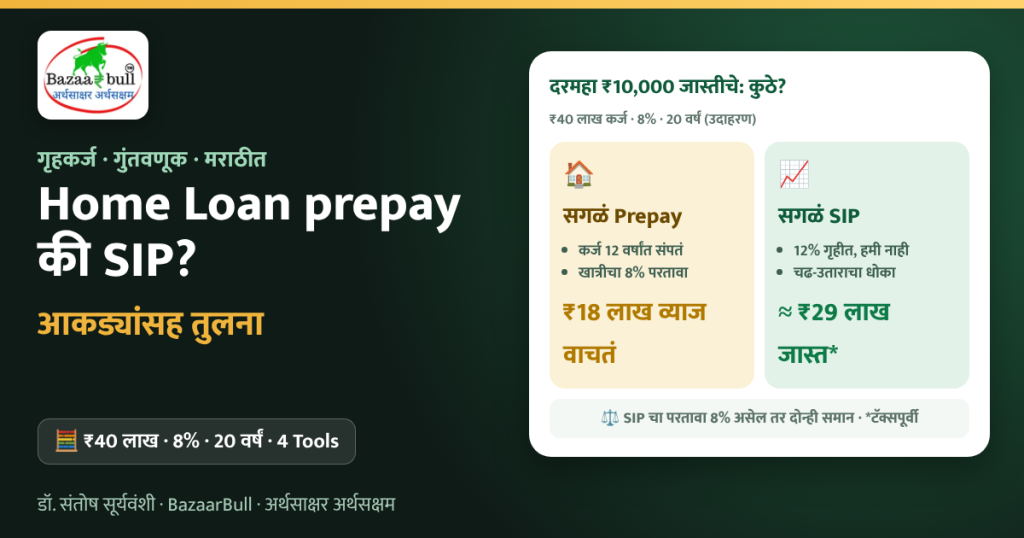
थेट उत्तर: Home Loan prepay केल्याने तुम्हाला कर्जाच्या व्याजदराइतका (उदा. 8%) खात्रीचा, जोखीममुक्त परतावा मिळतो. SIP मध्ये त्याहून जास्त परताव्याची शक्यता आहे, पण हमी नाही. ₹40 लाख, 8%, 20 वर्षांचं कर्ज आणि दरमहा ₹10,000 जास्तीचे पैसे: ते पूर्ण prepay केले तर कर्ज 12 वर्षांत संपतं आणि सुमारे ₹18 लाख व्याज वाचतं. तेच पैसे SIP मध्ये 12% गृहीत दराने गुंतवले तर 20 वर्षांनी सुमारे ₹29 लाख जास्त संपत्ती (टॅक्सपूर्वी) होऊ शकते. SIP चा परतावा कर्जाच्या दराइतकाच (8%) राहिला तर दोन्ही मार्ग जवळजवळ समान. म्हणून योग्य उत्तर तुमच्या परिस्थितीवर अवलंबून आहे.
1
📌 Home Loan prepay चा निर्णय आता का महत्त्वाचा?
🏦Repo 5.25%RBI ने 2025 मध्ये 125 basis points ची कपात केल्यानंतर repo rate 5.25% वर स्थिर; गृहकर्जाचे दर काही बँकांत 7.15-7.25% पासून [1].
🆓Prepayment शुल्क नाही1 जानेवारी 2026 पासून मंजूर/नूतनीकरण झालेल्या व्यक्तींच्या floating-rate कर्जांवर prepayment किंवा foreclosure शुल्क लावता येत नाही [2].
🧾टॅक्सचा फायदा कमीस्वतःच्या घराच्या कर्जाच्या व्याजाची ₹2 लाखांपर्यंतची वजावट फक्त जुन्या करप्रणालीत. नव्या करप्रणालीत बहुतेकांसाठी हा फायदा नाही.
📈SIP चा पर्यायदीर्घ काळात equity ने कर्जाच्या दरापेक्षा जास्त परतावा देण्याची शक्यता, पण चढ-उतार आणि हमी नाही.
💡 कमी व्याजदरात Home Loan prepay चा “खात्रीचा परतावा” कमी होतो, त्यामुळे SIP कडे पारडं थोडं झुकतं. पण व्याजदर वाढले तर हिशोब उलटू शकतो.
2
🧮 Home Loan prepay vs SIP Calculator: 20 वर्षांचा हिशोब
तुमचं कर्ज आणि दरमहा उरणारी जास्तीची रक्कम टाका. “Prepay वाटा” slider ने ठरवा की त्यातला किती भाग prepay आणि किती SIP. कर्ज लवकर संपलं तर त्यानंतर EMI + जास्तीचे पैसे सगळे SIP मध्ये जातात, असं धरलं आहे.
SIP चा गृहीत वार्षिक परतावा:
उरलेलं कर्जSIP मूल्य
सोपा अंदाज: SIP मूल्यावर शेवटी LTCG (₹1.25 लाखांवर 12.5%) एकदाच धरला; व्याजदर संपूर्ण काळ स्थिर; जुन्या करप्रणालीतली व्याज वजावट धरलेली नाही.
3
🧠 Home Loan prepay म्हणजे “खात्रीचा परतावा”: सोपं गणित
कल्पना करा, तुम्ही ₹1 लाख prepay केले. त्या ₹1 लाखावर दरवर्षी लागणारं 8% व्याज (₹8,000) आता लागणार नाही. म्हणजे तो ₹1 लाख तुम्हाला वर्षाला 8% “कमवून” देतो: बाजाराचा धोका नाही, टॅक्स नाही (नव्या करप्रणालीत). उलट SIP मध्ये 8% मिळवण्यासाठी बाजाराचे चढ-उतार सहन करावे लागतात आणि नफ्यावर टॅक्सही लागू शकतो. म्हणून दोन्हींची तुलना करताना “जोखीम-समायोजित” परतावा पाहायचा, फक्त आकडे नाही.
- ⚖️ तुलना कशी करायची? SIP चा अपेक्षित परतावा, टॅक्स वजा जाता, कर्जाच्या दरापेक्षा किती जास्त आहे ते पाहा. फरक 2-3% पेक्षा कमी असेल तर धोका घेण्यात फारसा अर्थ नाही.
- 🧾 जुनी करप्रणाली: व्याजावर ₹2 लाखांपर्यंत वजावट मिळत असेल तर 30% slab मध्ये कर्जाचा प्रभावी दर कमी होतो (उदा. 8% चा सुमारे 5.6%); मग prepay चं आकर्षण कमी.
- 📅 सुरुवातीची वर्षं: EMI चा मोठा भाग व्याजात जातो. त्यामुळे कर्जाच्या सुरुवातीच्या वर्षांतलं prepayment जास्त व्याज वाचवतं.
- 🔁 Tenure कमी करा की EMI? Prepay केल्यावर बँक विचारते. व्याज वाचवायचं असेल तर tenure कमी करणं जास्त फायदेशीर; महिन्याचा ताण कमी करायचा असेल तर EMI.
4
🎁 बोनस मिळाला? ₹2 लाख prepay की गुंतवणूक?
दिवाळी बोनस, PF मधले पैसे किंवा शेतीतून आलेली एकरकमी रक्कम असेल तर काय फरक पडतो ते पाहा (वरच्या calculator मधलं कर्ज वापरलं जातं):
5
✅ Home Loan prepay करावं की SIP? 8 प्रश्नांची तपासणी
तुमच्यासाठी जे खरं आहे त्यावर tap करा. Calculator सोबत हे मुद्दे निर्णयाला दिशा देतात:
6
⚖️ मधला मार्ग: 50-50 चं सूत्र
बहुतेक कुटुंबांसाठी “सगळं prepay” किंवा “सगळं SIP” ऐवजी वाटणी व्यावहारिक ठरते:
🧯1. आधी सुरक्षा6 महिन्यांचा खर्च आपत्कालीन निधीत, आणि पुरेसा term insurance (कर्जाच्या रकमेसह). हे नसताना prepay किंवा SIP दोन्ही धोकादायक.
🎯2. उद्दिष्टांसाठी SIPमुलांचं शिक्षण, निवृत्ती यांसाठी SIP थांबवू नका; वेळ गेला तर चक्रवाढ परत येत नाही.
🏠3. उरलेलं prepayबोनस, पगारवाढ यांचा काही भाग दरवर्षी prepay; विशेषतः कर्जाच्या पहिल्या 7-10 वर्षांत.
🧓4. निवृत्तीआधी कर्जमुक्तनिवृत्तीनंतर EMI चालू राहणं धोकादायक. निवृत्तीच्या आधी कर्ज संपेल असं नियोजन करा.
🔄5. आधी व्याजदर तपासातुमचा दर नवीन ग्राहकांच्या दरापेक्षा खूप जास्त असेल तर आधी बँकेशी दर कमी करण्याबद्दल बोला किंवा balance transfer चा विचार करा; prepay पेक्षा हा सोपा फायदा असू शकतो.
📖
गोष्ट: पुण्याचे प्रशांत आणि स्नेहा: दोन वेगळे निर्णय, दोन्ही बरोबर
🏢 हिंजवडीचा flat, ₹40 लाखांचं कर्ज
प्रशांत आणि स्नेहा दोघंही पुण्यात IT मध्ये. ₹40 लाखांचं, 8% व्याजाचं, 20 वर्षांचं गृहकर्ज. पगारवाढीनंतर दरमहा ₹10,000 जास्त उरू लागले.
प्रशांतच्या घरी “कर्ज म्हणजे ओझं” ही भावना. त्याला रात्री EMI ची चिंता वाटायची. त्याने आपत्कालीन निधी आणि term insurance पूर्ण केल्यावर संपूर्ण ₹10,000 prepay केले; कर्ज 12 वर्षांत संपलं आणि सुमारे ₹18 लाख व्याज वाचलं. नंतर तो पूर्ण EMI इतकी SIP करू लागला.
स्नेहाने हिशोब केला: बाजारातली घसरण ती शांतपणे सहन करू शकते, आणि तिचं उद्दिष्ट 20 वर्षांचं. तिने ₹5,000 prepay आणि ₹5,000 SIP अशी वाटणी केली. 2 वर्षांनी बाजार पडला तेव्हा तिची SIP तोट्यात दिसली, पण तिने ती थांबवली नाही.
🎯 धडा: Home Loan prepay vs SIP हा फक्त आकड्यांचा प्रश्न नाही; झोप, मनःशांती आणि धोका सहन करण्याची क्षमता यांचाही. दोघांनीही आधी सुरक्षा पूर्ण केली, म्हणून दोन्ही निर्णय योग्य. (काल्पनिक उदाहरण.)
🎯
Key Takeaway
Home Loan prepay = खात्रीचा, कर्जदराइतका परतावा; SIP = जास्त परताव्याची शक्यता, पण धोका. आधी आपत्कालीन निधी आणि विमा, मग उद्दिष्टांसाठी SIP, आणि उरलेलं (विशेषतः कर्जाच्या सुरुवातीच्या वर्षांत आणि जास्त व्याजदरावर) prepay. निवृत्तीआधी कर्जमुक्त होणं हे अंतिम लक्ष्य.
❓
Home Loan prepay: नेहमी विचारले जाणारे प्रश्न
Home Loan prepay करावं की SIP?
SIP चा अपेक्षित परतावा (टॅक्सनंतर) कर्जाच्या व्याजदरापेक्षा 2-3% पेक्षा जास्त असेल आणि तुम्ही बाजारातले चढ-उतार सहन करू शकत असाल तर SIP; नाहीतर prepay. अनेकांसाठी वाटणी हा व्यावहारिक मार्ग.
Home Loan prepay केल्यास शुल्क लागतं का?
व्यक्तींच्या, व्यवसायेतर कारणासाठीच्या floating-rate कर्जांवर prepayment/foreclosure शुल्क लावता येत नाही; 1 जानेवारी 2026 पासून मंजूर/नूतनीकरण झालेल्या कर्जांसाठी RBI चे नवे निर्देश लागू आहेत. Fixed-rate कर्जांचे नियम कराराप्रमाणे तपासा.
Prepay केल्यावर EMI कमी करावा की tenure?
एकूण व्याज जास्त वाचवायचं असेल तर tenure कमी करा. महिन्याचा खर्चाचा ताण कमी करायचा असेल तर EMI कमी करा.
जुन्या करप्रणालीत गृहकर्ज ठेवणं फायदेशीर आहे का?
स्वतःच्या घराच्या कर्जाच्या व्याजावर ₹2 लाखांपर्यंत वजावट मिळते, त्यामुळे प्रभावी व्याजदर कमी होतो. पण फक्त टॅक्ससाठी कर्ज चालू ठेवणं नेहमी फायदेशीर नसतं; व्याज ₹2 लाखांपेक्षा कमी झालं की हिशोब बदलतो.
बोनसचे पैसे Home Loan prepay साठी वापरावे का?
आपत्कालीन निधी आणि विमा पूर्ण असेल, कर्ज सुरुवातीच्या वर्षांत असेल आणि व्याजदर जास्त असेल तर prepay चा फायदा जास्त. नाहीतर काही भाग उद्दिष्टांच्या गुंतवणुकीत ठेवा.
💬 तुमचं गृहकर्ज आहे का? तुम्ही Home Loan prepay करताय की SIP? का? कमेंटमध्ये तुमचा निर्णय आणि कारण सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Home loan interest rates, सप्टेंबर 2026; repo 5.25% · Ambak
- RBI (Pre-payment Charges on Loans) Directions, 2025 · TaxGuru
- New RBI rule on prepayment charges explained · Upstox
- Capital gains tax on mutual funds · Aditya Birla Capital

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991