Tax वाचवण्याचे 10 मार्ग: 80C, NPS, Health Insurance (2026-27)

Tax वाचवण्याचे 10 मार्ग: 80C, NPS, Health Insurance (2026-27) नवीन कायदा · 4 calculators
🧾 मार्च आला की ऑफिसमध्ये एकच धावपळ: “investment proof द्या!” मग घाईघाईत कोणतीतरी LIC पॉलिसी, कुठलीतरी FD… आणि नंतर कळतं की तुम्ही नव्या करप्रणालीत होता, जिथे यातलं काहीच वजा होत नाही!
थेट उत्तर: Tax Saving ची सुरुवात “कुठे गुंतवू?” यावरून नाही, तर “माझ्यासाठी जुनी की नवी करप्रणाली?” यावरून होते. 1 एप्रिल 2026 पासून नवीन Income-tax Act 2025 लागू झाला असून कलमांचे क्रमांक बदलले (उदा. 80C आता कलम 123), पण वजावटींच्या मर्यादा तशाच आहेत [1]. नव्या करप्रणालीत ₹12 लाखांपर्यंतचं करपात्र उत्पन्न करमुक्त आहे [2]. त्यामुळे 80C, NPS, Health Insurance सारखे 10 मार्ग कोणासाठी उपयोगी आणि कोणासाठी नाही, हे आधी समजून घेऊ.
1
⚖️ Tax Saving चा पहिला निर्णय: जुनी की नवी करप्रणाली?
🆕नवी (default)कमी दर, ₹4 लाखांपर्यंत शून्य, ₹75,000 standard deduction, ₹60,000 rebate: ₹12 लाख करपात्र उत्पन्नापर्यंत टॅक्स शून्य.
📜जुनी (निवडावी लागते)जास्त दर (5%, 20%, 30%), ₹50,000 standard deduction, पण 80C, 80D, HRA, गृहकर्ज व्याज यांच्या वजावटी मिळतात.
🧮ढोबळ नियमएकूण वजावटी ₹5-6 लाखांपेक्षा कमी असतील तर बहुतेक वेळा नवी करप्रणाली फायदेशीर. नक्की हिशोब खालच्या calculator मध्ये.
✅दोन्हींत चालणारेEmployer NPS (80CCD(2)), भाड्याने दिलेल्या घराच्या कर्जाचं व्याज, आणि शेअर्स/MF चा ₹1.25 लाख LTCG सूट.
💡 पगारदार व्यक्ती दरवर्षी ITR भरताना करप्रणाली निवडू शकतात. व्यवसाय उत्पन्न असणाऱ्यांसाठी हे बदल मर्यादित आहेत; CA चा सल्ला घ्या.
2
🧮 जुनी vs नवी करप्रणाली Calculator
तुमचा वार्षिक पगार आणि वजावटी टाका; दोन्ही करप्रणालीत किती टॅक्स लागेल ते पाहा (60 वर्षांखालील पगारदार व्यक्ती; cess 4% धरला, surcharge नाही).
सोपा अंदाज: नव्या करप्रणालीत ₹12 लाखांच्या थोडं वर marginal relief धरलं आहे. इतर उत्पन्न, surcharge आणि विशेष दर धरलेले नाहीत.
3
🔟 Tax Saving चे 10 मार्ग: एका नजरेत
हिरवा टॅग = दोन्ही करप्रणालीत; पिवळा टॅग = फक्त जुन्या करप्रणालीत [1].
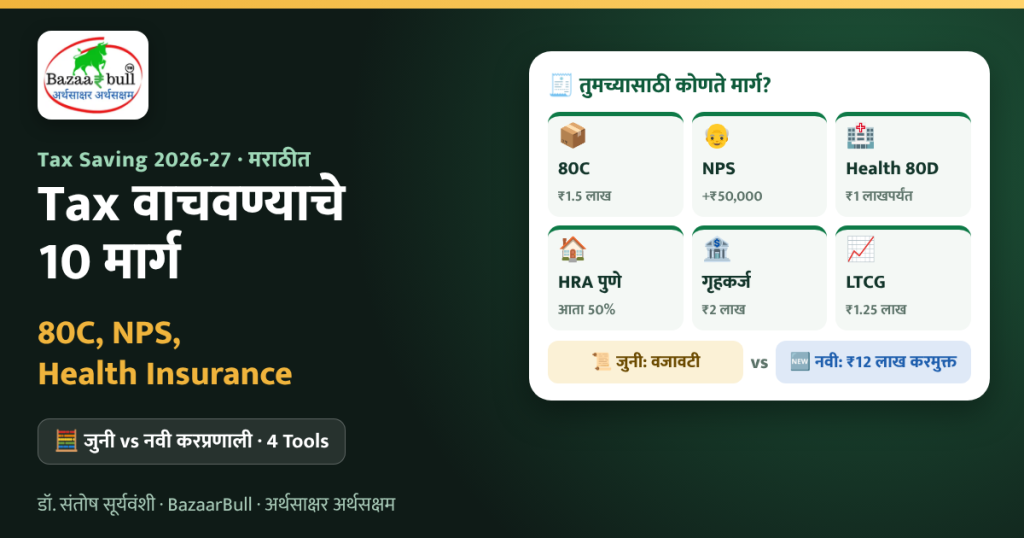
जुनी1. 80C (आता कलम 123): ₹1.5 लाखEPF, PPF, ELSS, सुकन्या, जीवन विमा premium, NSC, 5 वर्षांची tax-saver FD, SCSS, गृहकर्जाचं मुद्दल, मुलांची tuition fee: सगळे मिळून कमाल ₹1.5 लाख.
जुनी2. NPS 80CCD(1B): अतिरिक्त ₹50,00080C च्या ₹1.5 लाखांवर स्वतःच्या NPS गुंतवणुकीसाठी आणखी ₹50,000. निवृत्तीसाठी शिस्तही.
दोन्ही3. Employer NPS 80CCD(2)नव्या करप्रणालीत सरकारी आणि खाजगी सर्व कर्मचाऱ्यांसाठी basic + DA च्या 14% पर्यंत [3]. CTC मध्ये हा पर्याय मागा.
जुनी4. Health Insurance 80D (कलम 126)स्वतः/कुटुंब ₹25,000 (60+ असल्यास ₹50,000) + आई-वडील ₹25,000 (60+ असल्यास ₹50,000). Preventive check-up ₹5,000 यातच.
जुनी5. HRA: पुण्याला आता 50%!नवीन नियमांनुसार 2026-27 पासून पुणे, बेंगळुरू, हैदराबाद, अहमदाबाद यांनाही मुंबईसारखी 50% मर्यादा [4].
जुनी6. गृहकर्ज व्याज: ₹2 लाखस्वतः राहत असलेल्या घराच्या कर्जाचं व्याज वर्षाला ₹2 लाखांपर्यंत. मुद्दल 80C मध्ये.
जुनी7. शैक्षणिक कर्ज 80E (कलम 129)स्वतःच्या, मुलांच्या किंवा जोडीदाराच्या उच्च शिक्षणाच्या कर्जाचं संपूर्ण व्याज, परतफेड सुरू झाल्यापासून 8 वर्षं.
जुनी8. देणगी 80G (कलम 133)मान्यताप्राप्त संस्थांना दिलेली देणगी 50% किंवा 100% वजा. ₹2,000 वरची देणगी रोख नको.
जुनी9. बचत व्याज 80TTA/80TTBबचत खात्याचं व्याज ₹10,000 पर्यंत; ज्येष्ठ नागरिकांसाठी FD-बचत व्याज आता ₹1 लाखापर्यंत (आधी ₹50,000).
दोन्ही10. LTCG Harvesting: ₹1.25 लाखEquity fund/शेअर्समधला वर्षाला ₹1.25 लाखांपर्यंतचा long-term नफा करमुक्त. दरवर्षी थोडा नफा “बुक” करून पुन्हा गुंतवल्यास भविष्यातला टॅक्स कमी.
4
📦 80C Planner: Tax Saving चं ₹1.5 लाखांचं बकेट भरलंय का?
बहुतेक पगारदारांचं EPF आपोआप कापलं जातं, त्यामुळे 80C चा मोठा भाग आधीच भरलेला असतो. तुमचे आकडे टाका आणि अजून किती जागा उरली ते पाहा:
तुमचा जुन्या करप्रणालीतला slab:
5
🏥 Health Insurance 80D Calculator: Tax Saving + कुटुंबाचं संरक्षण
Health insurance हा “टॅक्स वाचवण्याचा” नव्हे, तर “बचत वाचवण्याचा” मार्ग आहे: एका हॉस्पिटल बिलात वर्षांची बचत संपू शकते. 80D मध्ये किती वजावट मिळेल ते पाहा (कलम 126) [1]:
6
🏠 HRA Calculator: पुणेकरांसाठी Tax Saving चा खास बदल
HRA सूट तीनपैकी सर्वात कमी रक्कम असते: (1) मिळालेलं HRA, (2) भरलेलं भाडं वजा basic च्या 10%, (3) basic च्या 50% (8 मोठी शहरं) किंवा 40% (इतर). 2026-27 पासून पुणे 50% गटात आलं आहे [4].
HRA फक्त जुन्या करप्रणालीत. वर्षाला ₹1 लाखापेक्षा जास्त भाडं असल्यास घरमालकाचा PAN लागतो; नवीन नियमांत घरमालकाशी नातं (उदा. आई-वडील) जाहीर करणंही आवश्यक.
7
🚫 Tax Saving मधल्या 6 सामान्य चुका
🛑1. करप्रणाली न तपासता गुंतवणूकनव्या करप्रणालीत असाल तर 80C साठी घेतलेली पॉलिसी टॅक्स वाचवत नाही.
📅2. मार्चमधली घाईशेवटच्या आठवड्यात घेतलेले “tax saving” विमा प्लॅन्स अनेकदा कमी परतावा, लांब lock-in.
🔁3. EPF विसरणंEPF आधीच 80C भरतं; त्यावर आणखी गुंतवणूक केली तर ₹1.5 लाखांवरची रक्कम वजा होत नाही.
🏥4. फक्त कंपनीचा विमानोकरी बदलली की कंपनीचा health cover संपतो. स्वतःचा वेगळा विमा ठेवा.
🧾5. पुरावे न ठेवणंभाड्याच्या पावत्या, premium receipts, देणगी पावत्या जपून ठेवा.
🎯6. टॅक्ससाठी गुंतवणूकआधी उद्दिष्ट, मग उत्पादन. टॅक्स वाचवणं हा “बोनस” असावा, मुख्य कारण नाही.
📖
गोष्ट: पुण्याचे अमित आणि “दोन करप्रणालींचा हिशोब”
💼 ₹15 लाख पगार, ₹25,000 भाडं
पुण्यात IT कंपनीत काम करणारे अमित दर मार्चमध्ये घाईघाईत LIC आणि tax-saver FD घ्यायचे. यावर्षी त्यांनी आधी हिशोब केला: पगार ₹15 लाख, basic ₹6 लाख, HRA ₹3 लाख, भाडं ₹25,000 महिना. पुणे HRA च्या 50% गटात आल्याने सूट ₹2.4 लाख. त्यात 80C पूर्ण, NPS ₹50,000 आणि स्वतःसह 60+ आई-वडिलांचा health insurance (₹75,000) धरला.
तरीही निकाल आश्चर्यकारक: जुन्या करप्रणालीत सुमारे ₹1,03,500 आणि नव्यात ₹97,500 टॅक्स. म्हणजे नवी करप्रणाली सुमारे ₹6,000 ने स्वस्त! अमितने फक्त टॅक्ससाठी घेणार असलेली नवी विमा पॉलिसी रद्द केली आणि ते पैसे मुलीच्या शिक्षणाच्या SIP मध्ये वळवले.
त्यांचा मित्र सुनील ₹30 लाख पगार, ₹55,000 भाडं आणि त्याच वजावटी असलेला. त्याच्यासाठी जुनी करप्रणाली जेमतेम ₹4,700 ने स्वस्त ठरली. म्हणजे जुनी करप्रणाली फायदेशीर ठरण्यासाठी वजावटी खूप मोठ्या असाव्या लागतात.
🎯 धडा: “सगळ्यांसाठी एकच उत्तर” नाही. प्रत्येकाने आपल्या आकड्यांनी दोन्ही करप्रणालींचा हिशोब करायचा, मग गुंतवणूक ठरवायची. वरचा calculator याचसाठी आहे. (काल्पनिक उदाहरण; cess धरून अंदाजे आकडे.)
🎯
Key Takeaway
Tax Saving = आधी करप्रणाली निवड, मग वजावटी. ₹12 लाखांपर्यंत करपात्र उत्पन्न असेल तर नवी करप्रणाली सहसा पुरेशी. जास्त उत्पन्न आणि मोठ्या वजावटी (HRA, गृहकर्ज, 80C, NPS, 80D) असतील तर जुनी तपासा. Employer NPS आणि LTCG harvesting दोन्ही करप्रणालीत विसरू नका.
❓
Tax Saving: नेहमी विचारले जाणारे प्रश्न
नव्या करप्रणालीत Tax Saving चे कोणते मार्ग उपलब्ध आहेत?
₹75,000 standard deduction, ₹12 लाखांपर्यंत ₹60,000 rebate, employer NPS (basic + DA च्या 14% पर्यंत), भाड्याने दिलेल्या घराच्या कर्जाचं व्याज आणि equity वरची ₹1.25 लाख LTCG सूट. 80C, 80D, HRA मिळत नाहीत.
नवीन कायद्यात 80C चं काय झालं?
1 एप्रिल 2026 पासून Income-tax Act 2025 लागू झाला. 80C आता कलम 123 म्हणून ओळखलं जातं, 80D कलम 126, 80E कलम 129. मर्यादा (उदा. ₹1.5 लाख) बदललेल्या नाहीत आणि त्या फक्त जुन्या करप्रणालीत मिळतात.
NPS मधून किती Tax Saving होते?
जुन्या करप्रणालीत 80C व्यतिरिक्त 80CCD(1B) खाली ₹50,000 अतिरिक्त वजावट. शिवाय employer NPS (80CCD(2)) दोन्ही करप्रणालीत; नव्या करप्रणालीत basic + DA च्या 14% पर्यंत.
आई-वडिलांच्या health insurance वर किती वजावट मिळते?
आई-वडील 60 वर्षांखालील असतील तर ₹25,000, 60+ असतील तर ₹50,000 पर्यंत, स्वतःच्या ₹25,000 (60+ असल्यास ₹50,000) व्यतिरिक्त. फक्त जुन्या करप्रणालीत.
पुण्यात HRA 50% कधीपासून?
Income-tax Rules 2026 नुसार आर्थिक वर्ष 2026-27 (1 एप्रिल 2026) पासून पुणे, बेंगळुरू, हैदराबाद, अहमदाबाद यांनाही 50% मर्यादा लागू. 2025-26 च्या ITR साठी पुण्याला 40% च.
💬 तुम्ही यावर्षी कोणती करप्रणाली निवडली: जुनी की नवी? Tax Saving साठी तुमचा आवडता मार्ग कोणता? कमेंटमध्ये सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- All tax deductions: old vs new regime FY 2026-27 (नवीन कलम क्रमांक) · BasuNivesh
- Old vs New regime for salaried, FY 2026-27: slabs, rebate, 80CCD(2) · TaxGuru
- Income tax slabs FY 2026-27 · BankBazaar
- New Income Tax Rules: HRA 50% for 8 cities incl. Pune · Moneylife
- HRA metro expansion: FY 2025-26 vs 2026-27 · TaxGuru

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991