Health Insurance कसा निवडायचा? 5 गोष्टी तपासा

Health Insurance कसा निवडायचा? 5 गोष्टी तपासा कव्हर · Room Rent · Co-pay · Waiting Period · Claim · 4 tools
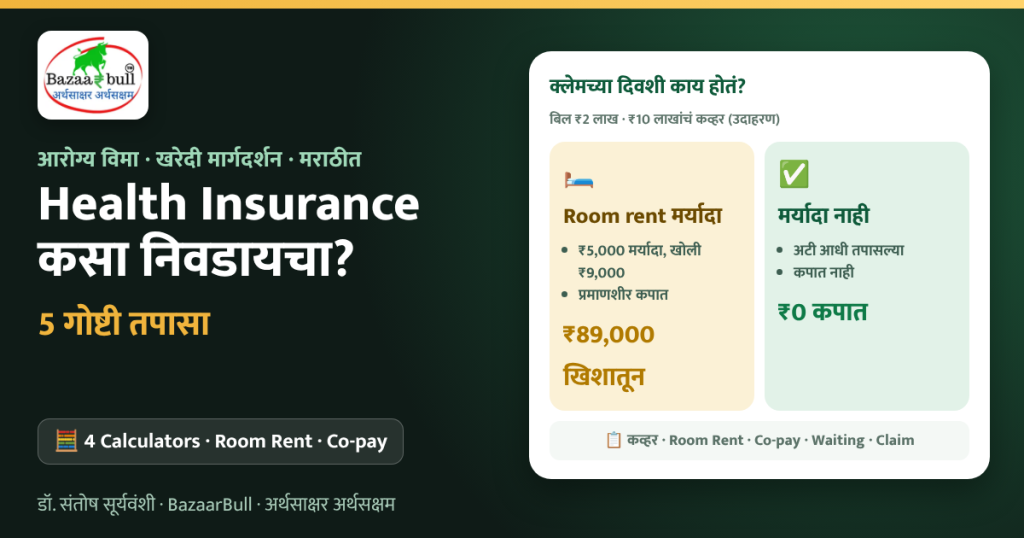
🏥 बाबांना हॉस्पिटलमध्ये admit केलं. बिल ₹2 लाख. “आपल्याकडे ₹10 लाखांचा विमा आहे, काळजी नको!” पण क्लेम पास झाला फक्त ₹1.11 लाखांचा. उरलेले ₹89,000 खिशातून. असं का होतं?
थेट उत्तर: Health Insurance निवडताना फक्त premium आणि कव्हरची रक्कम बघू नका. 5 गोष्टी तपासा: (1) कव्हर किती, (2) Room Rent आणि sub-limits, (3) Co-pay, (4) Waiting Period, (5) Claim चा रेकॉर्ड आणि cashless नेटवर्क. इथले 4 calculators तुम्हाला प्रत्येकाचा फरक आकड्यांत दाखवतील.
1
📌 Health Insurance आज इतका महत्त्वाचा का?
📈वैद्यकीय महागाईभारतात वैद्यकीय महागाई सुमारे 14%, तर सर्वसाधारण महागाई सुमारे 3.5% असल्याचं एका विश्लेषकाने जून 2026 मध्ये सांगितलं [5].
🧾GST शून्यव्यक्तींच्या आरोग्य विम्यावर 22 सप्टेंबर 2025 पासून GST नाही. तरीही महागाईमुळे premium वाढतच राहतो.
✅87% क्लेम settleIRDAI च्या वार्षिक अहवालानुसार FY25 मध्ये नोंदवलेल्या सुमारे 87% क्लेमचा निपटारा झाला; FY24 मध्ये 83% [6].
👴ज्येष्ठांसाठी 10% मर्यादा60+ वयाच्या पॉलिसीधारकांचा वार्षिक premium वाढ IRDAI च्या मान्यतेशिवाय 10% पेक्षा जास्त नाही [7].
💡 म्हणजे आरोग्य विमा घेणं गरजेचं आहे, पण चुकीची policy घेतली तर “विमा आहे” ही फक्त मनाची समजूत ठरते. म्हणूनच खालच्या 5 गोष्टी.
2
1️⃣ कव्हर किती? Health Insurance कव्हर Calculator
आजचं ₹10 लाखांचं कव्हर 10 वर्षांनी तितकंच उपयोगी असेल का? एखाद्या मोठ्या आजाराचा आजचा खर्च, तुमचं कव्हर आणि कालावधी टाका:
गृहीत वार्षिक वैद्यकीय महागाई:
महागाई वर्षानुवर्षे स्थिर धरली आहे; प्रत्यक्ष खर्च बदलतात. 10-14% चा पट्टा स्रोतांनुसार दिला आहे [5].
3
2️⃣ Health Insurance मधला Room Rent Cap: सर्वात मोठा सापळा
अनेक policies मध्ये खोलीच्या भाड्यावर मर्यादा असते. तुम्ही त्यापेक्षा महाग खोली घेतली तर फक्त खोलीचंच नाही, तर संपूर्ण बिलाचा प्रमाणशीर (proportionate) हिस्सा तुम्हाला भरावा लागू शकतो. उदाहरणार्थ, ₹5,000 ची मर्यादा असताना सर्वात स्वस्त खाजगी खोली ₹9,000 ची निघाली तर [4]. तुमचे आकडे टाका:
सोपं उदाहरण: क्लेमचा प्रमाण = मर्यादा ÷ प्रत्यक्ष भाडं, संपूर्ण बिलाला लागू. तुमच्या policy मध्ये हे कसं लागू होतं ते policy wording मध्ये वाचा; काही policies मध्ये मर्यादाच नसते.
4
3️⃣ Health Insurance मध्ये Co-pay आणि Deductible: कमी premium ची किंमत
Co-pay म्हणजे प्रत्येक क्लेममध्ये बिलाचा ठराविक टक्का तुम्ही भरणं. Premium कमी होतो, पण क्लेमच्या दिवशी खिशातून पैसे जातात. निरोगी असाल तर higher deductible किंवा co-pay ने premium 10-20% कमी होऊ शकतो, असं स्रोत म्हणतो [7]:
Co-pay:
5
4️⃣ Health Insurance Waiting Period: “थांबा” नियम
Policy घेतल्याबरोबर सगळे आजार कव्हर होत नाहीत. काही आजारांसाठी थांबावं लागतं. IRDAI च्या नियमांनुसार:
- ⏳ पूर्वीचे आजार (PED): waiting period कमाल 3 वर्षं (आधी 4 वर्षं). काही policies यापेक्षा कमीही देतात [1].
- 🦴 विशिष्ट आजार/शस्त्रक्रिया: उदा. सांधेरोपण; यांचीही कमाल 3 वर्षं [2].
- 🛡️ Moratorium 5 वर्षं: सलग 5 वर्षं कव्हर चालू राहिल्यावर पूर्वीचा आजार लपवल्याच्या कारणावरून क्लेम नाकारता येत नाही, फसवणूक वगळता [1]. आधी हा कालावधी 8 वर्षांचा होता [3].
- 🔁 Policy खंडित करू नका: वेळेवर renewal केलं नाही तर waiting आणि moratorium चं घड्याळ पुन्हा सुरू होऊ शकतं. Renewal ची तारीख calendar मध्ये टाका.
💡 Proposal form मध्ये आजार आणि औषधं प्रामाणिकपणे सांगा. लपवलेली माहिती पुढे क्लेम नाकारण्याचं कारण बनू शकते.
6
5️⃣ Health Insurance Claim रेकॉर्ड आणि Cashless नेटवर्क: खरा कस
कागदावर सगळ्या कंपन्या सारख्या दिसतात. खरा फरक क्लेमच्या दिवशी कळतो. काय बघायचं?
- 📊 Incurred Claim Ratio (ICR): कंपनीने गोळा केलेल्या premium पैकी किती टक्के क्लेमवर दिले. IRDAI आता जनरल insurers चा ICR प्रकाशित करतं [9]. फक्त “सर्वात जास्त” बघू नका; ICR खूप कमी असेल तर क्लेम कठीण असण्याची शक्यता, खूप जास्त असेल तर कंपनीच्या आर्थिक स्थितीचा प्रश्न. [8].
- 🏥 Cashless नेटवर्क: तुमच्या शहरातली आणि कुटुंबाच्या डॉक्टरांची hospitals यादीत आहेत का ते नावाने तपासा. नियमांनुसार cashless मंजुरीसाठी 1 तास आणि discharge साठी 3 तासांची मर्यादा आहे [1].
- 🧾 Sub-limits आणि exclusions: मोतीबिंदू, सांधेरोपण किंवा आजारांवर वेगळी मर्यादा आहे का? Brochure मधला “Exclusions” हा भाग आधी वाचा.
- ♻️ Restoration आणि No-claim bonus: कव्हर संपलं तर ते पुन्हा भरलं जातं का आणि क्लेम नसल्यास कव्हर वाढतं का?
- 🔗 Super top-up: base policy सोबत स्वस्त super top-up घेऊन कव्हर वाढवता येतं [7]. दोन policies असतील तर एकातलं कव्हर संपल्यावर उरलेली रक्कम दुसऱ्यातून मिळते [3].
7
✅ तुमची Health Insurance policy: 8 मुद्द्यांची तपासणी
नवीन policy घेताना किंवा renewal च्या वेळी, जे मुद्दे तुम्ही तपासलेत त्यावर tap करा:
📖
गोष्ट: छ. संभाजीनगरचे जोशी कुटुंब आणि ₹89,000 चा धक्का
🏥 “आपल्याकडे ₹10 लाखांचा विमा आहे ना?”
जोशी काकांनी दोन वर्षांपूर्वी कमी premium ची policy घेतली, ₹10 लाखांचं कव्हर. मुलगा म्हणाला, “कव्हर मोठं आहे, बाकी काय बघायचं?” Room rent ची मर्यादा ₹5,000 होती, पण त्यांनी ते वाचलंच नव्हतं.
वडिलांवर शस्त्रक्रिया झाली. खोली घेतली ₹9,000 ची, कारण सर्वात स्वस्त खाजगी खोली तीच होती. बिल आलं ₹2 लाख. Proportionate deduction मुळे insurer ने फक्त सुमारे ₹1.11 लाख मंजूर केले. ₹89,000 कुटुंबाला भरावे लागले.
त्यानंतर त्यांनी renewal च्या वेळी वरची 8 मुद्द्यांची checklist घेऊन policy बदलून पाहिली: room rent ची मर्यादा नसलेली policy, आणि कव्हर वाढवण्यासाठी super top-up. Premium थोडा वाढला, पण पुढचा धक्का टळला.
🎯 धडा: विम्यात कव्हर मोठं असणं पुरेसं नाही; अटी लहान अक्षरांत असतात आणि क्लेमच्या दिवशी तीच महत्त्वाची ठरते. (काल्पनिक उदाहरण; वरच्या calculator चे आकडे वापरले आहेत.)
🎯
Key Takeaway
Health Insurance कसा निवडायचा? कव्हर, room rent, co-pay, waiting period आणि क्लेम रेकॉर्ड, या 5 गोष्टी तपासा. स्वस्त premium पेक्षा क्लेमच्या दिवशी तुम्ही किती भरता हे महत्त्वाचं. Policy वाचून, कागदावर प्रश्न विचारून आणि renewal वेळेवर करून मगच निर्णय घ्या.
❓
Health Insurance: नेहमी विचारले जाणारे प्रश्न
Health Insurance कसा निवडायचा?
5 गोष्टी तपासा: कव्हर, room rent आणि sub-limits, co-pay, waiting period आणि insurer चा क्लेम रेकॉर्ड व cashless नेटवर्क. फक्त premium बघून निर्णय घेऊ नका.
Health Insurance चं किती कव्हर पुरेसं असतं?
सर्वांसाठी एकच आकडा नाही. शहर, कुटुंबाचं वय, आजारांचा इतिहास आणि वैद्यकीय महागाई (10-14% चा अंदाज) यावर अवलंबून. वरचा calculator वापरा; कव्हर कमी वाटलं तर super top-up चा विचार करा [7].
Waiting period म्हणजे काय आणि तो किती असतो?
Policy घेतल्यानंतर काही आजारांसाठी क्लेम मिळण्याआधी थांबावं लागणारा कालावधी. पूर्वीच्या आजारांसाठी कमाल 3 वर्षं आहे [1].
Claim Settlement Ratio बघून Health Insurance निवडावा का?
फक्त त्यावर नको. IRDAI आता ICR प्रकाशित करतं; CSR, ICR, cashless नेटवर्क आणि तक्रारी असं सगळं एकत्र पाहा [9].
जुन्या policy वरून नवीन policy वर जाता येतं का?
हो, पोर्टेबिलिटीचा हक्क आहे. पण renewal च्या तारखेपूर्वी insurer कडे अर्ज करावा लागतो आणि नवीन insurer अटी तपासतो. आधी जुन्या policy चे waiting period चे फायदे काय मिळतात ते विचारून घ्या.
💬 तुमच्या Health Insurance मध्ये room rent ची मर्यादा आहे का? की तुम्हाला कधी क्लेममध्ये धक्का बसला? कमेंटमध्ये तुमचा अनुभव सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- IRDAI Health Insurance Rules in India (2026 Guide) · Algates Insurance
- New IRDAI health insurance guidelines · Bajaj General Insurance
- 7 recent changes made by IRDAI in health insurance · BW Businessworld
- Medical inflation in India and its impact on health insurance · Niva Bupa
- Health insurance premium hike: why it happens, how to cope · DealPlexus
- Record health insurance claims settled in FY25 · India Med Today
- Are rising health insurance premiums on the horizon? · PayBima
- Paying claims or pushing back: what IRDAI data reveals · Business Standard
- Claim settlement ratio of health insurance companies 2026 · PolicyX

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991