NPS म्हणजे काय? फायदे, तोटे, टॅक्स

NPS म्हणजे काय? फायदे, तोटे, टॅक्स Tier 1 · Tier 2 · 80CCD · 80:20 exit · 4 tools
🧾 HR म्हणाला, “NPS घ्या, ₹50,000 चा टॅक्स वाचेल.” तुम्ही म्हणालात, “ते तर 60 व्या वर्षीचं पैसे, आत्ता काय उपयोग?” पण टॅक्स वाचतो कधी आणि कुणाचा, आणि पैसे परत कसे मिळतात, हे बहुतेकांना माहीतच नसतं.
थेट उत्तर: NPS म्हणजे काय? National Pension System, म्हणजे निवृत्तीसाठी बाजाराशी जोडलेली, PFRDA च्या नियमांत चालणारी पेन्शन योजना. फायदा: कमी खर्च आणि टॅक्स सवलत (फक्त जुन्या regime मध्ये स्वतःच्या पैशावर). तोटा: वयाच्या 60 पर्यंत पैसे अडकतात आणि बाजारातील चढ-उतार. इथले 4 calculators तुमचे आकडे सांगतील.
1
📌 NPS म्हणजे काय? सोप्या मराठीत
NPS म्हणजे काय, हे एका वाक्यात: निवृत्तीसाठी रोज थोडं थोडं साठवण्याचं सरकारी नियमन असलेलं खातं. तुम्ही दरमहा थोडे पैसे NPS खात्यात (PRAN) भरता. ते पैसे Pension Fund Manager शेअर, सरकारी रोखे आणि कंपन्यांचे bonds मध्ये गुंतवतात. निवृत्तीला जमलेला निधी (corpus) काही भाग एकरकमी आणि काही भाग पेन्शनसाठी (annuity) मिळतो. रोज थोडं थोडं साठवून महिन्याचा खर्च भागवणं, असं समजा.
🏛️PFRDAयोजनेचं नियमन करणारी संस्था; गुंतवणूक आणि exit चे नियम तीच ठरवते [1].
🔒Tier 1मुख्य निवृत्ती खातं; पैसे सहज काढता येत नाहीत. किमान वार्षिक भरणा ₹1,000 [2].
🔓Tier 2ऐच्छिक बचत खातं; Tier 1 असेल तरच उघडता येतं, कधीही काढता येतं [2].
📊बाजाराशी जोडलेलंठरावीक व्याज नाही; परतावा आणि नुकसान दोन्ही शक्य.
2
🏗️ NPS चे पैसे कुठे गुंतवले जातात? Auto आणि Active Choice
तुम्ही दोन प्रकारे ठरवू शकता:
- 🤖 Auto Choice: वयानुसार वाटणी आपोआप. 35 पर्यंत स्थिर, मग शेअरचा हिस्सा हळूहळू कमी होतो [1].
- 🎛️ Active Choice: तुम्ही ठरवता: शेअर (E) 75% पर्यंत, कॉर्पोरेट bonds (C) आणि सरकारी रोखे (G) 100% पर्यंत, alternate assets (A) 5% पर्यंत [1].
- 🧩 नवी Multiple Scheme Framework: खाजगी क्षेत्रातील सदस्यांना 100% शेअरपर्यंत पर्याय मिळाल्याचं एका स्रोतात आहे [5]. ती योजना तुम्हाला लागू आहे का, ते तुमच्या Pension Fund कडे तपासा.
💡 परतावा ठरलेला नसतो. एका स्रोतानुसार 10 वर्षांचे ऐतिहासिक आकडे asset class नुसार साधारण 8% ते 13% दरम्यान दिसले, पण भूतकाळ भविष्याची हमी नाही [11].
3
✅ NPS म्हणजे काय देतो? 4 फायदे
💸 कमी खर्चNPS मधले fund management charges म्युच्युअल फंडांपेक्षा बरेच कमी (सुमारे 0.25% पेक्षा कमी) असल्याचं एक स्रोत सांगतो; CRA चे शुल्क वेगळे लागू शकतात [9].
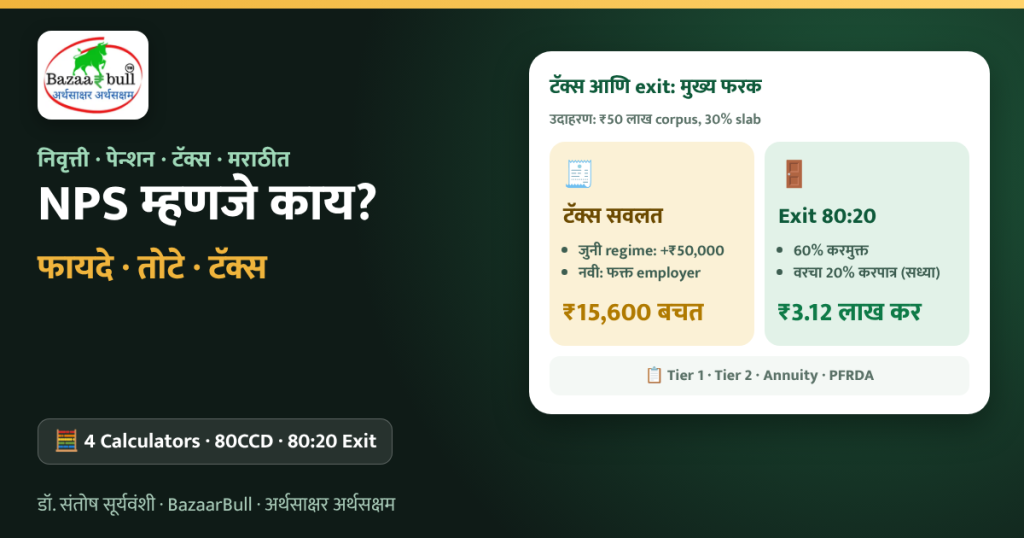
🧾 टॅक्स सवलतजुन्या regime मध्ये अतिरिक्त ₹50,000 आणि employer च्या भरण्यावर दोन्ही regimes मध्ये सवलत [5].
🛡️ शिस्तपैसे 60 पर्यंत अडकल्याने आपोआप निवृत्तीची बचत होते आणि मध्येच खर्च होत नाही.
चौथा फायदा नवीन नियमांतला: exit लवचिक झाला. डिसेंबर 2025 पासून non-government सदस्यांसाठी annuity ची सक्ती 40% वरून 20% झाली [3].
4
⚠️ NPS म्हणजे काय गमावणं? 5 तोटे आणि मर्यादा
- 🔒 पैसे अडकतात: Tier 1 मधून सामान्य exit साठी 60 वय किंवा नियमानुसार 15 वर्षं [3]. मध्येच काढायचे तर फक्त काही कारणांसाठी, मर्यादित प्रमाणात [10].
- 📉 बाजाराचा धोका: शेअरचा हिस्सा असल्याने निवृत्तीच्या जवळ मंदी आली तर corpus कमी दिसू शकतो.
- 🧾 Annuity वरचं उत्पन्न करपात्र: मासिक पेन्शन तुमच्या उत्पन्नात गणली जाते [9].
- 🔀 नव्या regime मध्ये स्वतःच्या भरण्यावर सवलत नाही: फक्त employer चा भाग वजावटीला पात्र [6].
- 🚪 वेळेआधी exit महाग: सामान्यतः जास्तीत जास्त 20% एकरकमी आणि किमान 80% annuity [10].
5
🧾 NPS म्हणजे काय टॅक्स वाचवतो? Old vs New Regime Calculator
जुन्या regime मध्ये स्वतःच्या NPS भरण्यावर 80CCD(1B) अंतर्गत अतिरिक्त ₹50,000 सवलत मिळते; नव्या regime मध्ये ती नाही. Employer च्या भरण्यावर 80CCD(2): बेसिक+DA च्या 14% पर्यंत नव्या regime मध्ये आणि 10% जुन्या मध्ये (खाजगी क्षेत्र) [5]. तुमचे आकडे टाका:
Tax regime:
तुमचा slab दर:
Employer चा NPS भरणा (बेसिक+DA च्या %):
6
🚪 NPS म्हणजे काय आणि पैसे कधी काढायचे? 80:20 नियम
PFRDA च्या डिसेंबर 2025 च्या नियमांनुसार non-government सदस्य corpus च्या 80% पर्यंत एकरकमी काढू शकतात, उरलेला किमान 20% annuity साठी [4]. Corpus ₹8 लाखांपर्यंत असेल तर 100% एकरकमी काढता येतं [10]. पण टॅक्सचा एक मुद्दा आहे: कलम 10(12A) अंतर्गत सध्या फक्त 60% रक्कम करमुक्त; उरलेल्या 20% वर slab नुसार कर लागू शकतो, कायदा बदलेपर्यंत [5], [7]. तुमचा corpus टाका:
एकरकमी काढण्याचं प्रमाण:
तेव्हाचा तुमचा slab:
Annuity चा दर कंपनी आणि वयानुसार बदलतो; 6% फक्त उदाहरण. कर नियम बदलू शकतात; निर्णयापूर्वी CA/कर सल्लागाराशी बोला.
7
🧮 NPS म्हणजे काय देईल? निवृत्ती निधी Calculator
आज वय आणि दरमहा भरणा टाका; निधी 60 व्या वर्षीपर्यंत मोजला आहे:
गृहीत वार्षिक परतावा (हमी नाही):
आकडे केवळ समजण्यासाठी; प्रत्यक्ष परतावा वेगळा असू शकतो आणि नुकसानही होऊ शकतं. महागाईचा परिणाम धरलेला नाही.
8
✅ तुमच्यासाठी NPS बसतो का? 8 मुद्द्यांची तपासणी
जे मुद्दे तुम्हाला लागू होतात त्यावर tap करा:
📖
गोष्ट: पुण्याचा सुनील आणि “₹15,600 चं गणित”
🏢 “60 वर्षांपर्यंत पैसे अडकणार? नको रे बाबा!”
सुनील पुण्यात IT कंपनीत काम करतो, 30% slab, जुनी tax regime. HR ने NPS सांगितलं; सुनीलचं उत्तर ठरलेलं: “पैसे 60 पर्यंत अडकतात, कोण बघतंय इतकं पुढचं?”
CA मित्राने गणित मांडलं: ₹50,000 NPS भरले तर 80CCD(1B) मुळे सुमारे ₹15,600 टॅक्स कमी. म्हणजे प्रत्यक्ष खर्च ₹34,400. पण त्याने हेही सांगितलं: नवी regime निवडली तर ही सवलत नाही, आणि निवृत्तीच्या वेळी 80% एकरकमी काढल्यास वरचा 20% करपात्र ठरू शकतो.
सुनीलने आधी emergency fund पक्का केला. मग NPS हा “फक्त निवृत्तीसाठीचा कप्पा” म्हणून ठरवला; घराचा डाउन पेमेंट आणि मुलांचं शिक्षण यासाठी वेगळी बचत. निर्णय तुमचा; पण गणित मांडल्याशिवाय NPS घेणं-न घेणं दोन्ही अंदाजच ठरतात.
🎯 धडा: NPS म्हणजे काय, तर टॅक्स वाचवण्याचं साधन नाही, निवृत्तीचं साधन. ध्येय निवृत्ती आहे. (काल्पनिक उदाहरण; वरच्या calculator चे आकडे वापरले आहेत.)
🎯
Key Takeaway
NPS म्हणजे काय? कमी खर्चाची, बाजाराशी जोडलेली निवृत्ती योजना. फायदा: कमी खर्च, शिस्त आणि (जुन्या regime मध्ये) टॅक्स सवलत. तोटा: 60 पर्यंत पैसे अडकतात, बाजाराचा धोका आणि annuity वर कर. निर्णयापूर्वी तुमची regime, तुमचं ध्येय आणि emergency fund तपासा.
❓
NPS म्हणजे काय: नेहमी विचारले जाणारे प्रश्न
NPS म्हणजे काय?
National Pension System: PFRDA च्या नियमांतील, बाजाराशी जोडलेली निवृत्ती बचत योजना. निवृत्तीला जमलेल्या निधीचा काही भाग एकरकमी आणि काही भाग annuity (पेन्शन) साठी जातो [4].
NPS म्हणजे काय टॅक्स फायदा आणि तो नव्या regime मध्ये मिळतो का?
NPS मधून 60 वर्षांआधी पैसे काढता येतात का?
मर्यादित. वेळेआधी exit मध्ये साधारणपणे 20% एकरकमी आणि किमान 80% annuity; corpus ₹5 लाखांपर्यंत 100% एकरकमी [10]. काही कारणांसाठी आंशिक काढण्याचीही सोय आहे.
NPS मधून काढलेले पैसे करमुक्त असतात का?
NPS आणि म्युच्युअल फंड SIP मध्ये फरक काय?
NPS निवृत्तीपर्यंत अडकतो, खर्च कमी असतो आणि exit वर annuity चे नियम आहेत. म्युच्युअल फंड SIP मध्ये पैसे कधीही काढता येतात, पण ठरावीक कर नियम लागू. कोणता घ्यायचा ते तुमच्या ध्येयावर अवलंबून.
💬 तुम्ही NPS घेतला आहे का? की 60 पर्यंत पैसे अडकण्याची भीती वाटते? कमेंटमध्ये तुमचं मत सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- NPS: All Citizen Models · PFRDA
- National Pension Scheme: Tier 1, Tier 2, charges, tax · Ditto
- NPS reduces annuity requirement to 20% · freefincal
- Exit regulation amendments: PFRDA allows loans against pension savings · Business Standard
- What is NPS? Tax benefits, new withdrawal rules (2026) · Sahi
- NPS tax benefits under Section 80CCD · Tata Capital
- How to exit NPS: new tax regime and PFRDA 2025 rules · Value Research
- Key recent changes for NPS subscribers · Protean
- Annuity in NPS · PensionBazaar
- 10 new NPS rules you must know (2026) · Upstox
- NPS interest rates: asset class returns · Policybazaar
- NPS tax deductions and the Income-tax Act, 2025 · Digisme

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991