₹25,000 पगारात बचत आणि गुंतवणूक: 50-30-20 नियम

₹25,000 पगारात बचत आणि गुंतवणूक: 50-30-20 नियम गरजा · इच्छा · बचत · Emergency Fund · SIP · 4 tools
💸 महिन्याच्या 1 तारखेला खात्यात ₹25,000 येतात आणि 25 तारखेला खाते जवळपास रिकामं. पगार गेला कुठे, तेच कळत नाही. बचत करायची तर “पगारच एवढा कमी आहे” असं वाटतं. खरंच बचत अशक्य आहे का?
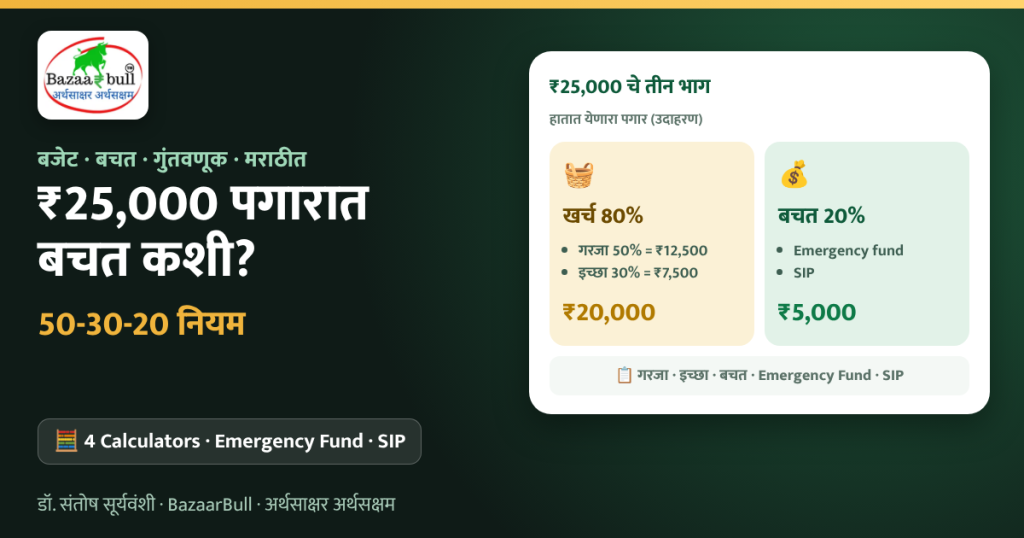
थेट उत्तर: 50-30-20 नियम म्हणजे हातात येणाऱ्या पगाराचे तीन भाग: 50% गरजांना, 30% इच्छांना आणि 20% बचत-गुंतवणुकीला. ₹25,000 वर ते होतात ₹12,500, ₹7,500 आणि ₹5,000. इथले 4 calculators तुमच्या स्वतःच्या आकड्यांवर हे तपासून दाखवतील.
1
📌 50-30-20 नियम म्हणजे काय?
बजेट म्हणजे पगाराला “कुठे जायचं” ते आधी सांगणं. 50-30-20 नियम त्यासाठी सर्वात सोपा आराखडा आहे:
🧺50% गरजाभाडं, किराणा, प्रवास, वीज-मोबाइल बिलं, EMI. न भरता चालत नाही अशा गोष्टी [1].
🎉30% इच्छाबाहेर जेवण, नवे कपडे, OTT, मोबाइल upgrade. हवं असतं, पण नसलं तरी चालतं.
💰20% बचतEmergency fund, SIP, कर्जाची जास्तीची परतफेड. म्हणजे उद्याचा पैसा [1].
🧾Take-home वरहिशोब CTC किंवा gross वर नाही, तर तुमच्या हातात येणाऱ्या पगारावर करायचा [1].
💡 हा अधिकृत भारतीय मापदंड नाही; ती एक सोयीची सुरुवात आहे, आणि प्रत्येकाच्या परिस्थितीनुसार बदलता येते [3].
2
🧮 ₹25,000 पगारासाठी 50-30-20 नियम Calculator
तुमचा take-home पगार टाका आणि प्रमाण निवडा. डीफॉल्ट आहे ₹25,000:
प्रमाण (गरजा-इच्छा-बचत):
60-20-20 आणि 60-25-15 ही फक्त उदाहरणं आहेत; ती तुमच्या खर्चानुसार बदला [5]. लक्षात ठेवा: बचतीचा 20% हा किमान आकडा आहे, कमाल नाही. उत्पन्न वाढेल तसं ते वाढवत न्या.
3
⚖️ ₹25,000 वर 50-30-20 नियम बसतो का? 3 वास्तव
🏘️ छोट्या शहरातकमी भाडं असेल तर गरजा 50% च्या आसपास राहू शकतात. म्हणजे ₹5,000 बचत शक्य आहे.
🏙️ मोठ्या शहरातमुंबईसारख्या शहरांत भाडं किंवा EMI उत्पन्नाच्या 50-80% पर्यंत जाऊ शकतं [4]. तिथे 60-20-20 सारखं प्रमाण वापरलं जातं [5].
🪙 तंग बजेटएका स्रोतानुसार तंग बजेटमध्ये गरजा 60-70% खाऊ शकतात, आणि इच्छा 15-20% पर्यंत कमी कराव्या लागतात [8].
💡 म्हणजे ₹5,000 जमलेच नाहीत तर निराश होऊ नका. ₹1,000 किंवा ₹2,000 पासून सुरू करा आणि दर 6 महिन्यांनी ₹500 वाढवा [7]. सवय पैशापेक्षा मोठी असते.
4
🔍 तुमचा खरा खर्च: 50-30-20 नियम तपासा
गेल्या महिन्याचे खर्च भरा. कळेल की गरजा किती %, इच्छा किती % आणि हातात उरतं किती:
5
🛟 20% बचतीतलं पहिलं काम: Emergency Fund
SIP च्या आधी आणीबाणीचा निधी. नोकरी गेली, आजारपण आलं किंवा गाडी बिघडली तर SIP मोडावी लागू नये म्हणून. एका मार्गदर्शनानुसार 3-6 महिन्यांचा खर्च बाजूला ठेवावा [7].
किती महिन्यांचा खर्च?
6
📈 उरलेली बचत SIP मध्ये: 50-30-20 नियम आणि गुंतवणूक
Emergency fund चं काम चालू असताना, उरलेली रक्कम SIP साठी ठेवता येते. SIP बहुतेक फंडांत ₹100-500 पासून सुरू होतो, फंडानुसार बदलतो [6]. ₹25,000 पगारात ₹2,000 चा SIP पुढे काय दिसेल, ते एका उदाहरणात पाहा:
गृहीत वार्षिक परतावा (हमी नाही):
दरवर्षी SIP वाढवणार का (step-up)?
परताव्याचे आकडे फक्त समजण्यासाठी आहेत; म्युच्युअल फंडाचे returns बदलतात आणि नुकसानही होऊ शकतं. कोणता फंड, ते तुमच्या ध्येयावर आणि जोखीम क्षमतेवर ठरतं; आम्ही कोणताही फंड सुचवत नाही.
7
🪜 आजपासून सुरू करायच्या 5 पायऱ्या
- Take-home लिहा: EPF आणि कपाती वजा होऊन हातात येणारी रक्कम. तिच्यावरच सगळा हिशोब [1].
- बचत आधी वेगळी करा: पगार येताच बचतीचा हप्ता आपोआप जाईल असं ठेवा (automatic). खर्चानंतर उरलेलं वाचवू नका, वाचवून उरलेलं खर्च करा [5].
- आधी Emergency fund: 3-6 महिन्यांचा आवश्यक खर्च जमेपर्यंत बचतीचा मोठा हिस्सा तिकडे [7].
- 30 दिवस खर्च लिहा: छोटे खर्च (चहा, delivery, subscriptions) कुठे जातात ते दिसतं. इच्छा 30% मध्ये बसवा.
- दर 6 महिन्यांनी वाढवा: पगार वाढला की खर्च वाढवू नका; बचतीची रक्कम वाढवा. उदाहरणार्थ ₹500 ने [7]. पगार वाढताच जीवनशैली वाढण्यापासून हे वाचवतं [2].
या 4 चुका टाळा:
- 🚫 Gross पगारावर हिशोब: CTC वर केलेला हिशोब खोटा आशावाद देतो. हातात येणाऱ्या रकमेवर करा [1].
- 🚫 EMI ला “गरज” न मानणं: कर्जाचा हप्ता गरजांमध्येच येतो; तो विसरला तर बजेट कोलमडतं.
- 🚫 Emergency fund न करता सरळ SIP: अडचणीत SIP मोडावी लागू शकते, मग बचतीची सवयही तुटते [7].
- 🚫 एकदाच हिशोब करून सोडून देणं: खर्च आणि पगार बदलतात. दर 6 महिन्यांनी 50-30-20 चा आढावा घ्या.
📖
गोष्ट: कोल्हापूरचा अमोल आणि “उरलेले पैसे” चं गणित
🧾 “पगार ₹25,000, पण महिन्याच्या शेवटी ₹0”
अमोल कोल्हापूरमध्ये एका दुकानात काम करतो. पगार हातात ₹25,000. भाडं ₹6,000, किराणा ₹4,000, प्रवास आणि बिलं मिळून ₹2,700. बाकी ₹12,300 कुठे गेले, ते त्याला माहीतच नव्हतं. “उरलं तर वाचवू” असं तो दरवर्षी म्हणायचा, आणि उरायचंच नाही.
एका महिन्यात त्याने सगळे खर्च लिहिले. बाहेरचं खाणं, delivery आणि छोट्या खरेदीत ₹7,000 जात होते, आणि उरलेले सुमारे ₹5,300 किरकोळ खर्चात. तिथेच त्याला सापडलं की पैसा कमी नाही, दिशा नाही.
मग त्याने पगार आल्याबरोबर ₹3,000 emergency fund साठी वेगळ्या खात्यात आणि ₹2,000 SIP साठी ठरवले. इच्छांना ठेवले ₹7,300. पहिले काही महिने जड गेले, पण सवय बसली. आता तो दर सहा महिन्यांनी ₹500 वाढवतो.
🎯 धडा: उरलेले पैसे वाचवण्यापेक्षा, आधी वाचवून उरलेले खर्च करा. (काल्पनिक उदाहरण; वरच्या calculators चे आकडे वापरले आहेत.)
🎯
Key Takeaway
₹25,000 पगारात 50-30-20 नियम म्हणजे ₹12,500 गरजा, ₹7,500 इच्छा आणि ₹5,000 बचत. आकडे बदलले तरी चालतील, पण बचत पगार येताच आधी वेगळी करा, Emergency fund पहिला आणि मग SIP. सुरुवात लहान असली तरी चालेल; सातत्य महत्त्वाचं.
❓
50-30-20 नियम: नेहमी विचारले जाणारे प्रश्न
₹25,000 पगारात 50-30-20 नियम कसा लावायचा?
हातात येणाऱ्या पगाराचे तीन भाग करा: ₹12,500 गरजा, ₹7,500 इच्छा आणि ₹5,000 बचत. गरजा जास्त असतील तर प्रमाण बदलून पाहा आणि इच्छा कमी करा [8].
50-30-20 नियम gross पगारावर की take-home वर लावतात?
Take-home पगारावर, म्हणजे कपाती वजा होऊन हातात येणाऱ्या रकमेवर, CTC किंवा gross वर नाही [1].
भाडं जास्त असेल तर काय करायचं?
₹5,000 बचतीतले किती SIP मध्ये आणि किती Emergency fund मध्ये?
एकच ठरावीक आकडा नाही. उदाहरण म्हणून ₹3,000 आणि ₹2,000 असं पाहिलं तर Emergency fund चं 3 महिन्यांचं ध्येय सुमारे 12-13 महिन्यांत होतं. 3-6 महिन्यांचा खर्च आधी बाजूला ठेवावा असं मार्गदर्शन आहे [7].
💬 तुमच्या पगारात 50-30-20 नियम बसतो का? तुमच्या गरजा किती % खातात? कमेंटमध्ये सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- 50/30/20 Budget Rule: How to Divide Your Monthly Income · Bajaj Broking
- 50-30-20 rule for budgeting and investing · share.market
- 50/30/20 Budget Rule: Does it Really Work in India? · Analytics Insight
- The 50-30-20 budget rule explained with examples · Motilal Oswal
- 50/30/20 Budget Rule: Needs, Wants, Savings (2026) · Richify
- What is SIP: full form, meaning and how SIP works · Sahi
- How to Start SIP in India 2026: Beginner’s Guide · CitizenNest
- Monthly Budget Calculator: Discovery · sum.money
- What is the minimum investment for mutual fund? · Angel One

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991