टप्पा २ · धडा १७ / १८
PPF vs SIP vs FD: ₹5,000 महिना कुठे टाकावेत?

PPF vs SIP vs FD: ₹5,000 महिना कुठे टाकावेत? 15 वर्षांचं गणित · 4 calculators
💭 पगार झाला, घरखर्च झाला, आणि हातात ₹5,000 उरले. आई म्हणते “FD कर”, ऑफिसमधले मित्र म्हणतात “SIP कर”, आणि बाबा म्हणतात “PPF सगळ्यात सुरक्षित”. नेमकं कोणाचं ऐकायचं?
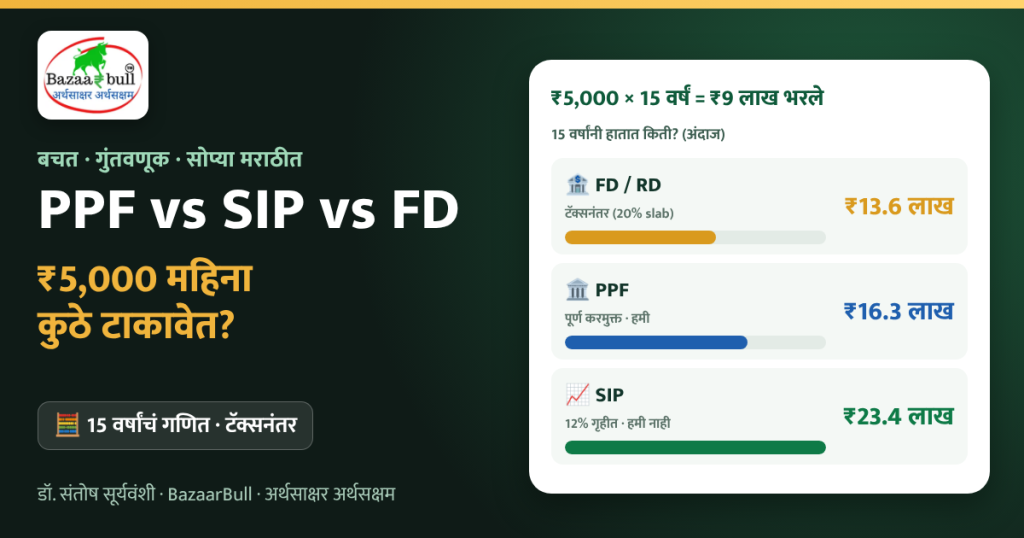
थेट उत्तर: PPF vs SIP vs FD मध्ये “एकच सर्वोत्तम” पर्याय नाही; पैसा कधी लागणार आणि तुम्ही किती धोका घेऊ शकता यावर उत्तर ठरतं. 15 वर्षं दरमहा ₹5,000 (एकूण ₹9 लाख) टाकले तर गृहीत दरांनी: FD/RD मध्ये सुमारे ₹15.1 लाख (टॅक्सपूर्वी), PPF मध्ये सुमारे ₹16.3 लाख (पूर्ण करमुक्त), आणि equity SIP मध्ये 12% गृहीत दराने सुमारे ₹25.2 लाख होऊ शकतात. पण SIP ला हमी नाही, आणि FD च्या व्याजावर टॅक्स आहे. खाली प्रत्येक पैलू calculators सह पाहू.
1
🧾 PPF vs SIP vs FD: तिघांची ओळख एका नजरेत
📊 मुख्य फरक
| मुद्दा | PPF | FD / RD | SIP (equity fund) |
|---|---|---|---|
| परतावा | 7.1% (सरकारी, दर तिमाहीला ठरतो) | सुमारे 6-7% (बँकेनुसार) | बाजारानुसार, हमी नाही |
| धोका | अतिशय कमी | कमी | जास्त (अल्प काळात) |
| Lock-in | 15 वर्षं (7 व्या वर्षापासून अंशतः काढता येतात) | तुमच्या निवडीनुसार; मुदतपूर्व दंड | नाही (ELSS: 3 वर्षं) |
| टॅक्स | व्याज आणि maturity करमुक्त | व्याज slab नुसार करपात्र | ₹1.25 लाखांवरच्या LTCG वर 12.5% |
| वार्षिक मर्यादा | ₹500 ते ₹1.5 लाख | नाही | नाही |
| कशासाठी? | निवृत्ती, दीर्घ सुरक्षित बचत | 1-5 वर्षांची उद्दिष्टं, emergency | 7+ वर्षांची उद्दिष्टं |
💡 FD मध्ये दरमहा पैसे टाकायचे म्हणजे प्रत्यक्षात RD (Recurring Deposit). व्याजदर साधारण FD इतकेच असतात. या लेखात “FD” म्हणजे FD/RD दोन्ही.
2
🧮 PPF vs SIP vs FD Calculator: टॅक्सनंतर किती हातात?
दरमहा रक्कम, कालावधी आणि तुमचा टॅक्स slab निवडा. आलेख टॅक्सपूर्वीचं मूल्य दाखवतो; tiles मध्ये टॅक्सनंतरचा अंदाज आहे.
तुमचा टॅक्स slab (FD व्याजासाठी):
PPF 7.1%FD/RDSIP (गृहीत)भरलेली रक्कम
सोपा अंदाज: PPF मध्ये वर्षाची रक्कम एप्रिलच्या सुरुवातीला भरली असं धरलं; FD व्याजावर दरवर्षी slab नुसार टॅक्स; SIP सगळा एकाच वर्षी काढला असं धरून LTCG. Cess, surcharge, rebate धरलेले नाहीत.
3
🏛️ PPF: “आजोबांची विहीर”, संथ पण कधीच न आटणारी
PPF vs SIP vs FD या तुलनेत PPF ही “सुरक्षित आणि करमुक्त” बाजू आहे.
- 🛡️ सरकारी हमी: मुद्दल आणि व्याज दोन्ही सुरक्षित. दर तिमाहीला सरकार व्याजदर ठरवते.
- 🧾 पूर्ण करमुक्त: PPF चं व्याज आणि maturity रक्कम दोन्ही करमुक्त. जुन्या करप्रणालीत गुंतवणुकीवर 80C ची (नव्या कायद्यात कलम 123) वजावटही मिळते; नव्या करप्रणालीत ही वजावट नाही [4].
- 🔒 15 वर्षांचा lock-in: 7 व्या वर्षापासून अंशतः रक्कम काढता येते; नंतर 5-5 वर्षांनी मुदत वाढवता येते.
- 📅 टीप: महिन्याच्या 5 तारखेपूर्वी पैसे भरले तर त्या महिन्याचं व्याज मिळतं. वर्षाची रक्कम एप्रिलच्या सुरुवातीला भरणं सर्वात फायदेशीर.
- 📏 मर्यादा: वर्षाला कमाल ₹1.5 लाख. ₹5,000 × 12 = ₹60,000 आरामात बसतात.
4
🏦 FD / RD: “घरातली तिजोरी”, सोयीची पण टॅक्सची झळ
PPF vs SIP vs FD मध्ये FD आणि RD सर्वात सोपे आणि लगेच समजणारे पर्याय. बँकेत ₹5 लाखांपर्यंतच्या ठेवींना DICGC चं विमा संरक्षण असतं. पण दोन गोष्टी लक्षात ठेवा:
- 🧾 व्याज पूर्ण करपात्र: तुमच्या slab नुसार. एका बँकेतून वर्षाला ₹50,000 पेक्षा जास्त व्याज (ज्येष्ठ नागरिकांसाठी ₹1 लाख) असेल तर TDS कापला जातो [3]. 1 एप्रिल 2026 पासून 15G/15H ऐवजी Form 121 आहे.
- 📉 महागाईचा फटका: 6.4% व्याजावर 30% slab मध्ये टॅक्सनंतर सुमारे 4.5% उरतात; 5-6% महागाई असेल तर खरी वाढ जवळजवळ शून्य.
✅ FD/RD चा योग्य उपयोग: emergency fund, 1-5 वर्षांतली उद्दिष्टं (गाडी, घराचं down payment, लग्न) जिथे पैसा ठरलेल्या दिवशी नक्की हवा.
5
📈 SIP: “शेतातली आंब्याची बाग”, वेळ घेते पण फळ मोठं
PPF vs SIP vs FD मधली SIP ही “वाढीची” बाजू. आंब्याचं झाड लावल्यावर पहिली काही वर्षं फळ नाही; मग एका वर्षी वादळ, पुढच्या वर्षी भरघोस पीक. Equity SIP तशीच: अल्प काळात मूल्य वर-खाली होतं, पण 10-15 वर्षांत चक्रवाढीमुळे मोठी वाढ होण्याची शक्यता असते.
- 🧾 टॅक्स: 12 महिन्यांनंतर काढलेल्या equity fund च्या नफ्यावर वर्षाला ₹1.25 लाखांपर्यंत करमुक्त, त्यावर 12.5%; 12 महिन्यांच्या आत 20% [5]. टप्प्याटप्प्याने काढल्यास दरवर्षीची ₹1.25 लाख सूट वापरता येते.
- 🔓 लवचिकता: रक्कम वाढवा, कमी करा, थांबवा: कधीही. (ELSS मध्ये 3 वर्षांचा lock-in.)
- ⚠️ धोका: बाजार 30-40% पडू शकतो. 3 वर्षांत लागणारा पैसा equity SIP मध्ये ठेवू नका.
6
🎯 PPF vs SIP vs FD: पैसा कधी लागणार?
उद्दिष्ट किती वर्षांनी आहे ते निवडा; त्या कालावधीसाठी कोणता पर्याय कसा बसतो ते पाहा:
7
⚖️ PPF vs SIP vs FD नव्हे, तिन्ही: ₹5,000 ची वाटणी
सगळे पैसे एकाच ठिकाणी ठेवायची गरज नाही. 15 वर्षांसाठी वाटणी करून पाहा (PPF 7.1%, FD 6.4%, SIP 12% गृहीत; टॅक्सपूर्वी):
📖
गोष्ट: सांगलीची तीन भावंडं आणि ₹5,000
👨👩👦 सचिन, सुप्रिया आणि समीर
सांगलीतल्या एका घरातली तीन भावंडं. तिघांनीही नोकरी लागल्यावर दरमहा ₹5,000 बाजूला ठेवायला सुरुवात केली. सचिनने “सुरक्षित” म्हणून सगळे पैसे RD मध्ये टाकले. सुप्रियाने PPF खातं उघडलं. समीरने equity index fund मध्ये SIP सुरू केली.
पाचव्या वर्षी बाजार जोरात पडला. समीरची SIP चं मूल्य भरलेल्या रकमेपेक्षाही खाली गेलं; त्याला रात्री झोप लागेना. सचिन हसला: “बघ, म्हणूनच RD.” पण समीरने SIP थांबवली नाही. त्याच वर्षी सचिनला RD व्याजावर TDS कापलेला दिसला.
15 वर्षांनी तिघांनी हिशोब केला. सचिनचे पैसे सुरक्षित होते पण टॅक्सनंतर वाढ कमी. सुप्रियाचं PPF पूर्ण करमुक्त, शांत आणि भरवशाचं. समीरची रक्कम सगळ्यात जास्त झाली, पण त्यासाठी त्याने घसरणीचा ताण सोसला. शेवटी तिघांनी आपल्या मुलांसाठी एकच सूत्र ठरवलं: “जवळचं उद्दिष्ट FD, सुरक्षित पाया PPF, आणि लांबचं स्वप्न SIP.”
🎯 धडा: PPF vs SIP vs FD ही “लढाई” नाही; प्रत्येकाचं काम वेगळं. (काल्पनिक उदाहरण; परताव्याची हमी नाही.)
🎯
Key Takeaway
PPF vs SIP vs FD मध्ये निवड “कोणता जास्त परतावा” यावर नाही, तर “पैसा कधी आणि कशासाठी” यावर करा. आधी 3-6 महिन्यांचा emergency fund FD मध्ये, मग दीर्घ सुरक्षित पाया PPF मध्ये, आणि 7+ वर्षांच्या स्वप्नांसाठी SIP: हा समतोल बहुतेक कुटुंबांसाठी उपयोगी ठरतो.
❓
PPF vs SIP vs FD: नेहमी विचारले जाणारे प्रश्न
PPF vs SIP vs FD: ₹5,000 महिना कुठे टाकावेत?
उद्दिष्टावर अवलंबून. 1-5 वर्षांत लागणारा पैसा FD/RD मध्ये, निवृत्तीसारख्या दीर्घ सुरक्षित बचतीसाठी PPF, आणि 7+ वर्षांच्या उद्दिष्टांसाठी equity SIP. अनेक जण ₹5,000 ची तिन्हींमध्ये वाटणी करतात.
15 वर्षांत ₹5,000 महिना PPF मध्ये किती होतात?
15 वर्षांत ₹9 लाख भरले आणि सध्याचा 7.1% दर कायम राहिला (रक्कम दरवर्षी एप्रिलच्या सुरुवातीला भरली) तर सुमारे ₹16.3 लाख, पूर्णपणे करमुक्त. दर बदलल्यास रक्कमही बदलते.
FD चं व्याज करपात्र आहे का?
हो. FD/RD चं व्याज तुमच्या slab नुसार करपात्र असतं. एका बँकेतून वर्षाला ₹50,000 पेक्षा जास्त व्याज (ज्येष्ठ नागरिकांसाठी ₹1 लाख) असेल तर बँक TDS कापते.
SIP मध्ये PPF पेक्षा जास्त परतावा मिळतोच का?
नाही, खात्री नाही. दीर्घ काळात equity ने जास्त परतावा दिल्याचा इतिहास आहे, पण काही कालावधीत तो कमी किंवा उणाही असू शकतो. म्हणूनच SIP फक्त दीर्घ उद्दिष्टांसाठी आणि PPF सुरक्षित पायासाठी.
नव्या करप्रणालीत PPF चा फायदा आहे का?
नव्या करप्रणालीत गुंतवणुकीवर 80C/कलम 123 ची वजावट मिळत नाही, पण PPF चं व्याज आणि maturity रक्कम करमुक्तच राहते. त्यामुळे सुरक्षित, करमुक्त दीर्घ बचतीसाठी PPF उपयोगी आहे.
💬 तुमचे ₹5,000 सध्या कुठे जातात: FD, PPF की SIP? की तिन्हींची वाटणी? PPF vs SIP vs FD बद्दल तुमचं मत कमेंटमध्ये सांगा! 👇
FREE
BazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREE
मोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराशेअर बाजार सोप्या मराठीत
▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Post Office Interest Rates Oct–Dec 2026: PPF 7.1% · Richify
- SBI FD rates update (ऑगस्ट 2026) · PSU Connect
- Is Fixed Deposit Interest Taxable? TDS आणि Form 121 · Ujjivan SFB
- All tax deductions: old vs new regime FY 2026-27 (80C → कलम 123) · BasuNivesh
- Capital gains tax on mutual fund investments · Aditya Birla Capital

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991