र्थिक नियोजन (Financial Planning) म्हणजे काय? 6 टप्पे, सोप्या मराठीत

आर्थिक नियोजन (Financial Planning) म्हणजे काय? 6 टप्पे, सोप्या मराठीत Emergency fund, विमा, कर्ज, उद्दिष्टं, निवृत्ती आणि tax: महागाई 5.54% आणि medical inflation 11.5% च्या काळात तुमच्या पैशाचा नकाशा, 3 calculators सह
📅 पगार 1 तारखेला येतो, आणि 25 तारखेला खिसा रिकामा. वर्षानुवर्षं पगार वाढतो, पण बचत तेवढीच. ओळखीचं वाटतंय? दोष पगाराचा नाही, नकाशाचा आहे: आर्थिक नियोजन.
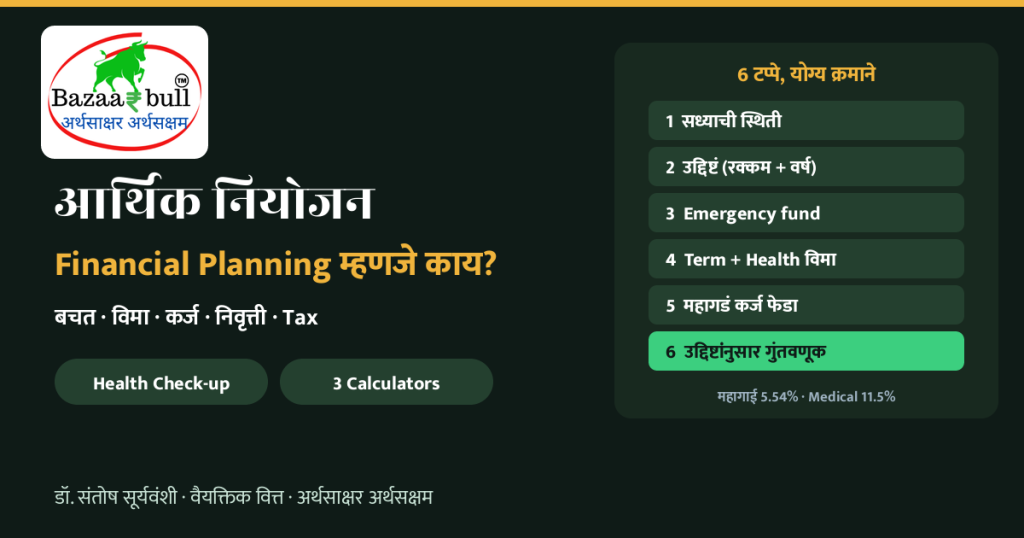
थेट उत्तर: आर्थिक नियोजन (Financial Planning) म्हणजे तुमचं उत्पन्न, खर्च, बचत, विमा, कर्ज, गुंतवणूक, tax आणि निवृत्ती यांना तुमच्या जीवनातील उद्दिष्टांशी जोडणारा लेखी आराखडा. त्याचे 6 टप्पे: सध्याची स्थिती, उद्दिष्टं, emergency fund, विमा, कर्ज व्यवस्थापन, आणि उद्दिष्टांनुसार गुंतवणूक. का गरजेचं? सप्टेंबर 2026 मध्ये किरकोळ महागाई 5.54% होती [1], भारतात वैद्यकीय खर्च 2026 मध्ये सुमारे 11.5% ने वाढण्याचा अंदाज आहे [2], आणि NCFE च्या सर्वेक्षणानुसार फक्त सुमारे 27% प्रौढ भारतीय आर्थिक साक्षर आहेत [3].
1
आर्थिक नियोजन म्हणजे काय? शेतकऱ्याच्या भाषेत
चांगला शेतकरी पेरणीआधी ठरवतो: कोणतं पीक, किती बियाणं, खत कधी, पाणी कुठून, पीकविमा काढला का, आणि दुष्काळ पडला तर घर कसं चालेल. याच विचाराला पैशाच्या भाषेत आर्थिक नियोजन म्हणतात.
❌ नियोजनाशिवायपगार आला की खर्च, उरलं तर बचत. अडचण आली की personal loan किंवा credit card. “मुलांचं शिक्षण बघू तेव्हा”, “निवृत्ती अजून लांब”.
✅ नियोजनासहआधी बचत, मग खर्च. Emergency fund आणि विमा तयार. प्रत्येक उद्दिष्टासाठी रक्कम, मुदत आणि दरमहा SIP ठरलेली. वर्षातून एकदा आढावा.
➡️ आर्थिक नियोजन फक्त श्रीमंतांसाठी नाही. उलट, ₹25,000 पगार असणाऱ्याला त्याची जास्त गरज असते, कारण चुकीची एक मोठी अडचण (आजारपण, नोकरी जाणं) सगळी बचत संपवू शकते.
2
आर्थिक नियोजन आज का अधिक गरजेचं? 3 आकडे
5.54%सप्टेंबर 2026 ची किरकोळ महागाई (CPI); अन्नधान्य महागाई 7.74% [1]. बचत खात्यात पडलेला पैसा दरवर्षी “आकसतो”.
11.5%2026 साठी भारतातील medical trend rate चा अंदाज; जागतिक सरासरी 9.8% [2]. आजचं ₹3 लाखांचं hospital bill 10 वर्षांनी सुमारे ₹9 लाख होऊ शकतं.
27%NCFE (2019) सर्वेक्षणानुसार आर्थिक साक्षर प्रौढांचं प्रमाण [3]. म्हणजे जवळपास 4 पैकी 3 जणांकडे नियोजनाची मूलभूत माहितीच नाही.
➡️ महागाई ही “अदृश्य tax” आहे: 6% महागाईत आजचे ₹1 लाख 12 वर्षांनी फक्त सुमारे ₹50,000 इतक्या वस्तू विकत घेऊ शकतात. Rule of 72 चं गणित: शेअर बाजाराची 10 तथ्यं.
3
🪜 आर्थिक नियोजनाचे 6 टप्पे
- सध्याची स्थिती लिहा: दरमहा उत्पन्न, खर्च, EMI; आणि Net worth = (बचत + गुंतवणूक + मालमत्ता) − (सगळी कर्जं). 3 महिन्यांचा खर्च नोंदवला की “पैसा कुठे जातो” ते स्पष्ट होतं.
- उद्दिष्टं ठरवा (रक्कम + वर्ष): “मुलीचं शिक्षण” नाही, तर “2038 मध्ये आजच्या ₹10 लाखांइतका खर्च”. अल्पकालीन (<3 वर्षं), मध्यम (3-7) आणि दीर्घकालीन (7+) असं वर्गीकरण करा.
- Emergency fund: किमान 6 महिन्यांचा घरखर्च (EMI सह) बचत खातं, sweep-in FD किंवा liquid fund सारख्या सहज मिळणाऱ्या ठिकाणी. व्यावसायिक आणि शेतकऱ्यांसाठी 9-12 महिने.
- विमा आधी, गुंतवणूक नंतर: कुटुंब अवलंबून असेल तर term insurance (साधारण वार्षिक उत्पन्नाच्या 10-15 पट हा प्रचलित ठोकताळा), आणि संपूर्ण कुटुंबासाठी health insurance.
- कर्जाचं व्यवस्थापन: एकूण EMI पगाराच्या साधारण 35-40% च्या आत. Credit card आणि personal loan सारखी महागडी कर्जं आधी फेडा. सविस्तर: Home loan लवकर फेडण्याचे 5 मार्ग.
- उद्दिष्टांनुसार गुंतवणूक आणि आढावा: प्रत्येक उद्दिष्टाच्या मुदतीनुसार साधन निवडा, SIP दरवर्षी वाढवा, nomination आणि मृत्युपत्र (will) करा, आणि वर्षातून एकदा संपूर्ण plan तपासा.
4
🩺 Financial Health Check-up: तुमचं आर्थिक नियोजन किती मजबूत?
हे सर्वसाधारण ठोकताळे आहेत, नियम नाहीत. बचत = उत्पन्न − खर्च − EMI. Term cover वार्षिक उत्पन्नाच्या 10 पट आणि health cover किमान ₹5 लाख हे निकष वापरले; तुमच्या शहर, वय आणि कुटुंबानुसार गरज वेगळी असू शकते.
5
💼 50-30-20: आर्थिक नियोजनाचा सगळ्यात सोपा budget
| हिस्सा | कशासाठी | ₹60,000 पगारावर |
|---|---|---|
| 50% गरजा | भाडं/EMI, किराणा, वीज, शाळेची फी, प्रवास | ₹30,000 |
| 30% इच्छा | हॉटेल, सिनेमा, कपडे, सहली, gadgets | ₹18,000 |
| 20% बचत-गुंतवणूक | Emergency fund, SIP, PPF, विमा premium | ₹12,000 |
➡️ सुरुवातीला 20% जमत नसेल तर 10% पासून सुरू करा, पण पगार झाल्याबरोबर auto-debit ने बचत आधी वेगळी करा. “उरलं तर वाचवू” हे नियोजन नाही; “वाचवून उरलेलं खर्च करू” हे आहे.
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
6
🎯 उद्दिष्टांच्या मुदतीनुसार गुंतवणूक
| मुदत | उदाहरण | सर्वसाधारणपणे विचारात घेतले जाणारे पर्याय |
|---|---|---|
| अल्प (< 3 वर्षं) | दुचाकी, सहल, घराचं down payment | RD, FD, liquid/short-term debt fund |
| मध्यम (3-7 वर्षं) | कार, घराची दुरुस्ती, मुलांची शाळा | FD, Post Office, hybrid fund |
| दीर्घ (7+ वर्षं) | उच्च शिक्षण, निवृत्ती | Equity mutual fund SIP, PPF, NPS |
ही शैक्षणिक मांडणी आहे, विशिष्ट उत्पादनाची शिफारस नाही. Equity मध्ये अल्पकाळात मोठे चढ-उतार होतात, म्हणून ज्या पैशाची लवकर गरज आहे तो तिथे ठेवणं धोकादायक. पर्याय: Post Office योजना 2026, कमी पैशात गुंतवणूक.
7
🧮 Goal Planner: उद्दिष्टासाठी दरमहा किती SIP?
शिक्षण खर्चाची महागाई सामान्य महागाईपेक्षा जास्त असू शकते, म्हणून default 8% ठेवली. परतावा निश्चित नाही; हा ढोबळ अंदाज आहे.
8
🏖️ Retirement Calculator: निवृत्तीसाठी किती corpus?
गृहितकं: 85 वर्षांपर्यंत खर्च, निवृत्तीनंतर corpus वर 7% परतावा, खर्च दरवर्षी महागाईनुसार वाढतो. Tax, आरोग्य खर्च आणि pension धरलेलं नाही. सविस्तर: Financial Freedom Calculator.
9
🧾 Tax planning: आर्थिक नियोजनाचा भाग, केंद्र नाही
FY 2026-27 साठी नव्या कर प्रणालीत (new regime) slabs बदललेले नाहीत: ₹4 लाखांपर्यंत शून्य, आणि कलम 87A च्या rebate मुळे ₹12 लाखांपर्यंतच्या उत्पन्नावर कर नाही; पगारदारांना ₹75,000 standard deduction धरून ₹12.75 लाखांपर्यंत [4] (अटी लागू). जुन्या प्रणालीत 80C, 80D सारख्या वजावटी मिळतात.
⚠️ सगळ्यात मोठी चूक: मार्चमध्ये फक्त tax वाचवण्यासाठी endowment/money-back policy घेणं. विमा आणि गुंतवणूक वेगळी ठेवा. New regime मध्ये बहुतांश वजावटी मिळत नाहीत, त्यामुळे “tax saving” साठी घेतलेल्या उत्पादनाचा फायदाच नसू शकतो. दोन्ही प्रणालींची तुलना CA कडून करून घ्या.
10
💭 आर्थिक नियोजनाबद्दल 6 गैरसमज
कार्डवर tap करा.
📖
गोष्ट: साताऱ्याच्या प्रियांकाची “hospital मधली वही”
🌱 ₹2.8 लाखांचं bill, आणि एक वही
साताऱ्याची प्रियांका पुण्यात accountant, पगार ₹48,000. गावाकडे वडील द्राक्ष बागायतदार. 2025 च्या पावसाळ्यात वडिलांना हृदयविकाराचा झटका आला; hospital bill ₹2.8 लाख. Health insurance नव्हता. प्रियांकाने credit card आणि personal loan वर पैसे उभे केले; पुढची दोन वर्षं EMI.
त्या रात्री hospital च्या बाकावर बसून तिने एका वहीत लिहिलं: उत्पन्न, खर्च, कर्ज, आणि “पुढच्या वेळी काय?”. पहिल्या 6 महिन्यांत तिने स्वतःसाठी आणि आई-वडिलांसाठी health insurance घेतला (वडिलांच्या हृदयविकारासाठी waiting period लागू), ₹1,000 ने SIP सुरू केली, आणि दरमहा ₹4,000 emergency fund साठी RD.
आज personal loan फिटलं आहे, emergency fund 5 महिन्यांचा झालाय, आणि वडिलांच्या नावावरच्या बँक खात्यात nominee नोंदवला आहे. प्रियांका म्हणते, “आर्थिक नियोजन म्हणजे मोठी गुंतवणूक नाही; पुढची अडचण आपल्याला कर्जात ढकलणार नाही याची तयारी.”
काल्पनिक गोष्ट, संकल्पना समजावण्यासाठी. यात कोणत्याही विमा, fund किंवा योजनेची शिफारस नाही.
🎯 Key Takeaway: आर्थिक नियोजन म्हणजे उत्पन्न, खर्च, विमा, कर्ज, गुंतवणूक, tax आणि निवृत्ती यांना उद्दिष्टांशी जोडणारा लेखी आराखडा. क्रम लक्षात ठेवा: स्थिती → उद्दिष्टं → 6 महिन्यांचा emergency fund → term आणि health insurance → महागडं कर्ज फेडणं → मुदतीनुसार गुंतवणूक, आणि दरवर्षी आढावा. महागाई 5.54% आणि medical inflation 11.5% च्या काळात नियोजनाशिवाय बचत टिकत नाही.हा लेख शैक्षणिक आहे; कोणत्याही विमा, fund किंवा योजनेची शिफारस नाही.
❓
आर्थिक नियोजन: नेहमी विचारले जाणारे प्रश्न
आर्थिक नियोजन म्हणजे नेमकं काय?
उत्पन्न, खर्च, बचत, विमा, कर्ज, गुंतवणूक, tax आणि निवृत्ती यांचा तुमच्या उद्दिष्टांनुसार आखलेला लेखी आराखडा, ज्याचा दरवर्षी आढावा घेतला जातो.
आर्थिक नियोजनाची सुरुवात कुठून करावी?
3 महिन्यांचा खर्च लिहून सध्याची स्थिती समजून घ्या. मग emergency fund, term आणि health insurance, आणि त्यानंतर उद्दिष्टांनुसार SIP. पहिल्या पगारापासून सुरुवात सगळ्यात चांगली.
Emergency fund किती असावा?
किमान 6 महिन्यांचा घरखर्च (EMI सह). उत्पन्न अनियमित असेल (व्यवसाय, शेती) तर 9-12 महिने. तो सहज काढता येईल अशा ठिकाणी ठेवा.
कमी पगारात आर्थिक नियोजन शक्य आहे का?
हो, आणि जास्त गरजेचं आहे. 10% बचतीपासून सुरुवात करा, auto-debit लावा, आधी छोटा health insurance आणि emergency fund, मग ₹500-1,000 ची SIP. पगार वाढेल तशी बचत वाढवा.
Financial planner किंवा adviser कसा निवडावा?
गुंतवणूक सल्ल्यासाठी SEBI नोंदणीकृत Investment Adviser आहे का ते SEBI च्या वेबसाइटवर तपासा [5]. Commission वर उत्पादनं विकणारा आणि fee घेऊन सल्ला देणारा यातला फरक विचारा. Social media वरच्या “tips” टाळा.
💬 तुमच्या नियोजनात सगळ्यात कमकुवत भाग कोणता: emergency fund, विमा, कर्ज, की निवृत्ती? Health Check-up मध्ये तुमचा score किती आला? कमेंटमध्ये लिहा! 👇
FREEBazaarBull ची मोफत Live Class
- ✔ शेअर बाजार अगदी सुरुवातीपासून, सोप्या मराठीत
- ✔ Candlestick, chart patterns आणि risk management
- ✔ थेट प्रश्नोत्तरं: तुमच्या शंका, तुमच्या भाषेत
FREEमोफत Demat + Trading खाते उघडा
- ✔ Zerodha सोबत 100% online, paperless प्रक्रिया
- ✔ Aadhaar, PAN आणि मोबाईल पुरेसे
- ✔ खाते उघडताना BazaarBull ची मदत, मराठीत
BazaarBull YouTube चॅनेल Subscribe कराबचत, विमा आणि गुंतवणूक सोप्या मराठीत▶ Subscribe करा
📚
हेही वाचा: BazaarBull वर
📎
संदर्भ (References)
- Retail inflation rises to 5.54% in September (CPI, base 2024) · DD India, 12 ऑक्टोबर 2026
- India outpaces global average with 2026 medical trend at 11.5% · Aon, 11 डिसेंबर 2025
- Financial Literacy and Inclusion Survey 2019: Final Report · NCFE
- Tax slabs FY 2026-27: what Budget 2026 changed · Business Today, 1 फेब्रुवारी 2026
- SEBI registered intermediaries (Investment Advisers) · SEBI

डॉ. संतोष सूर्यवंशी हे Bazaarbull Trading Academy चे संस्थापक आहेत. त्यांनी अर्थशास्त्रात Ph.D. केली आहे, SET परीक्षा उत्तीर्ण केली आहे आणि ते NISM व NCFM प्रमाणित आहेत. त्यांना सहाय्यक प्राध्यापक म्हणून 5+ वर्षांचा आणि ट्रेडिंग व गुंतवणुकीचा 9+ वर्षांचा अनुभव आहे. शेअर मार्केट, Options, SIP आणि Personal Finance हे विषय ते सोप्या मराठीत शिकवतात. “अर्थसाक्षर महाराष्ट्र” हे त्यांचं ध्येय आहे.
Zerodha Broking Ltd.: SEBI Reg. No.: INZ000031633 | AP Name: SANTOSH DASHARATH SURYAWANSHI | NSE AP reg. no.: AP2516002991